부보고의 경제/일반 경제 동향
[데일리 경제현황 브리핑] 10월 21일(수) 오전 10시 기준 경제·증시 분석
부보고
2026. 10. 21. 10:32
반응형
1. 한눈에 보기
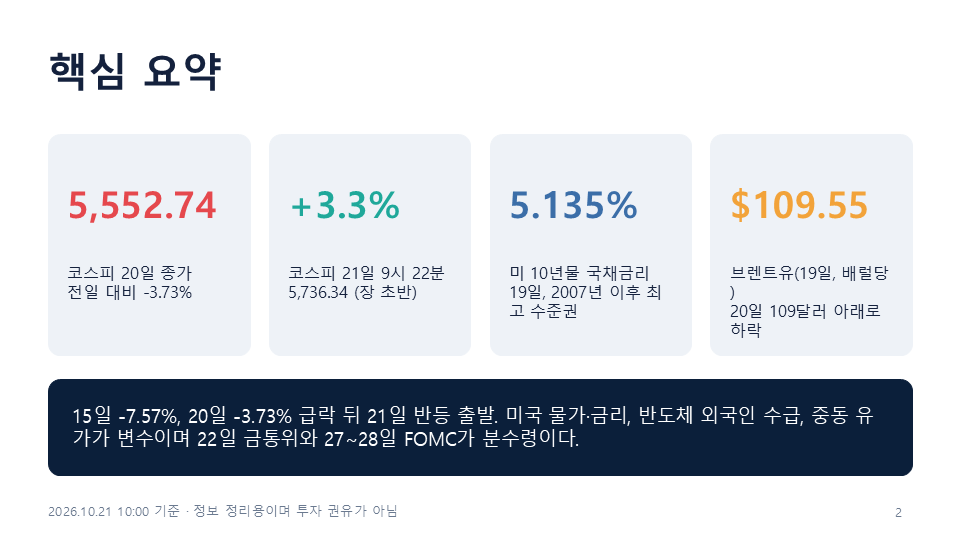
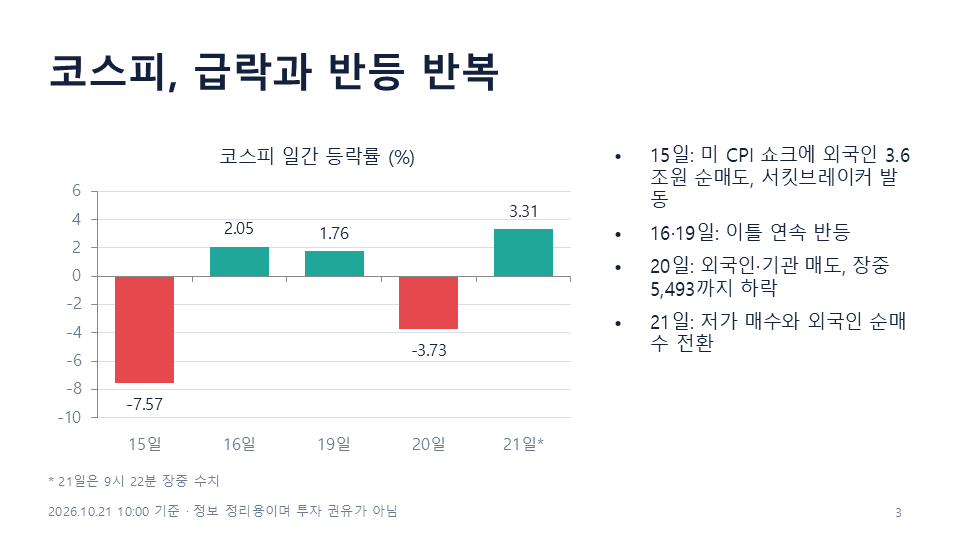
- 코스피는 15일 7.57% 폭락한 뒤 16·19일 반등했다가 20일 다시 3.73% 급락했다. 21일은 기술적 반등으로 출발했다.
- 핵심 변수는 세 가지다. 미국 인플레이션 재확산과 금리 인상 경계, 반도체 대형주를 향한 외국인 매도, 중동발 고유가다.
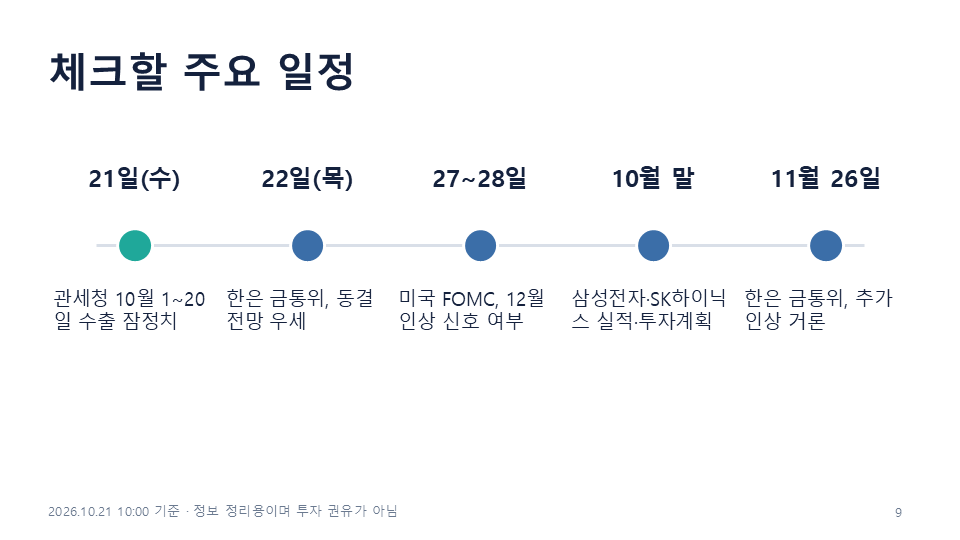
- 이번 주 최대 이벤트는 22일 한국은행 금통위와 27~28일 미국 FOMC다.
2. 국내 증시
20일 마감
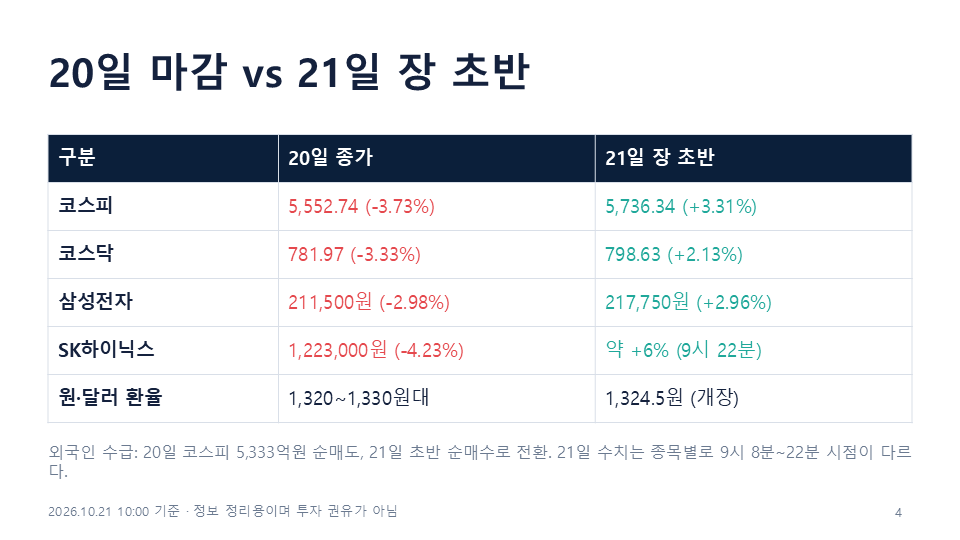
- 코스피는 전일보다 215.27포인트(3.73%) 내린 5552.74로 마감했다. 삼성전자는 2.98%, SK하이닉스는 4.23% 하락했다.
- 장중 5493.24까지 밀려 낙폭이 4.76%에 달했고, 외국인은 5333억원을 순매도했다. 코스닥은 3.33% 내린 781.97로 마감했다.
- 지난 15일 7.57% 급락 이후 16일(2.05%)과 19일(1.76%) 반등했지만, 이날 하락으로 반등분이 상당 부분 사라졌다.
21일 장 초반
- 코스피는 113.60포인트(2.05%) 오른 5666.34로 출발했고, 9시 22분에는 5736.34(+3.31%)까지 올랐다. 외국인이 순매수로 돌아섰고 SK하이닉스 6%, 삼성전자 5%대 상승이 지수를 이끌었다.
- 반등 배경은 전날 3%대 급락에 따른 저가 매수, 미국 반도체주 강세, 유가·금리 부담 완화다.
- 원·달러 환율은 1324.5원 수준이다.
지난주 폭락(15일)의 배경
- 코스피는 5554.22로 마감했고, 외국인이 3조 6243억원을 순매도했다. 사이드카와 서킷브레이커가 잇따라 발동됐다.
- 직접적 트리거는 미국 9월 CPI가 예상을 웃돌면서 인플레이션 우려와 Fed 금리 인상 가능성이 커진 것이다.
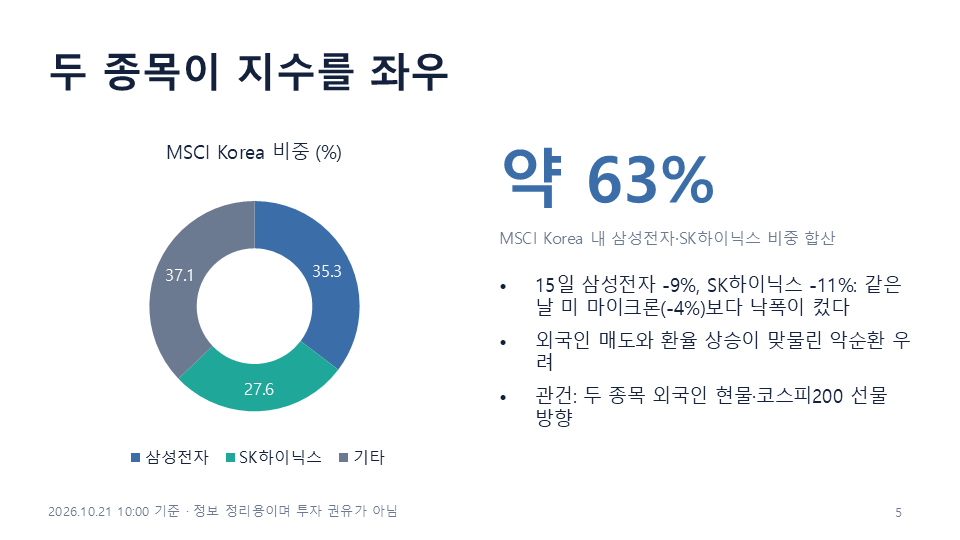
- 같은 날 삼성전자는 9%, SK하이닉스는 11% 넘게 빠져, 미국 마이크론(-4%)보다 낙폭이 훨씬 컸다. 외국인 수급 쏠림이 변동성을 키운 구조다.
구조적 취약점
- MSCI Korea에서 삼성전자 비중은 35.31%, SK하이닉스는 27.58%다. 두 종목이 지수의 절반을 훌쩍 넘어 지수 변동성이 큰 장세다.
- 20일 삼성전자는 외국인 순매수, SK하이닉스는 순매도로 엇갈렸다(삼성전자 3865억원 순매수, SK하이닉스 3941억원 순매도).
- 반등의 지속성은 외국인의 삼성전자·SK하이닉스 현물과 코스피200 선물 방향에 달려 있다.
3. 해외 증시
미국 20일(현지시간) 마감
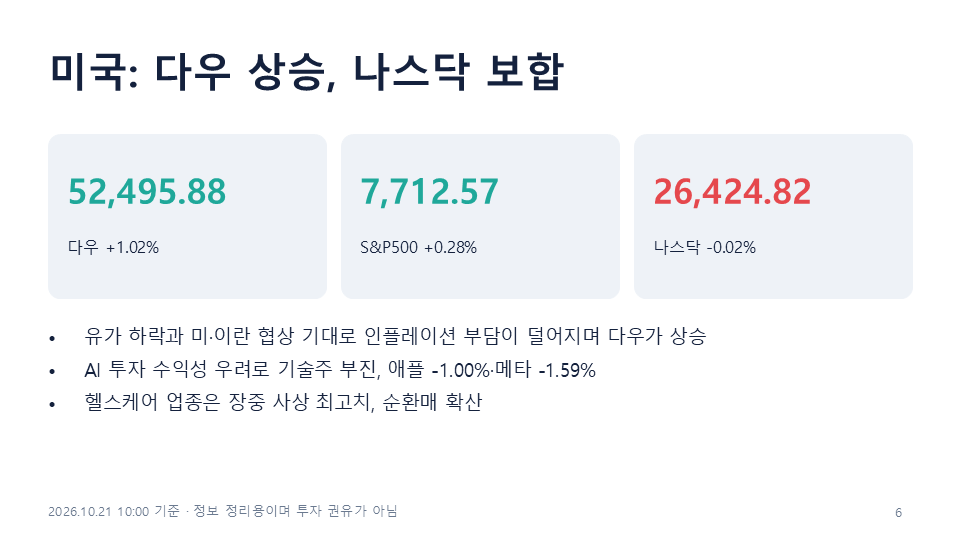
지수 종가 등락
| 다우 | 52,495.88 | +1.02% |
| S&P500 | 7,712.57 | +0.28% |
| 나스닥 | 26,424.82 | -0.02% |
- 미국·이란 협상 재개 기대로 유가가 하락하고 금리 부담이 덜어지면서 다우가 올랐다. 반면 AI 투자 부담 우려로 나스닥은 약보합이었다.
- AI 인프라 기업들의 신용위험이 다시 부각된 것이 기술주의 부담이다. 반도체지수는 8거래일 연속 하락 후 19일 겨우 반등했다.
4. 거시 환경
금리·물가
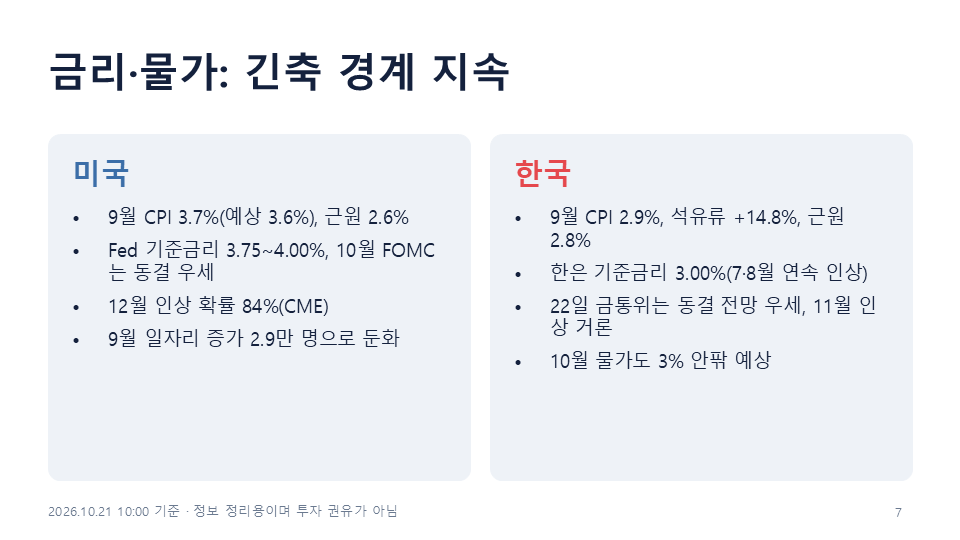
- 미국: 9월 CPI는 전년비 3.7%로 예상(3.6%)을 웃돌았고, 근원 CPI는 2.6%였다. 휘발유가 전월 대비 9.1% 급등한 영향이 컸다. 다만 9월 비농업 일자리는 2만9000개 증가에 그쳐 고용은 둔화 중이다.
- Fed: 9월에 25bp 올려 기준금리가 3.75~4.00%다. 10월 27~28일 FOMC에서는 동결 전망이 우세하다. 시장은 12월 인상 가능성을 더 높게 본다(CME FedWatch 기준 10월 17%, 12월 84%).
- 미 10년물: 19일 5.135%로 2007년 이후 최고 수준권이다.
- 한국: 9월 소비자물가는 전년비 2.9%로 석유류가 14.8% 올랐다. 한은은 10월 물가도 3% 안팎의 높은 수준이 이어질 것으로 본다.
- 한은: 기준금리는 7·8월 연속 인상으로 3.00%다. 22일 금통위는 동결 전망이 우세하고, 시장은 11월 추가 인상을 점치고 있다.
유가·지정학
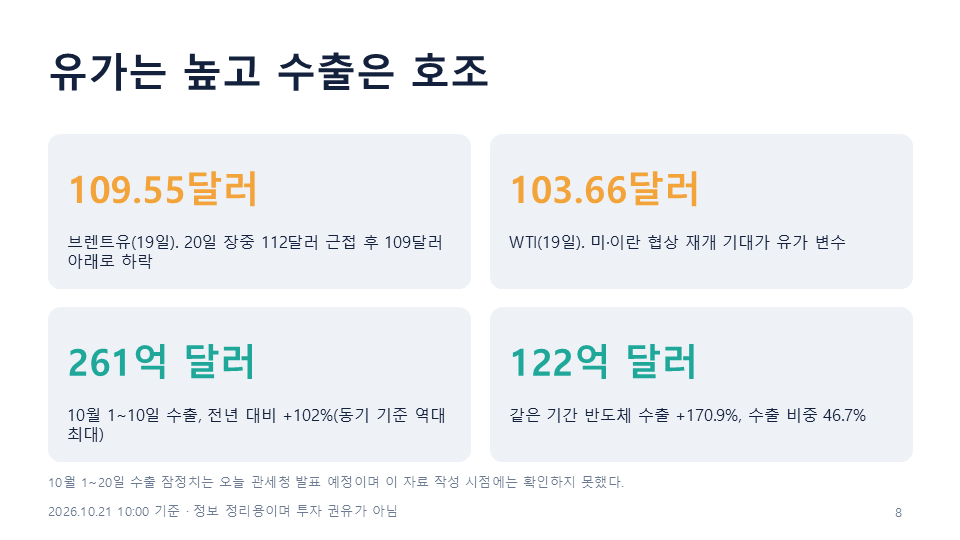
- 브렌트유는 19일 109.55달러, WTI는 103.66달러로 100달러대 고유가다.
- 20일에는 미국·이란 중재 가능성이 부각되며 브렌트유가 장중 112달러 근처에서 109달러 아래로 내려왔다.
- 정부는 석유 최고가격제로 9월 물가 상승률을 낮췄고, 제도가 없었다면 3.5%였을 것으로 추정한다.
수출
- 10월 1~10일 수출은 261억달러로 전년 대비 102% 증가했고, 반도체가 122억달러(+170.9%)로 역대 최대였다.
- 1~20일 잠정치는 오늘 관세청 발표 예정인데 아직 확인하지 못했다.
- 실물(수출·반도체 호황)은 견조하지만 금융시장은 금리·수급 때문에 흔들리는 모습이다.
5. 종합 판단과 체크포인트
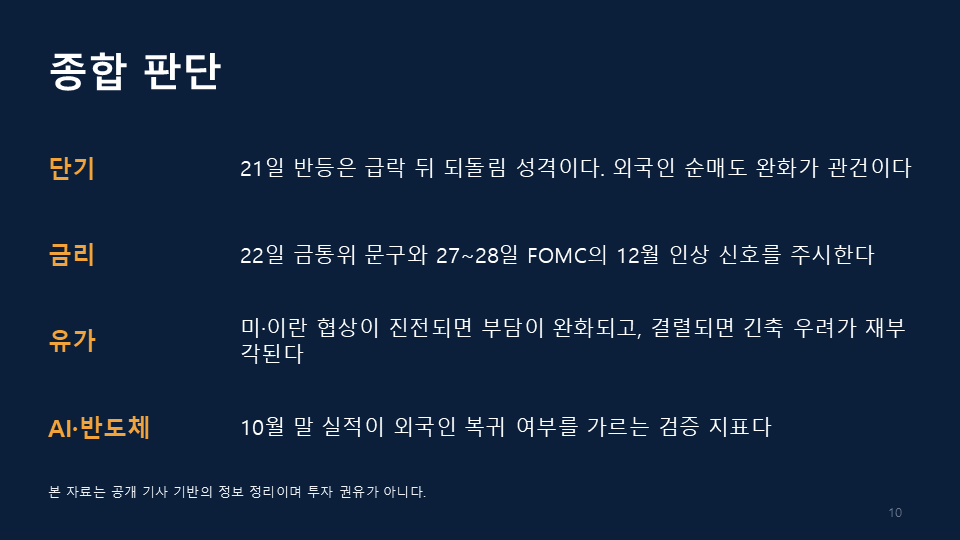
- 단기: 21일 반등은 급락 후 되돌림 성격이 강하다. 외국인 순매도가 완화되는지가 관건이고, 이번 주에는 지수 단위의 큰 등락이 반복될 가능성이 높다.
- 금리: 22일 금통위의 동결 여부와 매파적 문구 수위가 변수다. 이어 27~28일 FOMC에서 12월 인상 신호를 줄지가 중요하다.
- 유가: 미국·이란 협상이 진전되면 금리·물가 부담이 완화되고, 결렬되면 인플레이션과 긴축 우려가 다시 커진다.
- AI·반도체: 10월 말 삼성전자·SK하이닉스 실적과 투자계획이 외국인 복귀 여부를 가를 검증 지표다.
참고로 이 분석은 정보 정리이며 투자 권유가 아니다. 장중 수치는 계속 변한다.
반응형