부보고의 경제/일반 경제 동향
[데일리 경제현황 브리핑] 10월 22일(목) 경제·증시 현황 (오전 11시 40분경 기준)
부보고
2026. 10. 22. 13:04
반응형
1. 국내 증시: 급등 하루 만에 다시 약세
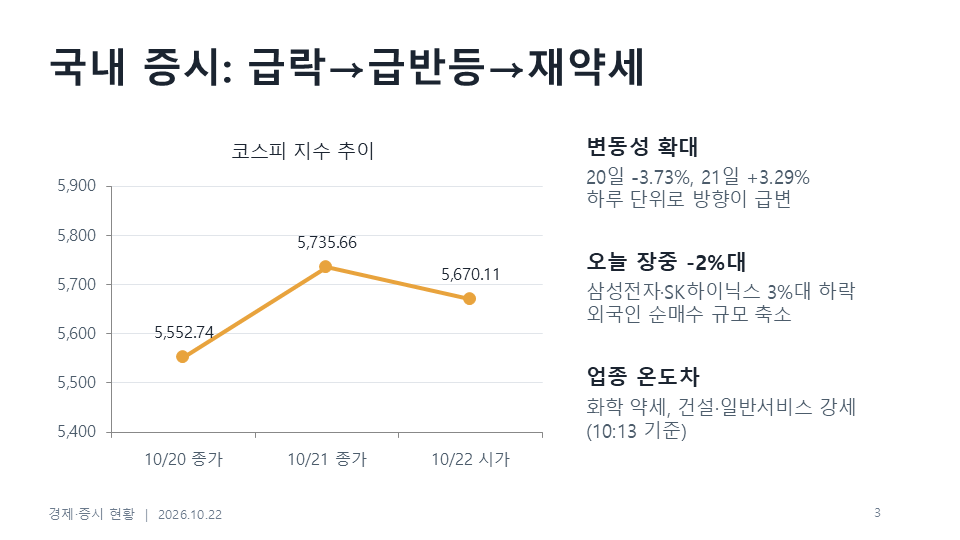
- 최근 흐름: 코스피는 20일에 3.73% 급락해 5,552.74로 마감했고, 21일에는 3.29% 급등해 5,735.66으로 마감했습니다. 삼성전자·SK하이닉스가 각각 5%대 올랐습니다.
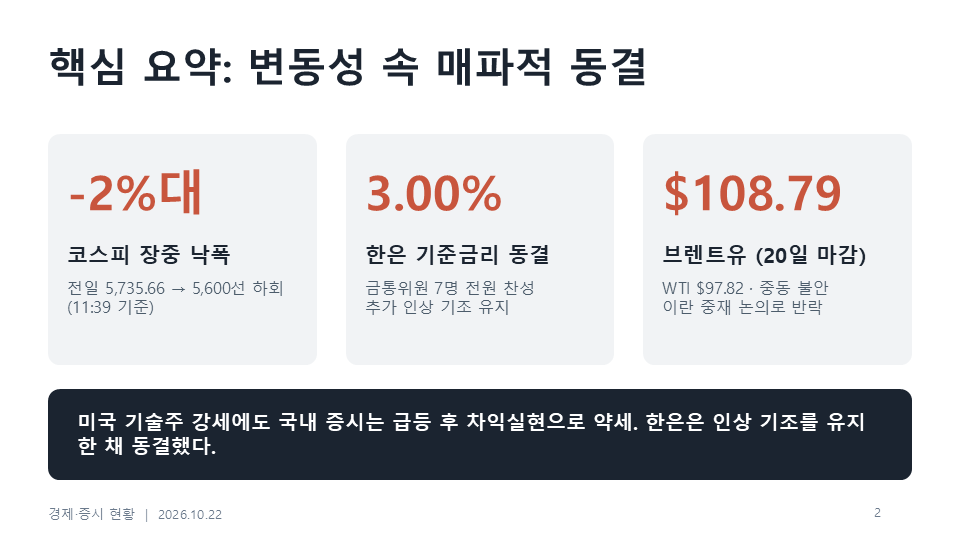
- 오늘 장중: 코스피는 5,670.11로 1.14% 내려 출발했습니다. 오전 11시 39분 기준으로는 낙폭이 2%대로 커지며 5,600선 아래로 밀렸습니다. 삼성전자와 SK하이닉스는 3%대 하락했고, 외국인 순매수도 줄었습니다.
- 수급·업종: 오전 10시 13분에는 외국인이 1,262억원 순매수, 기관과 개인은 순매도였습니다. 업종별로는 화학(-2.52%)이 약했고 건설(+2.08%)과 일반서비스(+2.38%)는 강세였습니다. 반도체 급등분을 되돌리는 차익실현 성격이 강합니다.
- 환율: 원/달러는 전일 주간 종가 기준 1,320원대입니다.
2. 한국은행 금통위: 3.00% 동결, 매파적 동결
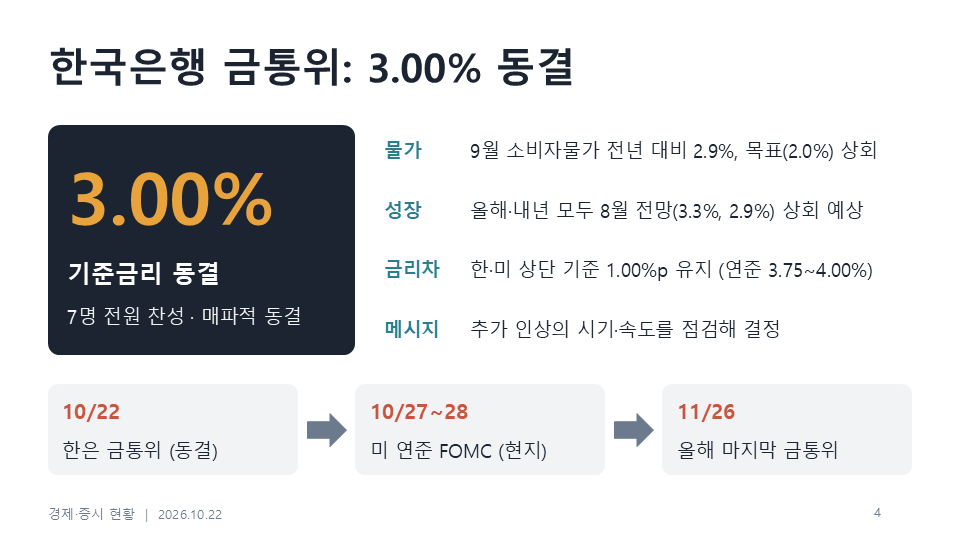
- 금통위원 7명 전원 찬성으로 기준금리를 3.00%에 동결했습니다. 7·8월 연속 인상 이후 '숨 고르기'입니다.
- 결정문은 추가 인상의 시기와 속도를 물가·경기·금융안정을 점검해 결정하겠다고 밝혔습니다. 인상 기조는 유지한 셈입니다.
- 성장률은 올해와 내년 모두 8월 전망(3.3%, 2.9%)을 상당폭 웃돌 것으로 봤습니다. 물가는 9월 소비자물가가 전년 대비 2.9%로 목표(2.0%)를 웃돌았고, 내년 물가 전망치는 상향 가능성을 시사했습니다.
- 한·미 금리차는 상단 기준 1.00%p로 유지됩니다. 다음 일정은 미 연준 FOMC(27~28일 현지시각)와 한은 11월 26일 금통위입니다.
- 시장 관심은 '최종금리'(점도표 중간값 3.25%)와 11월 추가 인상 여부로 옮겨갈 전망입니다.
3. 미국·글로벌 시장
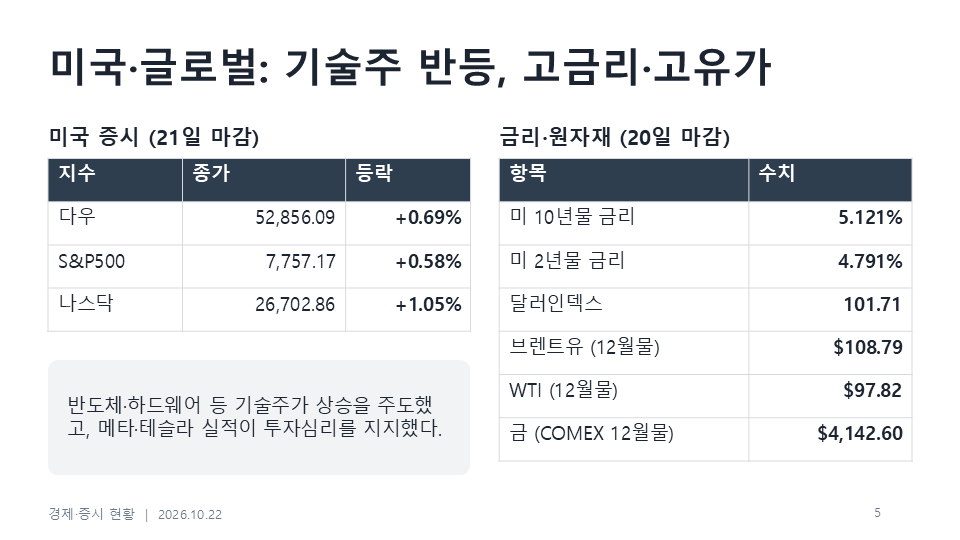
- 뉴욕증시(21일 마감): 3대 지수가 모두 올랐습니다. S&P500 7,757.17(+0.58%), 나스닥 26,702.86(+1.05%), 다우 52,856.09(+0.69%)입니다. 반도체·하드웨어 등 기술주가 상승을 주도했고, 메타·테슬라 3분기 실적 발표가 투자심리를 지지했습니다.
- 국채금리·달러(20일 마감): 미 10년물 금리는 5.121%, 2년물은 4.791%입니다. 달러인덱스는 101.71로 0.25% 하락했습니다. 고금리 장기화와 AI 투자비용 우려가 이어지고 있습니다.
- 유가·금(20일 마감): 브렌트유 12월물은 배럴당 108.79달러, WTI 12월물은 97.82달러입니다. 장중 5개월 만의 고점까지 올랐다가 이란-파키스탄 중재 논의로 반락했습니다. 예멘 후티 반군의 사우디 시설 공격 주장 등 중동 불안은 계속되고 있습니다. 금(COMEX 12월물)은 온스당 4,142.60달러로 하락했습니다.
4. 종합 판단
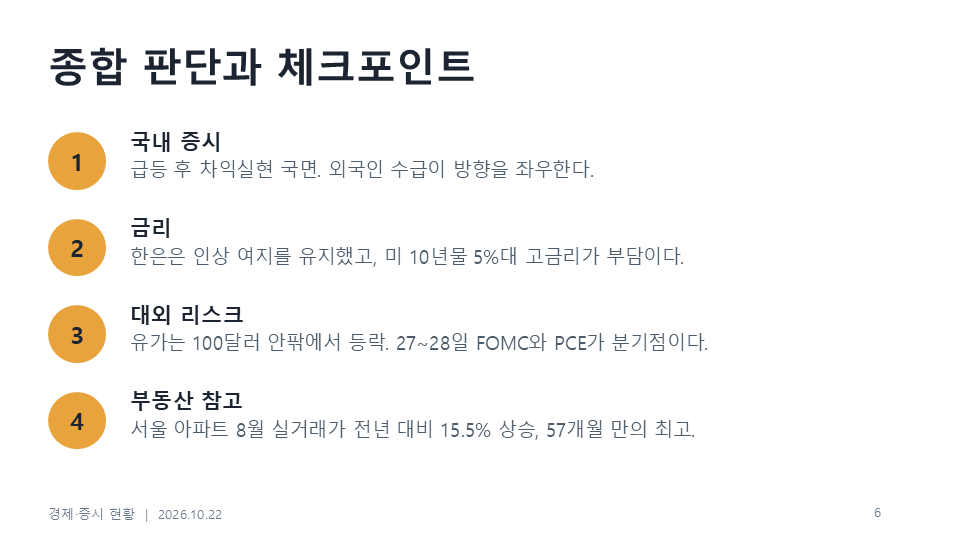
- 국내 증시: 미국 기술주 강세에도 하락 출발한 것은 전일 3% 급등에 따른 차익실현과 외국인 순매수 둔화 영향으로 보입니다. 변동성이 매우 큽니다. 20일 -3.7%, 21일 +3.3%, 22일 -2% 안팎입니다. 외국인 수급이 방향을 가를 변수입니다.
- 금리: 한은은 인상 가능성을 열어둔 채 동결했습니다. 미국 10년물이 5%를 넘는 고금리 환경이라 증시 밸류에이션 부담이 계속됩니다.
- 대외 리스크: 유가는 100달러 안팎에서 중동 뉴스에 따라 출렁이고 있습니다. 27~28일 FOMC와 PCE 물가가 다음 분기점입니다.
- 부동산 참고: 서울 아파트 8월 매매 실거래가는 전년 동월 대비 15.5% 올라 57개월 만의 최고 상승률입니다. 한은이 금융안정 측면에서 수도권 주택시장을 언급한 배경입니다.
한계
- 21일 미국 시장의 유가·국채금리는 찾지 못해 20일 마감 수치를 썼습니다.
- 일부 사이트의 장중 스냅샷은 시각이 맞지 않아 제외했습니다. 마감 후 확정치가 필요하시면 다시 정리해 드리겠습니다.
반응형