부보고의 경제/일반 경제 동향
[주간 경제현황 브리핑] 지난주(10/19~23) 경제·증시 종합 분석
부보고
2026. 10. 26. 10:58
반응형
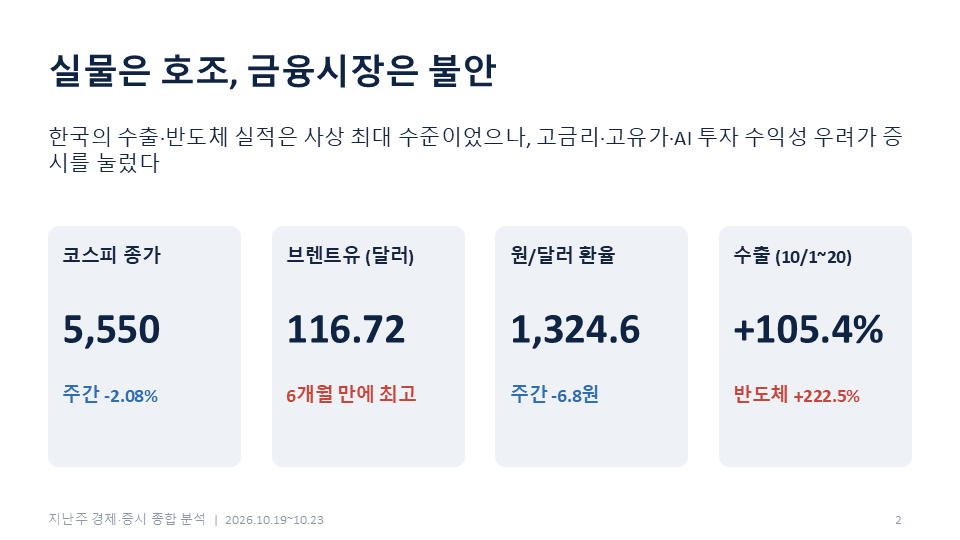
한 줄 요약: 한국의 수출과 반도체 실적은 사상 최대 수준이었다. 그런데 금융시장은 고금리·고유가·AI 투자 수익성 우려에 눌려 불안하게 움직였다.
1. 핵심 지표
구분 지난주 결과
| 코스피 | 5668.05에서 5550.30으로 117.75p(2.08%) 하락 |
| 코스닥 | 23일 751.69 마감(-1.62%) (주간 등락률은 확인하지 못했다) |
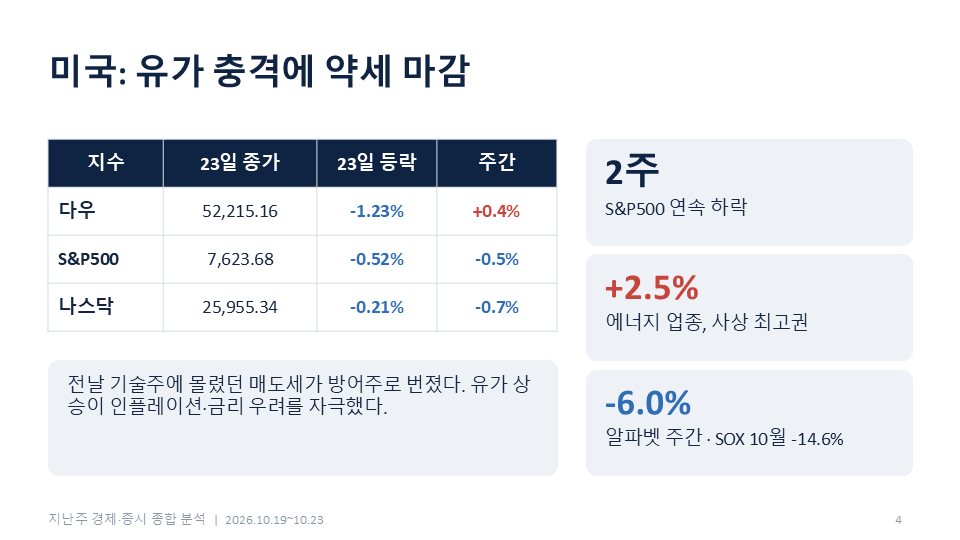
| 다우·S&P500·나스닥 | 23일 52,215.16, 7,623.68, 25,955.34 마감 |
| 미국 주간 등락 | S&P500 -0.5%, 나스닥 -0.7%, 다우 +0.4% |
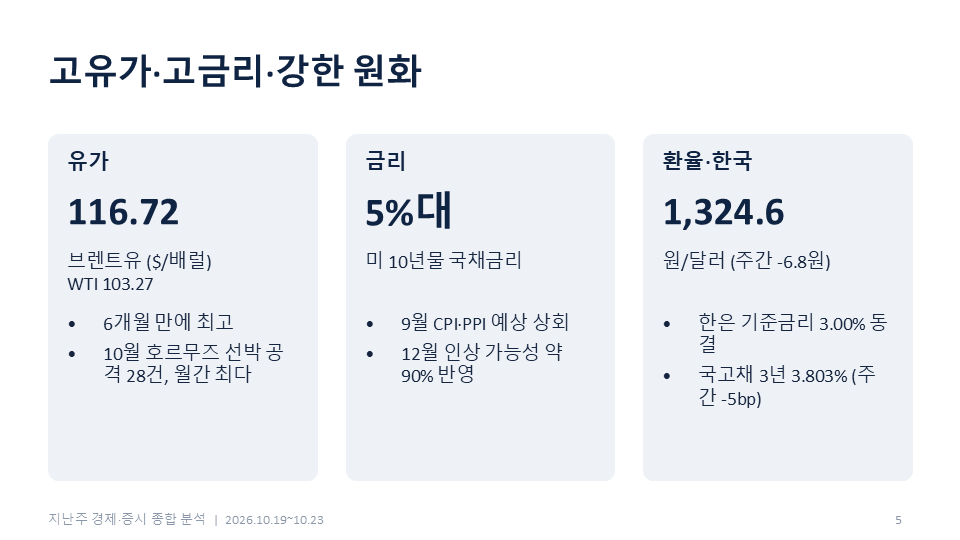
| 국제유가 | 23일 WTI 103.27달러, 브렌트유 116.72달러 마감 |
| 원/달러 | 1,324.6원 (주간 -6.8원) |
| 국고채 3년 | 3.803% (주간 -5bp) |
| 한국 기준금리 | 연 3.00%, 10월 22일 동결 |
2. 국내 증시: 급락 뒤 바닥 다지기
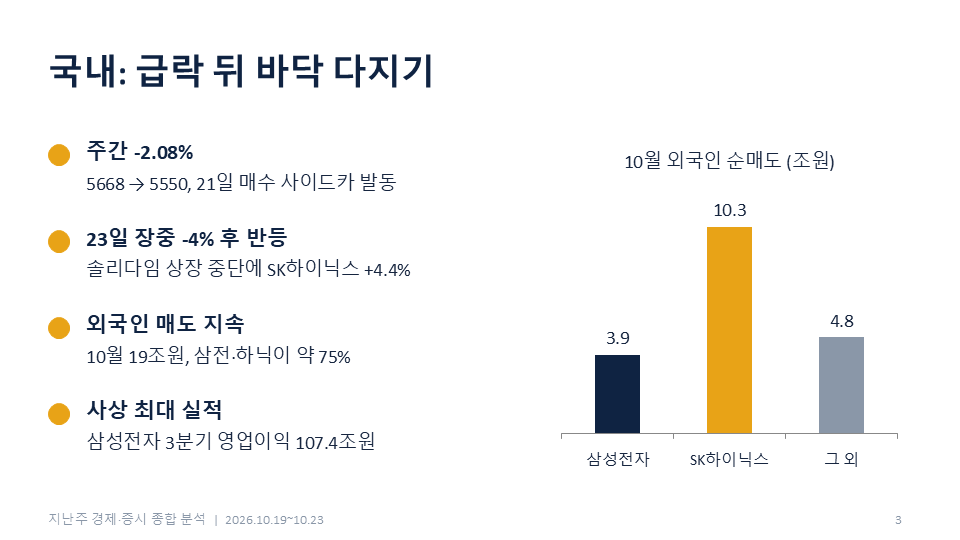
- 흐름: 전주 16.2% 급락 뒤 V자 반등은 나오지 않았다. 5500~5700선에서 방향을 못 잡았다. 주간 변동폭은 5305.98~5816.43이었다. 21일에는 매수 사이드카도 발동됐다.
- 23일 장세: 장 초반 4% 넘게 급락했지만 SK하이닉스가 손자회사 솔리다임의 미국 상장 추진 중단을 밝히며 반등해 0.30% 상승 마감했다. 다만 하락 종목이 상승 종목의 약 4배였다. 반등은 반도체 대형주에 집중됐다.
- 수급: 10월 한 달 외국인 순매도는 19조원을 넘었고, 이 중 삼성전자·SK하이닉스가 약 75%(14.2조원)를 차지했다. 코스피는 9월 30일 대비 18.83% 하락했다. 다만 지난주에는 외국인이 삼성전자를 7,949억원어치 순매수했고, SK하이닉스 매도세도 일부 진정됐다. 23일에는 두 종목 모두 다시 매도 우위로 돌아섰다.
- 실적: 삼성전자는 3분기 잠정 영업이익 107조4000억원을 발표했다. 사상 최대 실적에도 주가가 눌리는 점이 지금 시장의 특징이다.
3. 미국 증시: 유가가 AI 매도 위에 얹혔다
- 23일에는 미·이란 긴장으로 유가가 오르며 3대 지수가 모두 하락했다. S&P500은 2주 연속 내렸다.
- 전날 기술주에 몰렸던 매도세가 필수소비재·금융 등 방어주로 번졌다. 반면 에너지 업종은 2.5% 넘게 올라 사상 최고 수준이었다.
- AI 관련주 약세가 이어졌다. 지난주 알파벳은 6.0% 급락했고, 필라델피아 반도체지수는 10월 들어 14.6% 하락했다. 다만 마이크론·AMD 등 일부 반도체주는 반등했다.
4. 거시 환경: 금리·유가·환율
- 고유가: 브렌트유는 4월 이후 6개월 만에 최고치다. 10월 호르무즈 해협 인근 선박 공격은 28건으로, 2017년 집계 이래 월간 최다다. 미국 대사가 이번 주말 이란 공격 재개 가능성을 언급한 점도 불안 요인이다.
- 미국 금리: 미 10년물 금리는 5.1%대에 머물렀다. 한편 9월 CPI·PPI가 모두 예상을 웃돌았다. 연준은 9월에 기준금리를 3.75~4.00%로 올렸다. 시장은 12월 인상 가능성을 약 90% 반영하고 있다.
- 한국 금리·환율: 23일 국고채 금리는 미 국채 강세에 전 구간 하락했다(10년물 4.097%). 원화는 2024년 10월 이후 가장 강한 수준에 근접했다. 수출 호조가 환율을 받쳤다.
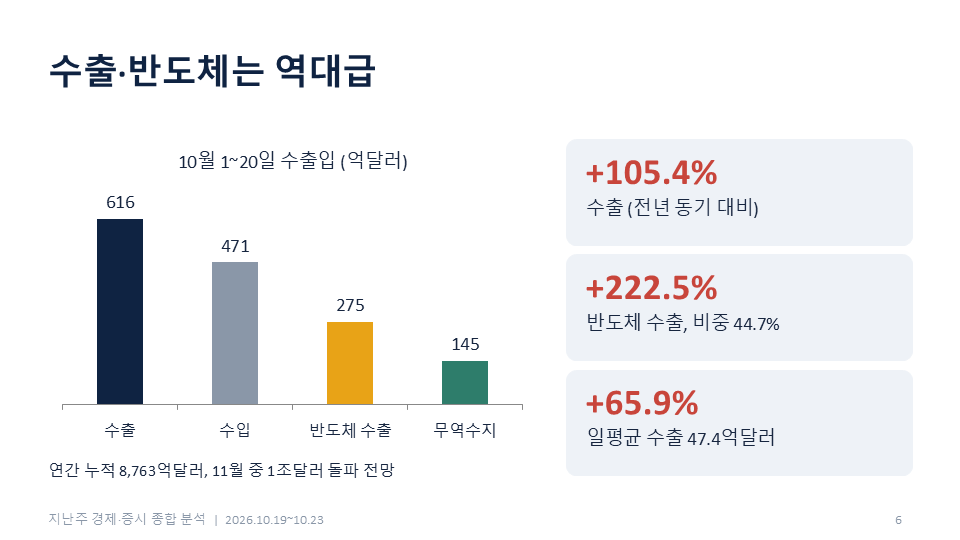
- 실물(수출): 10월 1~20일 수출은 616억달러로 전년 대비 105.4% 늘었다. 반도체는 275억달러로 222.5% 급증했고, 무역수지는 145억달러 흑자였다.
5. 종합 해석
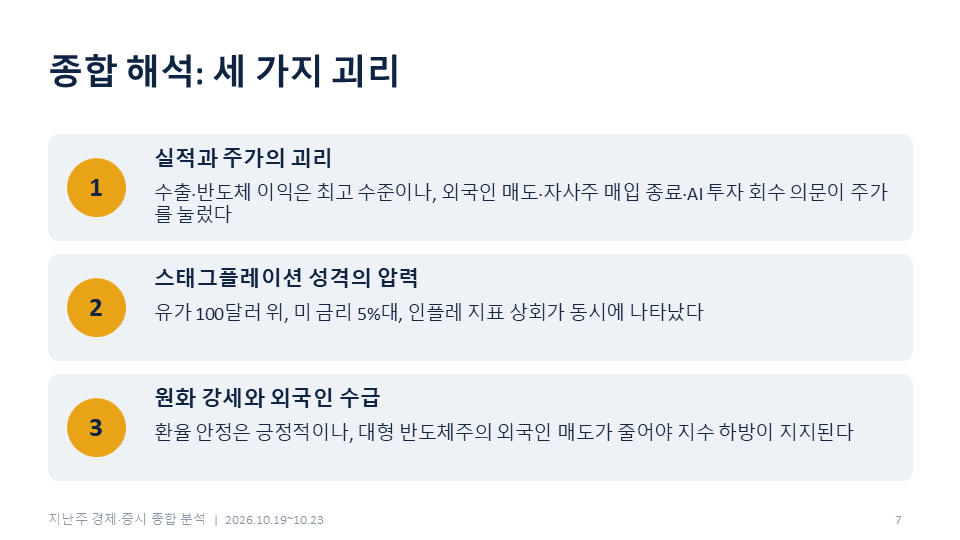
- 실적과 주가의 괴리. 수출과 반도체 이익은 최고 수준이다. 그러나 외국인 매도, 자사주 매입 종료, AI 투자 회수 의문이 겹쳐 주가는 이를 반영하지 못했다.
- 스태그플레이션 성격의 압력. 유가 100달러 위, 미 금리 5%대, 인플레 지표 상회가 동시에 나타났다. 채권은 증시 급락 때 안전자산으로 오르는 모습이었다. 다만 금리 자체는 높아 주식의 밸류에이션 부담은 그대로다.
- 원화 강세는 긍정, 외국인 수급은 부정. 환율 안정은 수입물가에 좋다. 하지만 외국인의 대형 반도체주 매도가 약해지는지가 지수의 하방 지지력을 가른다.
6. 이번 주(10/26~30) 체크포인트
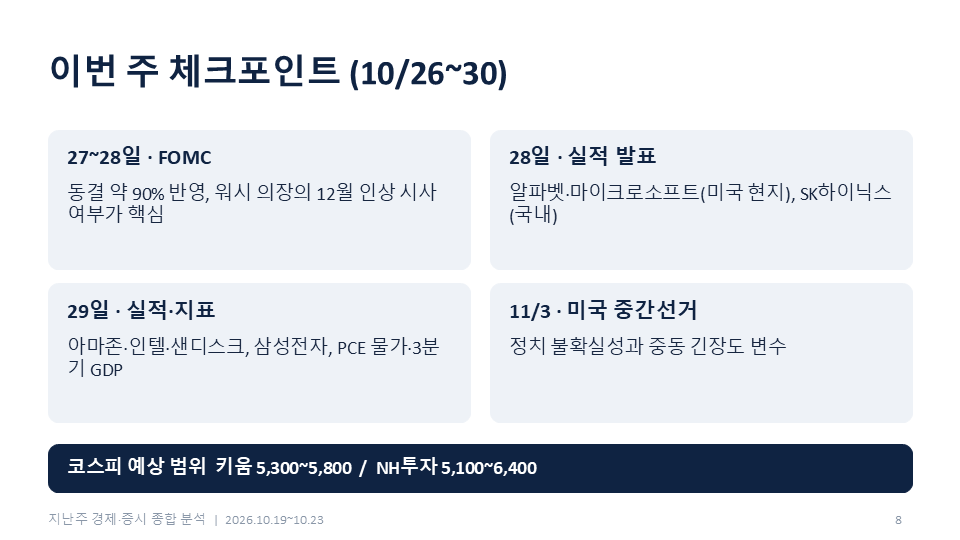
- FOMC: 27~28일 개최되며 동결이 약 90% 반영돼 있다. 핵심은 워시 의장이 12월 추가 인상을 시사하는지다.
- 빅테크 실적: 28일 장 마감 후 마이크로소프트·알파벳, 29일 아마존이 발표한다. 자본지출(capex) 규모와 수익성이 관건이다.
- 국내 반도체: SK하이닉스는 28일, 삼성전자는 29일 실적을 발표한다. 추가 자사주 매입 여부도 주목된다.
- 기타: 29일 PCE 물가와 3분기 GDP 속보치가 나오고, 다음 달 3일에는 미국 중간선거가 있다.
- 코스피 예상 범위: 키움증권은 5300~5800, NH투자증권은 5100~6400로 제시했다. 하단은 5,300 안팎이 시험대다.
확인이 필요한 부분
- 코스닥 주간 등락률, 미국 주간 고용·PMI 지표는 확인하지 못했다.
- 23일 외국인 순매도액은 매체별로 약 9,900억~1조900억원으로 다르게 보도됐다. "약 1조원"으로 이해하면 된다.
- 한국 기준금리 동결은 2차 자료(KORI Insight)로 확인했다. 정확한 문구는 한국은행 공식 발표로 재확인하길 권한다.
- 위 내용은 투자 권유가 아니다. 투자 판단은 본인 책임이다.
반응형