부보고의 경제/일반 경제 동향
[데일리 경제현황 브리핑] 2026.11.2(월) 10시 전후 경제·증시·섹터 분석
부보고
2026. 11. 2. 12:57
반응형
11월 2일 오전 10시 기준 국내 증시와 거시경제 지표, 섹터 동향을 검색해 정리하겠다.
첫 검색에서는 뉴욕 증시(10/30) 자료만 확보했다. 국내 증시와 10월 수출입 자료를 추가로 검색한다.
한국 수출·코스피·환율은 확인했다. 미국 증시(10/30 마감), 10월 FOMC 결과, 오늘 오전 섹터 흐름이 아직 비어 있어 추가로 검색한다.
2026.11.2(월) 10시 전후 경제·증시·섹터 분석
기사에서 확인된 사실과 제 해석을 구분해 적었습니다. 10시 정각 값은 기사에 없는 경우가 많아, 가까운 시각 수치를 시각과 함께 표기했습니다.
1. 한 줄 요약
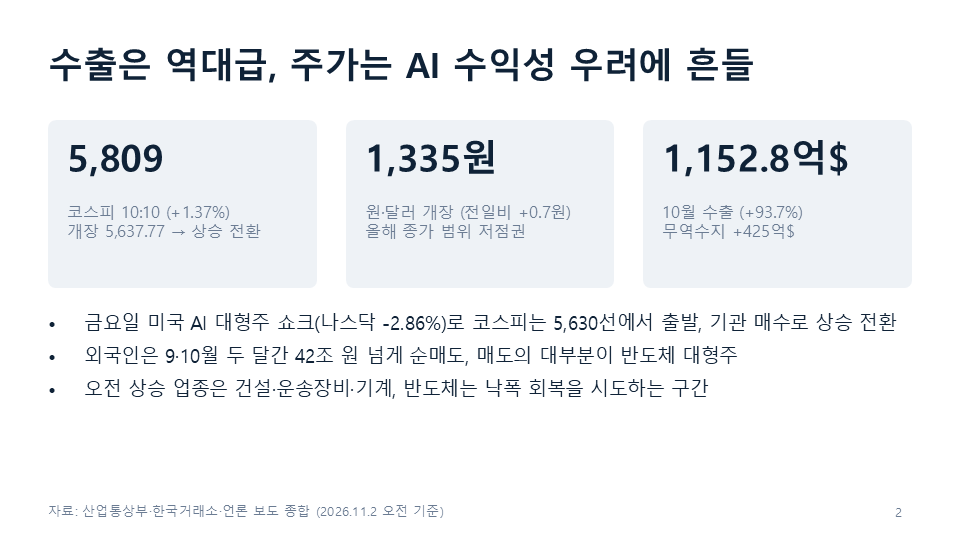
미국 AI 대형주 실적 쇼크가 금요일 한국 반도체를 먼저 무너뜨렸고, 오늘은 반도체 낙폭이 일부 회복되는 가운데 건설·기계·운송장비로 매수세가 옮겨 가고 있습니다. 실물(수출)은 역대급인데 주가는 외국인 매도에 눌리는 괴리가 핵심입니다.
2. 국내 증시 (11/2 오전)
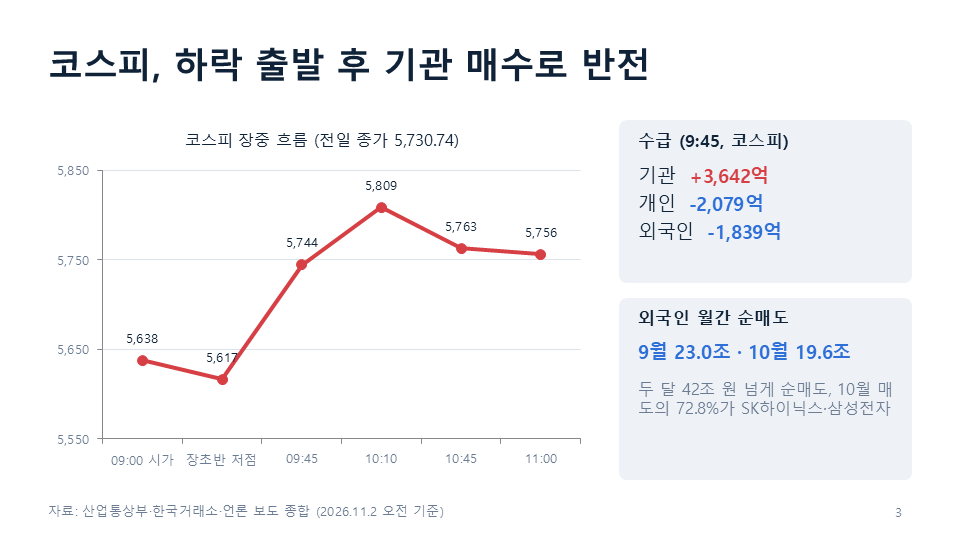
- 지수 흐름: 코스피는 5,637.77(-1.62%)에 출발해 장 초반 5,616.50까지 밀린 뒤, 9시 45분에 5,744.42(+0.24%)로 상승 전환했습니다. 10시 10분에는 5,809.06(+1.37%)까지 올랐습니다. 이후 10시 45분에는 5,763(+0.58%), 11시에는 5,756.33(+0.45%)으로 상승폭이 줄었습니다.
- 직전 거래일(10/30): 코스피는 5,730.74(-3.48%), 코스닥은 724.38(-3.83%)로 마감했습니다. 장중 매도 사이드카도 발동됐고, 원인은 AI 투자 수익성 우려였습니다.
- 수급(9시 45분): 기관이 3,642억 원 순매수했고, 개인(-2,079억)과 외국인(-1,839억)은 순매도했습니다. 기관 매수가 지수를 끌어올린 구조입니다.
- 코스닥: 716.44(-1.10%)로 출발해 반등과 반락을 반복했고, 10시 45분에는 726(+0.25%)이었습니다.
- 외국인 누적 매도: 9월 22.9979조 원, 10월 19.5873조 원으로 두 달간 42조 원이 넘고, 10월 매도의 약 72.8%가 SK하이닉스·삼성전자에 집중됐습니다.
3. 환율
원·달러는 1,335.0원에 출발해 전일 종가(1,334.3원)보다 0.7원 올랐고, 올해 종가 기준 범위(1,323.1~1,555.8원)에서 저점에 가까운 수준입니다. 글로벌 위험회피에도 반도체 수출업체의 달러 환전(네고) 물량이 상단을 눌렀고, 우리은행 이코노미스트도 이 물량이 하단을 지지할 것으로 봤습니다.
4. 거시경제
수출 (10월, 11/1 산업통상부 발표)
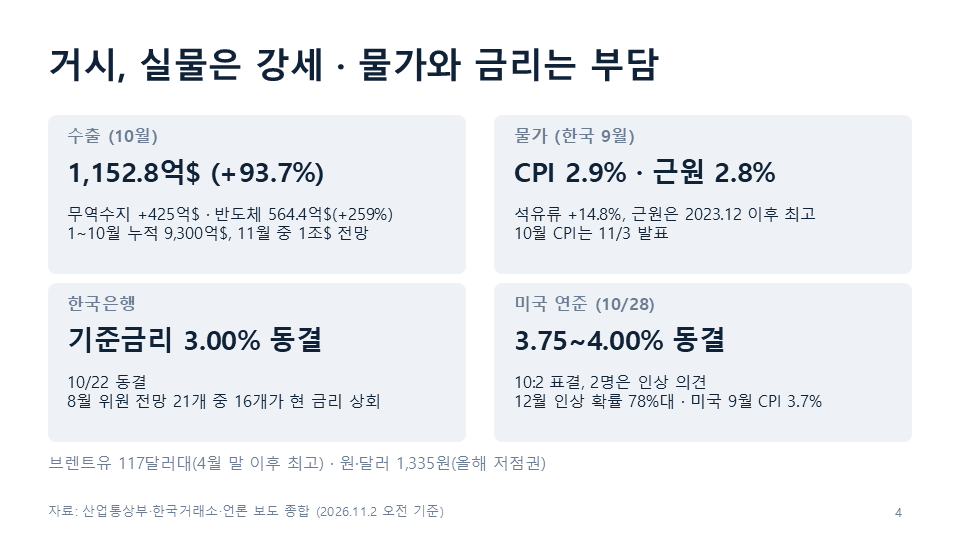
- 수출은 1,152.8억 달러(+93.7%), 수입은 727.8억 달러(+36%), 무역수지는 425억 달러 흑자입니다.
- 1~10월 누적 수출은 9,300억 달러(+60.6%)이고, 정부는 11월 중 연 수출 1조 달러 달성을 확실시합니다.
- 반도체 수출은 564.4억 달러(+259.4%)이고, 이는 전체 수출의 약 49%(제 계산)입니다. 수출 쏠림도 같이 봐야 합니다.
- 중국 269.8억(+133.6%), 미국 249억(+185.8%), 아세안 213.3억(+128%)입니다.
- 조업일수가 지난해 20일에서 22일로 늘어난 점도 증가율에 반영돼 있습니다.
물가·금리
- 한국 9월 CPI는 2.9%이고, 석유류는 14.8% 올랐습니다. 석유 최고가격제가 상승률을 약 0.6%p 낮춘 것으로 추산됩니다. 근원물가는 2.8%로, 기저효과를 걷어내면 2023년 12월 이후 최고입니다. 10월 CPI는 내일(11/3) 발표됩니다.
- 한국은행은 10월 22일 기준금리를 연 3.00%로 동결했습니다. 8월 금통위원 전망에서는 21개 중 16개가 현 금리보다 높은 수준을 가리켰습니다.
- 미국 연준은 10월 28일 기준금리를 3.75~4.00%로 동결했고, 쿡 이사와 해맥 총재 2명이 인상 소수의견을 냈습니다. CME 선물이 반영한 12월 인상 확률은 한때 90%에 가까웠다가 워시 의장 회견 뒤 78%대로 낮아졌습니다. 미국 9월 CPI는 3.7%로 예상치(3.6%)를 웃돌았습니다.
- 유가: 브렌트유는 117달러대로 4월 말 이후 최고치입니다. 한국 수입 쪽에서는 원유 수입 단가가 62.0% 올라 금액 기준 수입이 51.9% 늘었습니다.
5. 미국 시장 (10/30 마감, 오늘 한국장의 출발점)
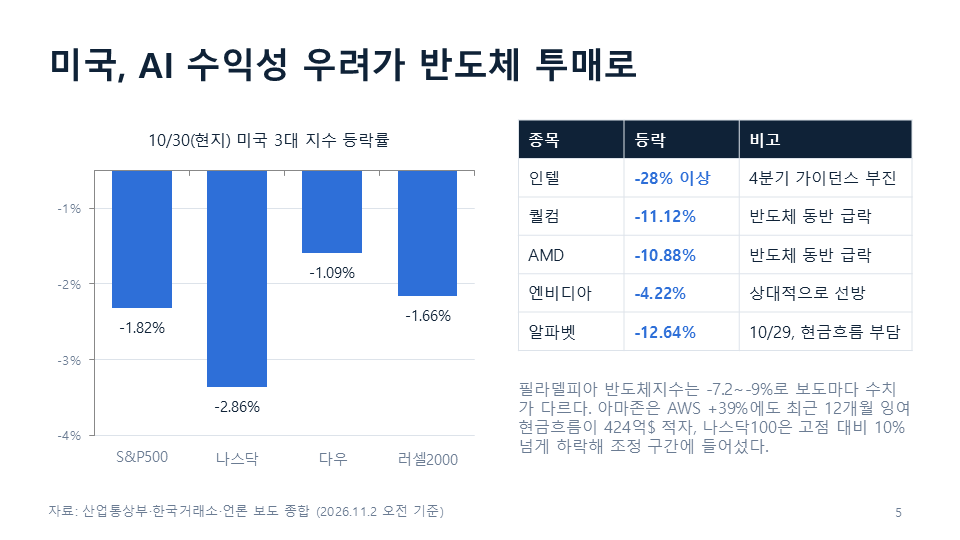
- S&P500 -1.82%, 나스닥 -2.86%, 다우 -1.09%, 러셀2000 -1.66%입니다. 나스닥 종합은 25,437.00에 마감했습니다.
- 필라델피아 반도체지수는 9% 하락으로 보도됐고, 다른 매체는 7.2%로 전해 보도 간 차이가 있습니다.
- 원인은 알파벳 실적 부진(주가 12.64% 급락)에 이은 인텔(28% 넘게 급락)·아마존 실적 충격입니다. 아마존은 AWS가 39% 성장했는데도 최근 12개월 잉여현금흐름이 424억 달러 적자라는 점이 부담이 됐습니다.
- 시장은 AI 투자가 현금흐름으로 이어지는지를 따지는 단계로 넘어갔고, 이 우려가 한국 반도체 대형주에 그대로 전이됐습니다.
6. 섹터별 분석
① 반도체 (약세 후 반등 시도)
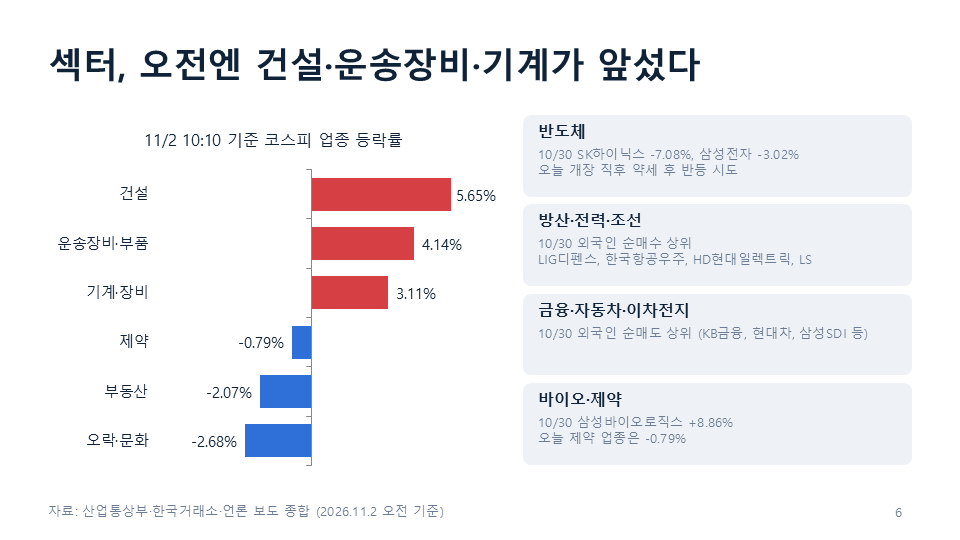
- 10/30 삼성전자 -3.02%(22.5만 원), SK하이닉스 -7.08%(141.8만 원)로 마감했습니다.
- 오늘 개장 직후 삼성전자는 -3.00%(21만 8,250원), SK하이닉스는 -1.13%(140만 2,000원)였고, 11시에는 삼성전자·SK하이닉스도 반등한 것으로 보도됐습니다.
- 상반된 두 힘: 실적·수출(+259%)은 강한데 외국인은 10월 한 달 SK하이닉스 10.4조, 삼성전자 3.9조를 순매도했습니다. 방향은 미국 빅테크의 AI 투자 계획과 외국인 수급 회복에 달려 있다고 봅니다(해석).
② 건설·기계·운송장비 (오늘 오전 주도)
- 10시 10분 기준 건설 +5.65%, 운송장비·부품 +4.14%, 기계·장비 +3.11%로 상승 업종 상위입니다.
- 10/30에도 외국인 순매수 상위에 삼성E&A, 대우건설, GS건설이 올랐습니다.
- 이 상승이 반도체에서 옮겨 온 순환매인지, 개별 재료 때문인지는 기사만으로 확정되지 않습니다.
③ 방산·전력 인프라·조선 (외국인 선별 매수)
- 10/30 외국인 순매수 상위는 LIG디펜스앤에어로스페이스, 삼성E&A, 두산, 한국항공우주 순이었고, 전력 인프라(산일전기, HD현대일렉트릭, LS 등)와 삼성중공업도 매수 상위권에 들었습니다.
- 오늘 오전의 이들 업종 등락률은 확인하지 못했습니다.
④ 자동차·이차전지
- 수출은 자동차 65.49억 달러(+18.1%)로 양호합니다.
- 다만 10/30 외국인은 기아·현대차·삼성SDI를 순매도했습니다. 오늘 운송장비·부품 +4.14%(10:10)는 이 순매도 흐름과 방향이 달라진 것이어서 지속 여부를 봐야 합니다.
⑤ 금융
- 10/30 외국인은 삼성생명, KB금융, 신한지주 등 금융주를 순매도 상위에 올렸습니다. 오늘 금융업종 지수 등락은 확인하지 못했습니다.
⑥ 바이오·제약
- 10/30 삼성바이오로직스는 8.86% 올라 반도체 급락일에 역행했습니다. 오늘은 제약 -0.79%(10:10)로 소폭 약세입니다.
⑦ 약세 업종
- 10시 10분 기준 오락·문화 -2.68%, 부동산 -2.07%입니다. 부동산 약세는 금리 인상 기대와 연결 지을 수 있으나 원인을 확인한 기사는 없어, 해석으로만 남깁니다.
7. 이번 주 확인할 일정
- 11/3(화): 한국 10월 소비자물가 발표, 그리고 미국 중간선거(주식·채권시장은 정상 개장)
- 11/4(수): 미국 재무부 분기 국채 발행 계획 발표
- 11/6(금): 미국 10월 고용보고서(한국시간 오후 10시 30분)
- 11/10(화): 미국 10월 CPI
8. 한계
- 미국 국채금리와 국고채 금리의 최신 수치, 코스닥 업종별 등락, 오늘 방산·조선·금융 지수는 이번 검색에서 확인하지 못했습니다.
- 일부 기사는 같은 시각의 수치가 달라 보도 시각을 같이 적었습니다.
반응형