부보고의 경제/일반 경제 동향
[데일리 경제현황 브리핑] 11/3(화) 오전 경제·증시·섹터 분석
부보고
2026. 11. 3. 10:00
반응형
3일 오전 기준 국내 증시, 거시 지표, 섹터 동향을 검색해 정리하겠다.
검색 결과가 제목 위주라 핵심 기사 본문을 직접 읽어 확인한다.
핵심 수치는 확보했다. 오전 중반 수치와 업종 등락, 유가 급락 배경이 비어 있어 한 번 더 확인한다.
마지막으로 가장 최근 시점의 지수와 미국 반도체지수 수치를 확인한다.
11/3(화) 오전 경제·증시·섹터 분석
기사로 확인되는 가장 최근 시점은 오전 9시 16분입니다. 10시 시점 수치는 아직 확인하지 못했습니다. 보도마다 기준 시각이 달라 수치 옆에 시각을 적었습니다.
Executive Summary
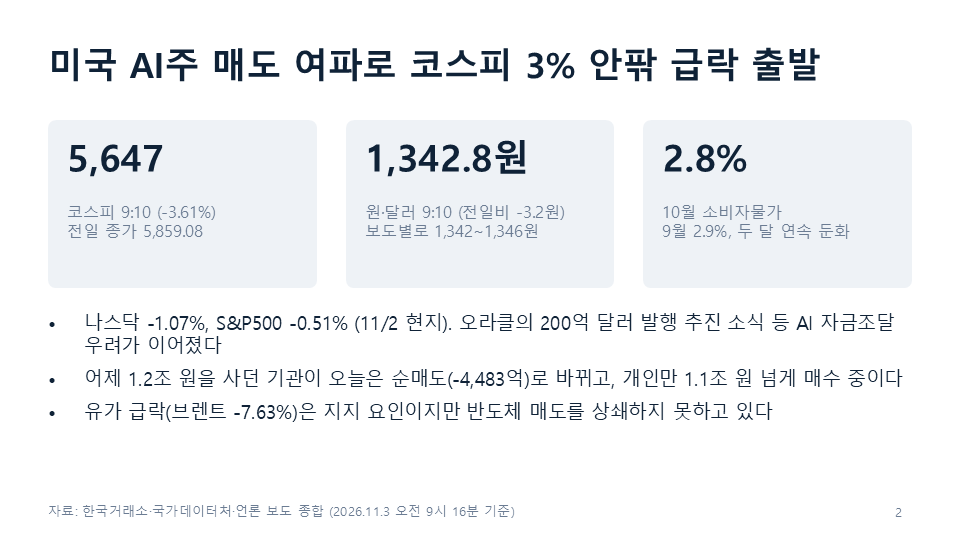
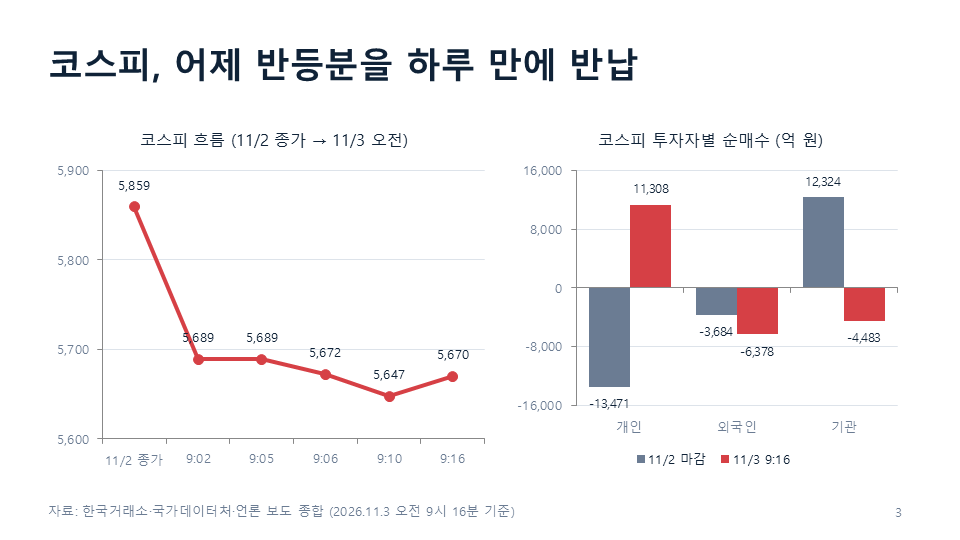
- 미국 AI 대형주 매도가 3거래일째 이어지면서 코스피는 3% 안팎 급락 출발했습니다(9:10 기준 5,647.29, -3.61%). 어제 5,859.08(+2.24%)까지 반등한 것을 하루 만에 되돌리는 흐름입니다.
- 어제 지수를 떠받친 기관이 오늘은 순매도(-4,483억)로 돌아섰고, 외국인(-6,378억)과 함께 파는 가운데 개인만 1.1조 원 넘게 받고 있습니다.
- 유가 급락(브렌트 -7.63%)과 10월 소비자물가 둔화(2.8%)는 지지 요인이지만, 오전 장에서는 반도체 매도를 상쇄하지 못하고 있습니다.
1. 국내 증시
구분 11/2 마감 11/3 오전 비고
| 코스피 | 5,859.08 (+2.24%) | 9:02 5,688.65 (-2.91%) → 9:10 5,647.29 (-3.61%) → 9:16 5,669.70 (-3.23%) | 개장가는 보도별로 다르게 표기 |
| 코스닥 | 734.36 (+1.38%) | 9:16 716.42 (-2.44%) | |
| 삼성전자 | 229,000원 (+1.78%) | 9:10 217,500원 (-5.02%) | |
| SK하이닉스 | 1,472,000원 (+3.81%) | 9:10 1,389,000원 (-5.64%) | |
| 원·달러 | 1,343.8원 | 9:10 1,342.8원 (-3.2원) | 9:03 1,345.4원 등 보도별 기준이 달라 1,342~1,346원 |
수급(코스피)
투자자 11/2 마감 11/3 9:16
| 개인 | -1조 3,471억 | +1조 1,308억 |
| 외국인 | -3,684억 | -6,378억 |
| 기관 | +1조 2,324억 | -4,483억 |
어제 기관 매수는 금융투자 5,771억, 투신 2,644억, 연기금 1,699억, 사모 1,660억으로 고르게 나왔습니다. 기타법인도 4,877억 원을 순매수했습니다. 오늘은 이 주체들이 빠지고 개인이 받아내는 구조라서 어제와 정반대입니다.
2. 간밤 미국 증시와 유가 (11/2 현지 마감)
항목 수치
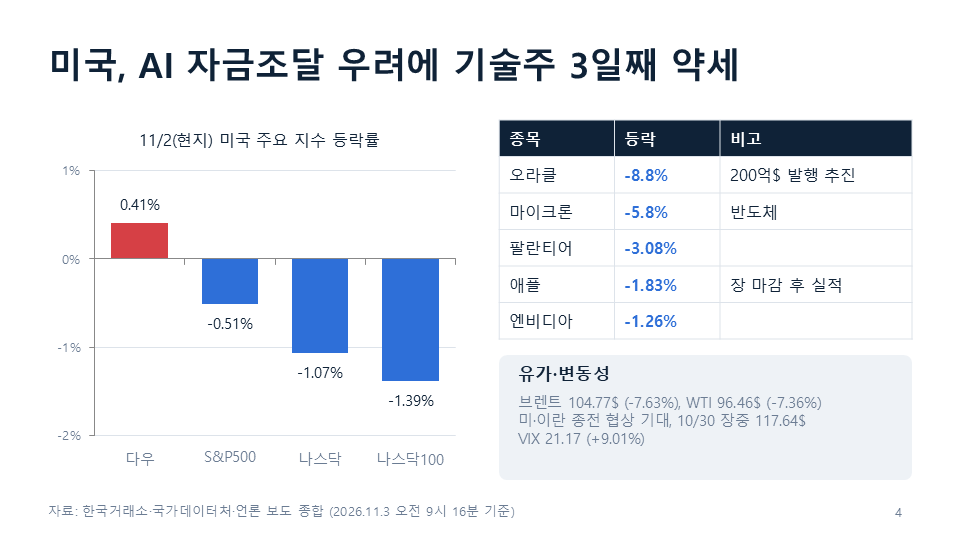
| 다우 | 51,983.98 (+0.41%) |
| S&P500 | 7,541.40 (-0.51%) |
| 나스닥 | 25,164.32 (-1.07%) |
| 나스닥100 | 27,989.82 (-1.39%) |
| VIX | 21.17 (+9.01%) |
| S&P500 정보기술 업종 | -2.9% (전일 -4.9%) |
| 브렌트유 | 104.77달러 (-7.63%), 10/30 장중 117.64달러 |
| WTI(12월물) | 96.46달러 (-7.36%) |
- 지수는 내렸지만 S&P500 종목의 약 69%(346개)가 올랐고 11개 업종 중 8개가 상승했습니다. 하락은 AI·반도체 쪽에 집중됐습니다.
- 개별 종목은 오라클 -8.8%(200억 달러 규모 주식·채권 발행 추진 소식), 마이크론 -5.8%, 팔란티어 -3.08%, 애플 -1.83%, 엔비디아 -1.26%입니다. 3배 레버리지 반도체 ETF(SOXL)는 -11.53%였습니다.
- 마벨이 루멘텀을 약 1,150억 달러에 인수하기로 했다는 보도도 있었습니다.
- 유가 급락은 미국·이란 종전 협상 기대감 때문입니다. 장 초반 항공·크루즈주가 연료비 하락으로 올랐습니다.
- 필라델피아 반도체지수 11/2 등락과 미국 국채금리는 이번에 확인하지 못했습니다.
3. 거시경제
지표 수치 시장 영향
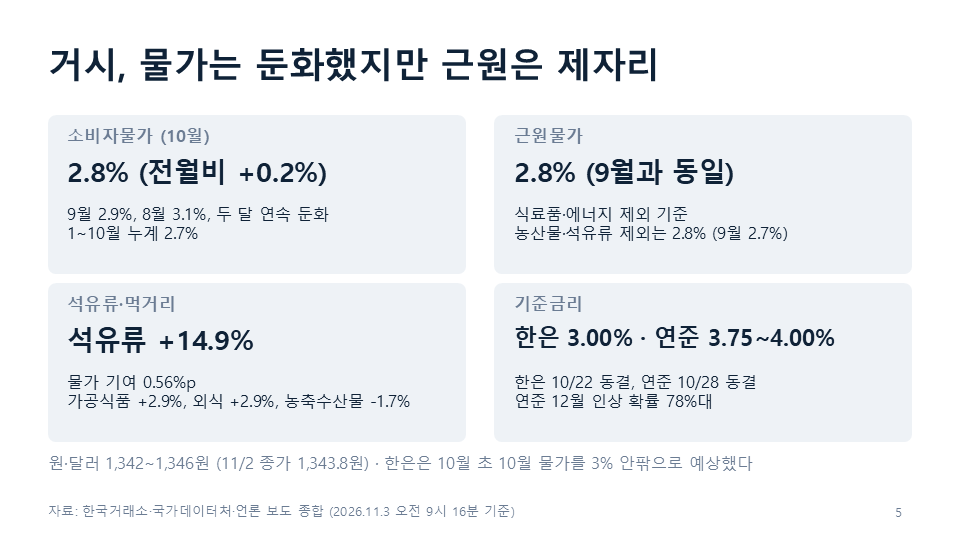
| 한국 10월 CPI | 2.8% (9월 2.9%, 8월 3.1%), 전월비 +0.2% | 두 달 연속 둔화, 1~10월 누계 2.7% |
| 근원물가(식료품·에너지 제외) | 2.8%, 9월과 동일 | 둔화세가 뚜렷하지는 않음 |
| 석유류 | +14.9% (물가 기여 0.56%p) | 오늘 유가 급락이 이어지면 부담 완화 요인 |
| 가공식품 / 외식 | +2.9% (9월 2.1%) / +2.9% (9월 2.5%) | 먹거리 쪽은 오름폭 확대 |
| 농축수산물 | -1.7% (채소 -11.2%) | 전체 물가를 낮춘 요인 |
| 한국은행 기준금리 | 3.00% (10/22 동결) | |
| 미국 연방기금금리 | 3.75~4.00% (10/28 동결) | 12월 인상 확률 78%대 |
한국은행은 10월 초에 10월 물가가 3% 안팎일 것으로 봤는데, 실제로는 2.8%로 나왔습니다. 다만 근원물가가 그대로여서 금리 인하 근거로 읽기는 어렵다고 봅니다(제 해석).
4. 섹터 분석 (코스피 업종, 9:05 기준)
구분 업종 등락률
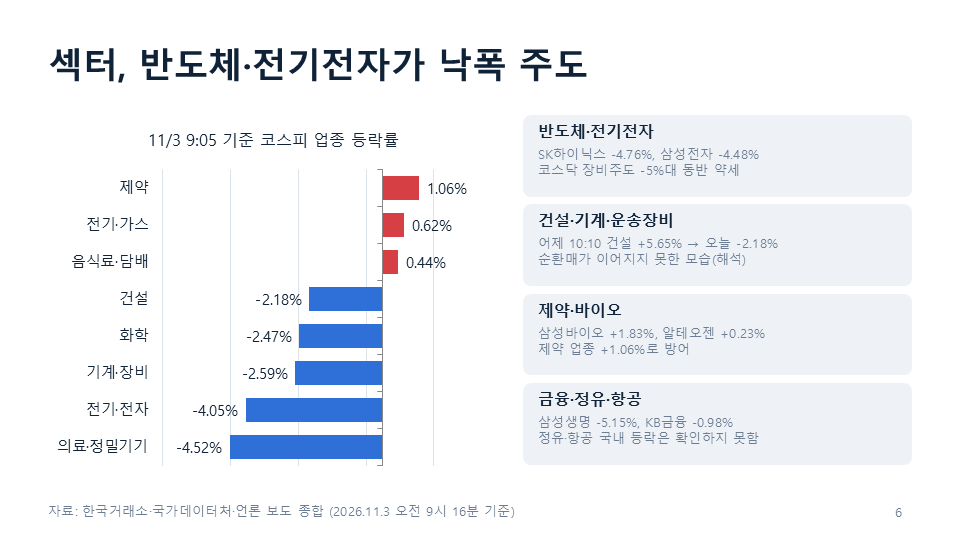
| 약세 | 의료·정밀기기 | -4.52% |
| 전기·전자 | -4.05% | |
| 기계·장비 | -2.59% | |
| 화학 | -2.47% | |
| 건설 | -2.18% | |
| 금속 / 유통 / 운송장비·부품 | -1.34% / -1.25% / -0.64% | |
| 강세 | 제약 | +1.06% |
| 종이·목재 / 전기·가스 / 음식료·담배 | +0.68% / +0.62% / +0.44% |
섹터별 해석
- 반도체·전기전자(약세 주도): 시총 상위 중 SK스퀘어 -5.47%, SK하이닉스 -4.76%, 삼성전기 -4.53%, 삼성전자 -4.48%가 낙폭이 컸습니다. 코스닥 반도체 장비주도 이오테크닉스 -5.87%, 원익IPS -5.60%, 주성엔지니어링 -5.30%로 같이 밀렸습니다. 원인은 미국 AI 투자 수익성·자금조달 우려입니다.
- 건설·기계·운송장비(어제 주도 업종의 반전): 어제 10:10에는 건설 +5.65%, 운송장비·부품 +4.14%, 기계·장비 +3.11%였는데 오늘은 모두 하락입니다. 비교 시점이 달라서 단정은 어렵지만, 어제 오전 순환매가 이어지지 못했다는 신호로 볼 수 있습니다(해석).
- 제약·바이오(방어): 삼성바이오로직스 +1.83%, 알테오젠 +0.23%로 지수 급락 속에서 버티고 있고, 제약 업종은 어제 오전 -0.79%에서 오늘 +1.06%로 바뀌었습니다.
- 금융: 삼성생명 -5.15%, KB금융 -0.98%입니다. 삼성생명은 낙폭이 반도체주 수준으로 큽니다. 이유는 기사에서 확인하지 못했습니다.
- 2차전지: LG에너지솔루션 +0.56%로 소폭 강세, 에코프로 -1.22%, 에코프로비엠 -1.09%로 혼조입니다.
- 정유·항공: 유가가 급락했지만 국내 업종 지수와 종목 등락은 이번에 확인하지 못했습니다. 미국에서 항공주가 오른 것은 사실이지만 국내 반응은 아직 모릅니다.
- 로봇: 레인보우로보틱스 -2.90%입니다.
5. 오늘 확인할 사항 5가지
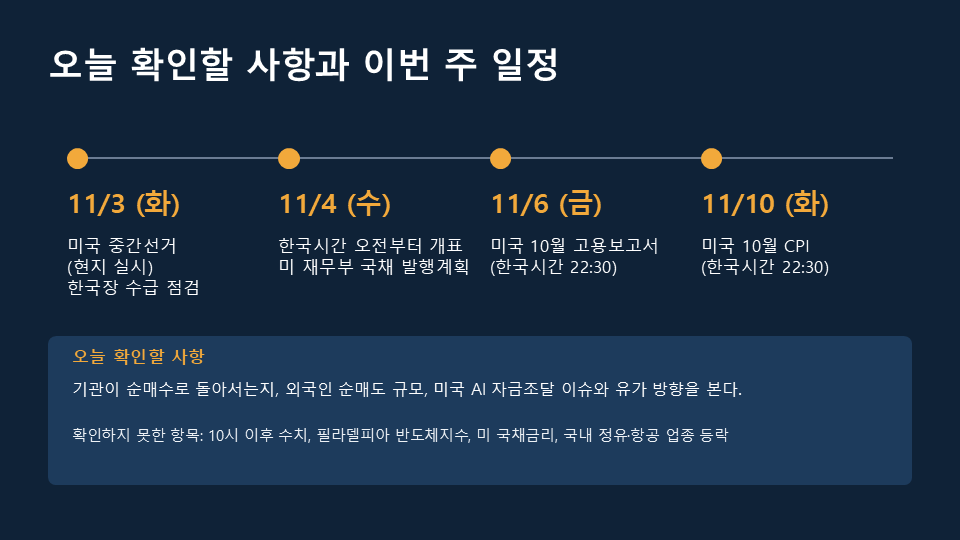
- 기관 수급 방향: 어제 1.2조 순매수가 오늘 순매도로 바뀌었습니다. 오후에 다시 순매수로 돌아서는지가 낙폭 축소의 관건입니다.
- 외국인 매도 규모: 9시 16분에 이미 6,378억 원 순매도입니다. 10월 순매도 19.6조 원 흐름이 이어지는지 봐야 합니다.
- AI 자금조달 이슈: 오라클 발행 소식에서 보듯 AI 투자 재원 우려가 커지고 있습니다. 오늘 밤 미국 반도체주 흐름이 내일 한국장에 바로 이어질 수 있습니다.
- 유가 방향: 미·이란 협상 기대가 유지되면 물가 부담이 줄지만, 협상이 틀어지면 반등 위험이 있습니다.
- 미국 중간선거와 이후 일정: 미국 현지 3일 실시이고 한국시간 4일 오전부터 개표 상황이 나옵니다. 한국경제신문은 민주당의 의회 장악 가능성이 높아지고 있다고 전했습니다. 이어 4일 미 재무부 국채 발행 계획, 6일 고용보고서(한국시간 22:30), 10일 미 CPI가 있습니다.
반응형