[데일리 경제현황 브리핑] 2026년 9월 22
I have yesterday's report as the baseline. Let me gather today's data.
# 9월 22일(화) 한국 증시 분석 — 오전 11시 장중 기준
어제 제시한 체크리스트 5개 중 4개가 하루 만에 충족됐습니다.
어제 조건 오늘 결과
| 미 10년물 5% 하향 이탈 | ✅ 4.95~4.97% (△5~7bp) |
| 브렌트 $100 하향 이탈 | ✅ WTI $95.78(△4.5%), 브렌트 $100.34 |
| 원/달러 1,370원 이탈 | ✅ 1,367.6원 (△13.4원) |
| 외국인 순매수 전환 | ⚠️ 1일차 (+1,519~4,010억, 3일 필요) |
| 미중 정상회담 | ⏳ 9/24 (D-2) |
KOSPI 7,160선(+2.2%), 코스닥 844선(+0.9%). 7월 22일 장중 고점 7,101을 상회한 사상 최고 영역입니다.
오늘 주도 섹터
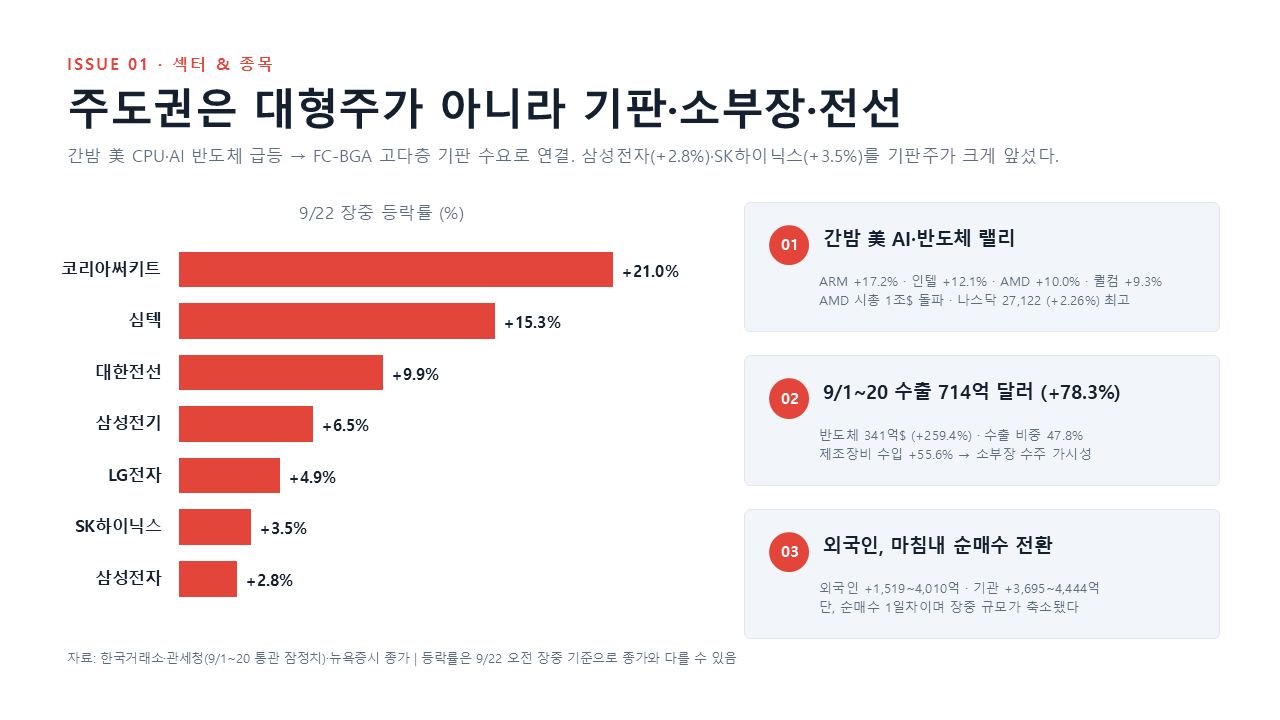
반도체 기판·소부장이 대형주를 압도했습니다. 간밤 인텔 +12.1%, AMD +10%(시총 1조달러 돌파), ARM +17.2%, 퀄컴 +9.3%의 여파로 CPU·AI 가속기 → FC-BGA 기판 수요 연결고리가 작동했습니다.
- 코리아써키트 +21~30%(상한가 터치), 심텍 +15.3%, 삼성전기 +6.5~8.2%(MLCC·FC-BGA 수급 긴박), ISC +7.5%, 한미반도체 +3.2%
- 전선·전력망: 대한전선 +9.9%, 일진전기 +7.1%, 가온전선 +6.0% — 어제 제시한 'AI 전력망' 테마가 그대로 작동
- 대형주: 삼성전자 281,750원(+2.83%), SK하이닉스 1,933,000원(+3.48%)
- 로봇: LG전자 +4.94%
새 데이터 — 9월 1~20일 수출
714억 달러(+78.3%, 역대 최대), 반도체 341억 달러(+259.4%, 수출 비중 47.8%), 무역수지 +230억 달러. 중국 +113.8%, 미국 +118.0%, 대만 +128.5%.
주목할 두 가지:
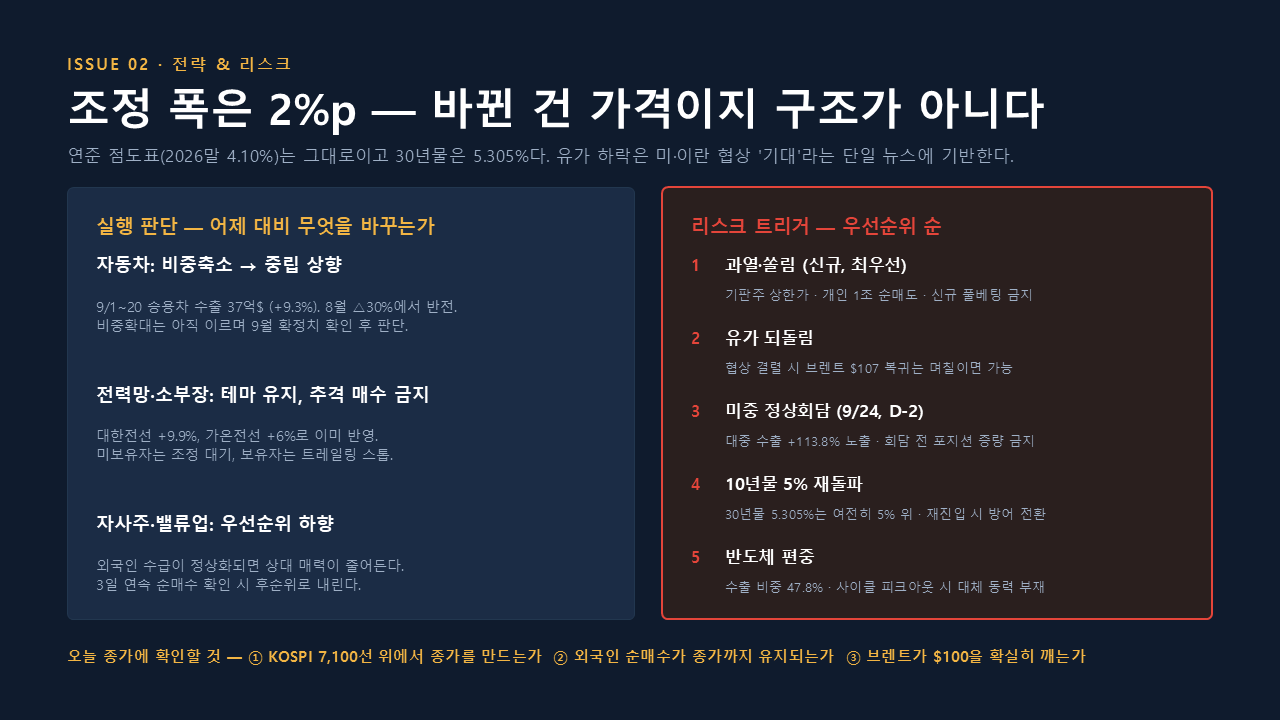
- 승용차 +9.3%로 반전 — 8월 △30%에서 플러스 전환. 자동차를 '비중축소 → 중립'으로 상향합니다.
- 반도체 제조장비 수입 +55.6% — 국내 팹 증설이 실제 집행 중이라는 증거로, 소부장 수주 가시성의 선행 지표입니다.
다만, 여기서 판단을 하나 붙이겠습니다
자산배분은 2%p만 조정했습니다. 바뀐 건 하루치 가격이지 구조가 아닙니다.
연준 점도표(2026말 4.10%)는 그대로고, 30년물은 5.305%로 여전히 5% 위이며, 유가 하락은 미·이란 협상 '기대'라는 단일 뉴스에 기반합니다.
뉴스 하나로 온 것은 뉴스 하나로 되돌아갑니다.
그리고 외국인 순매수가 장 초반 4,010억 → 오전 중 1,519억으로 축소된 점 — 아직 공격적 매수가 아닙니다.
코리아써키트 상한가·심텍 +15%는 하루 변동으로는 과열이고요.
보유자는 트레일링 스톱, 미보유자는 추격 금지가 오늘의 실무 지침입니다. 9/24 정상회담 전에 포지션을 늘리지 않는 것도 포함해서요.
※ 본 분석은 정보 제공용이며 투자 권유가 아닙니다. 장중 시점 데이터라 종가까지 수치가 달라질 수 있습니다.