부보고의 경제/일반 경제 동향
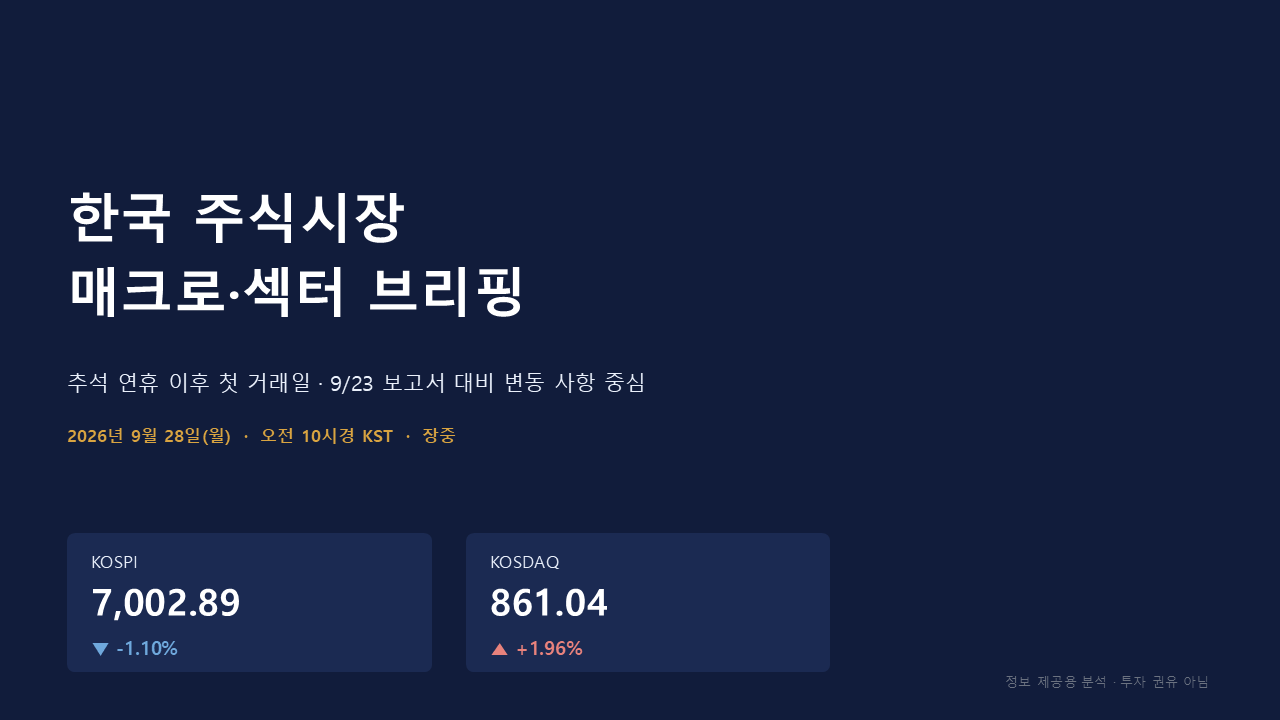
[데일리 경제현황 브리핑] 2026년 9월 28일
부보고
2026. 9. 28. 10:59
반응형
9월 28일 장 초반 시황을 검색해서 전 보고서(9/21~9/23) 이후 변화를 중심으로 정리하겠습니다.
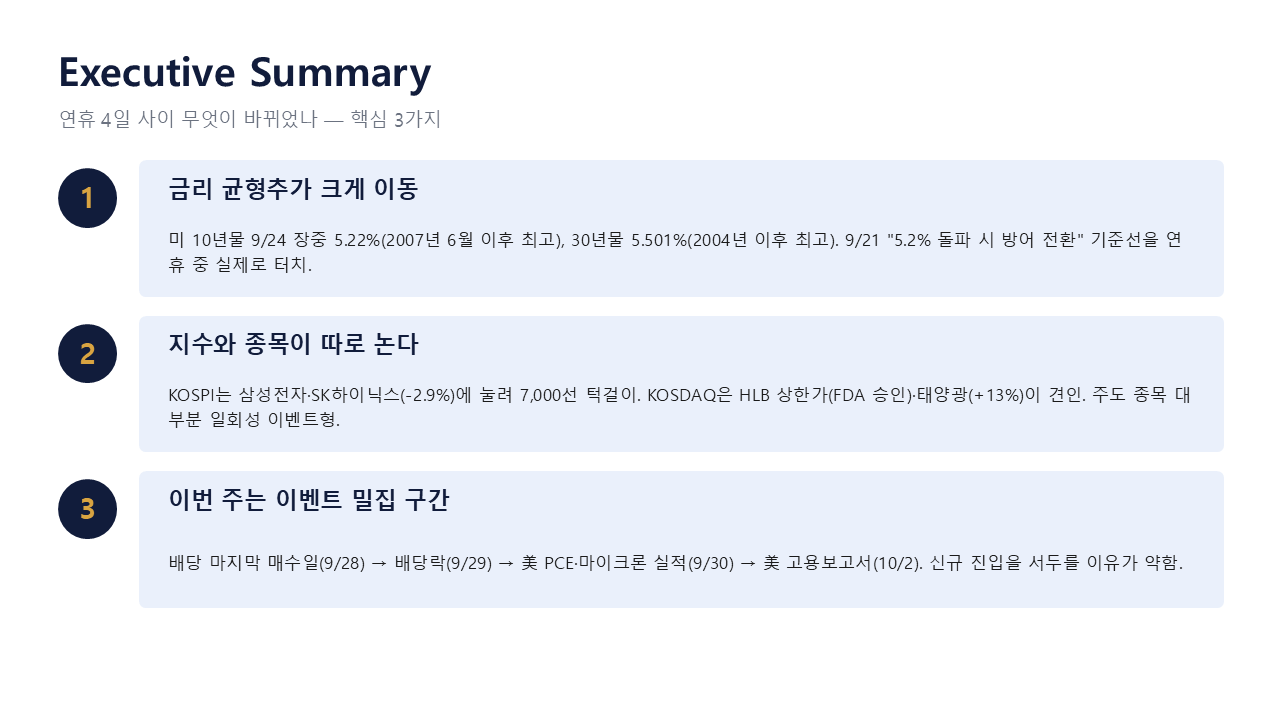
연휴 사이 금리 환경이 크게 나빠졌고, 오늘은 삼성전자·SK하이닉스가 약해 KOSPI가 7,000선을 겨우 지키는 장입니다.
경제 상황 (9/23 보고서 이후 변화)
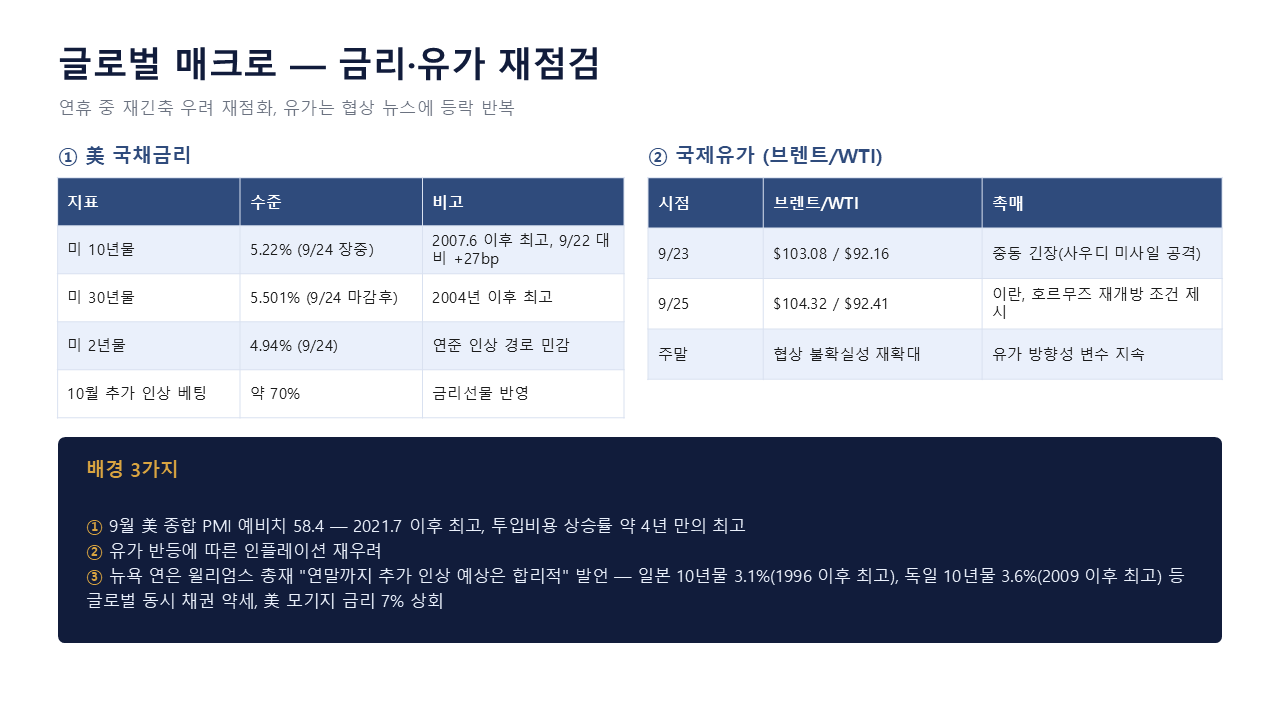
- 미 국채금리: 10년물이 9/24 장중 5.22%(2007년 이후 최고), 30년물이 5.50%(2004년 이후 최고)를 찍었습니다. 9/21 보고서에서 "5.2% 돌파 시 방어 전환"으로 둔 선을 연휴 중 터치했고, 9/23의 "환경이 계속 좋아진다"는 진단은 뒤집혔습니다. 10월 추가 인상 확률은 약 70%로 반영돼 있습니다.
- 유가: 브렌트가 $104선(9/25 종가 $104.32)으로, $100 아래로 내려갔던 9/23보다 다시 올랐습니다. 미·이란 협상 뉴스에 ±3%씩 움직입니다.
- 미중 정상회담: 무역 휴전이 2027년 1월 10일까지 2개월 연장됐고 300억 달러 규모 관세 인하에 합의했습니다. 희토류·첨단 반도체 통제는 진전이 없고 공동성명도 없어 상방 재료는 못 됩니다.
- 환율: 원/달러는 1,357~1,359원대로 안정적입니다.
- 수급: 오늘 외국인이 3,000~4,000억원대 순매도, 개인이 순매수로 받고 있습니다. 9/21~23 사흘간에도 외국인은 KOSPI에서 4,191억원 순매도였습니다. 삼성전자는 2.59조원 순매수, SK하이닉스는 2.28조원 순매도로 갈렸습니다.
- 이번 주 일정: 오늘 삼성전자 배당 마지막 매수일, 내일 배당락, 9/30 미 PCE와 마이크론 실적(한국시간 10/1 새벽), 10/2 미 고용보고서입니다. 10/5·10/9는 휴장이라 10월 초 거래일이 적습니다.
주요 섹터
- 반도체 대형주: 사이클은 견조하지만 배당락과 마이크론이 겹친 주라 추가 매수는 이벤트 이후로 미루는 쪽입니다.
- 기판·MLCC: 관심은 유지하되 이미 많이 올라 추격에는 조심해야 합니다.
- 반도체 장비: 오늘 약세이고, 9/23에 경고한 한 달 랠리 후 차익실현과 같은 방향입니다.
- 태양광·바이오: 오늘 주도 섹터이지만 각각 미국 모듈가격, FDA 승인이라는 개별 이벤트에 반응한 움직임입니다.
- 건설·리츠·고배당·내수: 30년물 5.5% 환경이라 비중축소를 유지합니다.
관심 종목 후보 (매수 권유가 아니라 판단 재료입니다. 저는 투자자문업자가 아닙니다)
종목 오늘 볼 이유 확인할 것
| 삼성전자 | -2.9% | 3분기 배당 약 30조원(주당 4,604원 추정), 메모리 사이클 | 1000주 세후 배당은 약 389.5만원인데 배당락 하락폭이 비슷하면 손실입니다. 마이크론 직전이기도 합니다 |
| SK하이닉스 | -2.9% | HBM 점유율, 대신증권 목표가 320만원 유지 | 솔리다임 상장설, 외국인 순매도 |
| 삼성전기·LG이노텍 | +1.7% / 시초 +11% | AI 기판·MLCC 공급 부족 | 올해 상승폭이 커서 조정 시 변동성이 큽니다 |
| 한화솔루션·OCI홀딩스 | +11~13% | 미국 모듈가격 연초 대비 +20% | 급등 직후라 추격 부담이 크고 미국 정책 변동 위험이 있습니다 |
| HLB | 상한가 | 국내 기업 최초 직접 NDA 항암제 FDA 승인 | 7월에 간암 신약 CRL로 하한가를 맞은 전력이 있어 상업화 실적을 확인해야 합니다 |
오늘 오른 종목은 대부분 하루짜리 이벤트에 반응한 것이라, 배당 막차·상한가·태양광 급등 추격은 이번 주가 지나면 성격이 달라집니다.
서두를 이유가 약하고 마이크론 이후(10/1)에 재평가하는 편이 낫습니다. 반도체 편중이 큰 포트폴리오라면 마이크론 결과 전 비중 점검이 유효합니다.
한계
- 장중 데이터(9시 50분 전후)라 종가에서 크게 달라질 수 있습니다.
- 9/23 외국인 마감 수급은 일별 수치를 직접 확인하지 못하고 3일 합산에서 역산했습니다.
- 미중 세부안(USTR) 공개는 일부 보도 기준이며 공식 확인은 못 했습니다.
반응형