[부동산 경제 동향] 2026년 9월 기준 한국 부동산 시장 분석
2026년 9월 기준 한국 부동산 시장(매매·전세·금리·대출 규제·공급)의 최신 지표를 검색해서 분석하겠습니다.
2026년 9월 한국 부동산 시장은 서울·수도권 중저가 아파트와 전세가 시장을 이끌고 있습니다.
강남 고가 주택은 조정을 받고, 지방은 상급지와 외곽으로 갈려 양극화가 뚜렷합니다. 금리는 오르는데 공급은 부족해서 전세가 가장 불안합니다.
1. 가격 동향
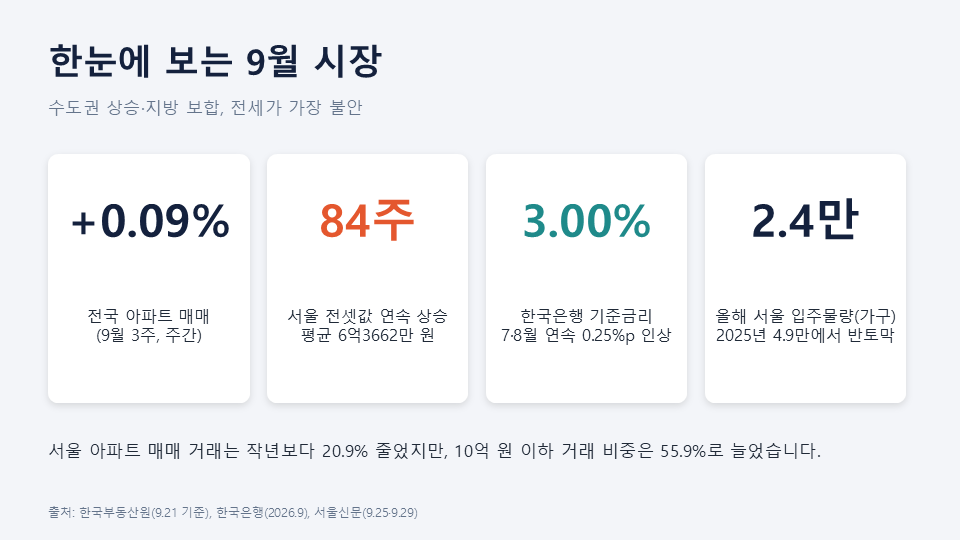
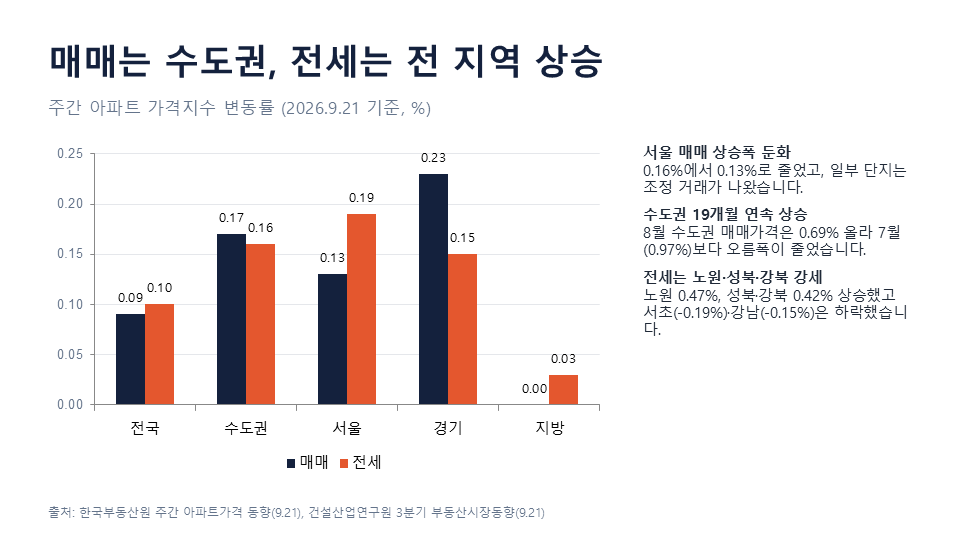
- 매매: 9월 3주(21일 기준) 전국 아파트 매매가격지수는 0.09% 올랐고, 수도권은 0.17%, 서울은 0.13% 상승했으며 지방은 보합이었습니다. 서울 상승폭은 0.16%에서 0.13%로 줄어 일부 단지에서 조정 거래가 나타났습니다. 수도권 상승은 19개월째입니다. 8월 수도권 매매가격은 0.69% 올라 7월(0.97%)보다 오름폭이 줄었습니다.
- 전세: 같은 주 전국 전세가격지수는 0.10% 올랐고, 서울은 0.19%, 경기는 0.15% 상승했습니다. 서울 전셋값은 84주 연속 올라 평균 6억3662만 원으로 최고치를 경신했고, 올해 누적 상승률(9월 둘째 주 기준 7.79%)은 작년 같은 기간의 약 4.7배입니다. 전세 매물도 1년 전보다 13.1% 줄었습니다.
2. 가격대별 차별화
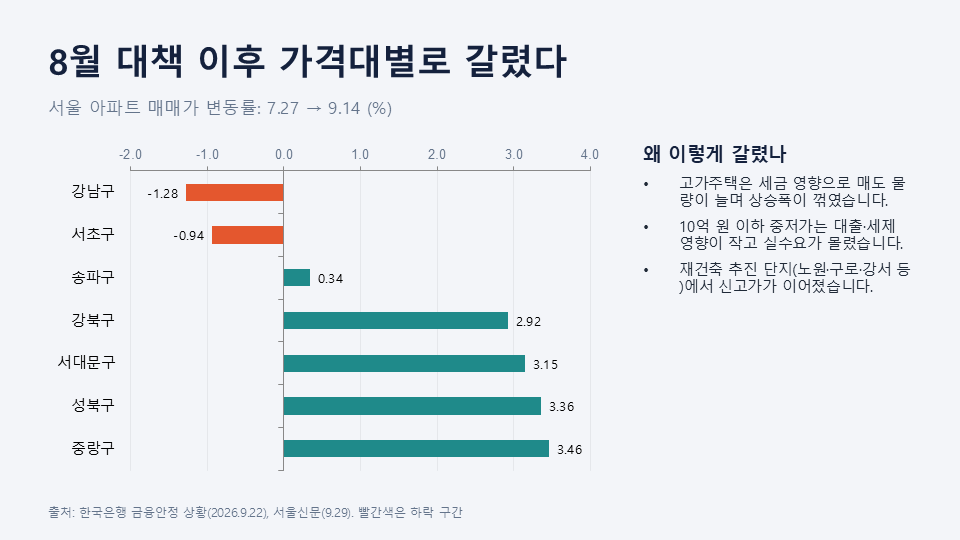
정부의 8월 대책 이후 강남권과 강북·외곽이 다르게 움직였습니다. 한은에 따르면 7월 27일 이후 강남구는 1.28%, 서초구는 0.94% 하락했지만, 중랑구는 3.46%, 성북구는 3.36%, 서대문구는 3.15% 올랐습니다.
세금 부담이 큰 고가주택에서는 매물이 늘고 가격이 꺾였습니다.
거래는 위축됐습니다. 올해 서울 아파트 매매 신고는 5만1803건으로 작년보다 20.9% 줄었지만, 10억 원 이하 거래 비중은 55.9%로 늘었습니다. 거래가 줄어도 가격이 오르는 전형적인 "얇은 시장"입니다.
3. 금리와 대출
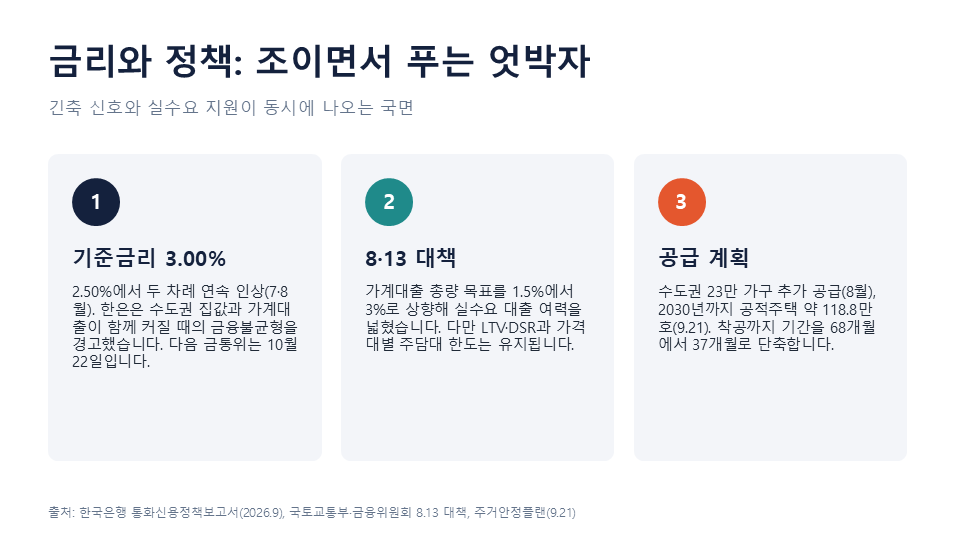
- 기준금리: 한국은행 기준금리는 2.50%에서 3.00%로 두 차례 연속 올랐습니다. 7월과 8월 인상입니다. 한은은 가계대출 증가세가 확대됐다고 진단했고, 수도권 집값과 가계대출이 함께 커질 때의 금융불균형을 경고했습니다. 다음 금통위는 10월 22일로 예정돼 있습니다.
- 정책의 엇박자: 정부는 8월 13일 대책에서 가계대출 총량 증가율 목표를 1.5%에서 3%로 올렸습니다. 대출 문턱이 지나치게 높아진 데 따른 조정으로, 4월 강화 조치를 4개월 만에 되돌렸다는 신뢰 논란도 있습니다. 다만 LTV·DSR과 가격대별 주담대 한도는 유지됩니다. 실수요자 대출 여력은 조금 늘지만 규제 자체가 풀린 것은 아닙니다.
4. 공급
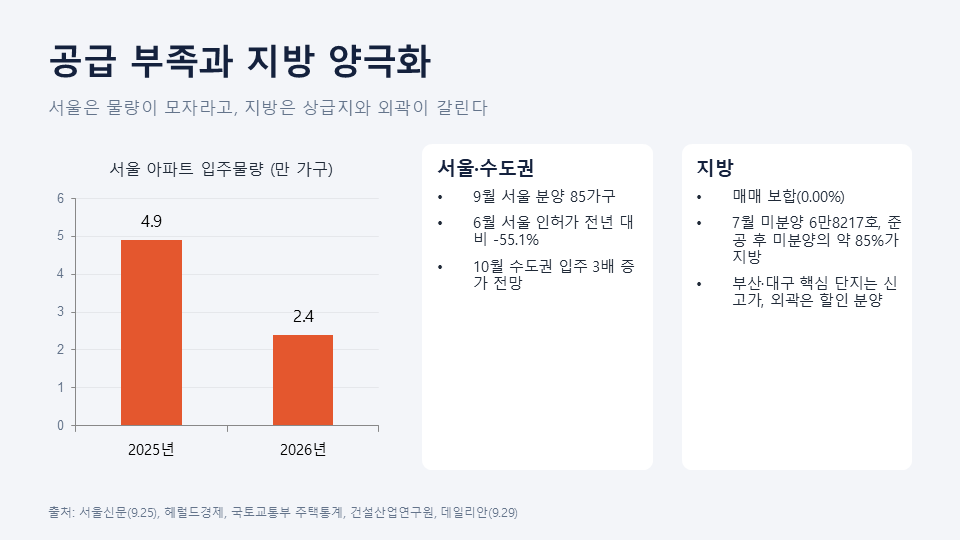
- 입주 감소: 서울 입주물량은 2025년 약 4만9000가구에서 올해 2만4000가구로 반토막 났고, 2027~2028년에도 공급 확대가 제한적입니다. 9월 전국 입주 예정 물량은 1만4174가구로 6년여 만의 최저 수준이었습니다.
- 분양·인허가: 9월 서울 분양은 85가구에 그쳤습니다. 6월 서울 인허가는 전년 동월 대비 55.1% 감소했습니다.
- 10월 변수: 10월에는 전국 분양·입주 물량이 모처럼 크게 늘 전망이고, 수도권 입주는 3배로 늘어납니다. 가을 전세 불안을 일부 덜 수 있습니다.
- 중장기 정책: 8월 대책은 수도권에 23만 가구 이상을 추가 공급하고 후보지 발표부터 착공까지 기간을 68개월에서 37개월로 줄이는 내용입니다. 9월 21일 발표된 주거안정플랜은 2030년까지 공적주택 약 118만8000호를 공급하며 77%를 수도권에 배치합니다. 다만 실제로 입주할 때까지는 시간이 걸리는 계획이고, 119만 호 전부가 새 아파트도 아닙니다.
5. 지방
지방은 전반적으로 보합에 가깝습니다.
7월 전국 미분양은 6만8217호로 전월보다 늘었고, 준공 후 미분양의 약 85%가 지방에 있습니다.
반면 부산·대구 등 핵심 입지에서는 신고가가 나옵니다. 한정된 수요가 학군지나 업무지 인근의 고가·선호 단지에 쏠리는 구조로, 같은 도시 안에서도 갈립니다.
지식산업센터 등 비주거 부동산도 지방일수록 공실 부담이 큽니다.
종합 판단과 관전 포인트
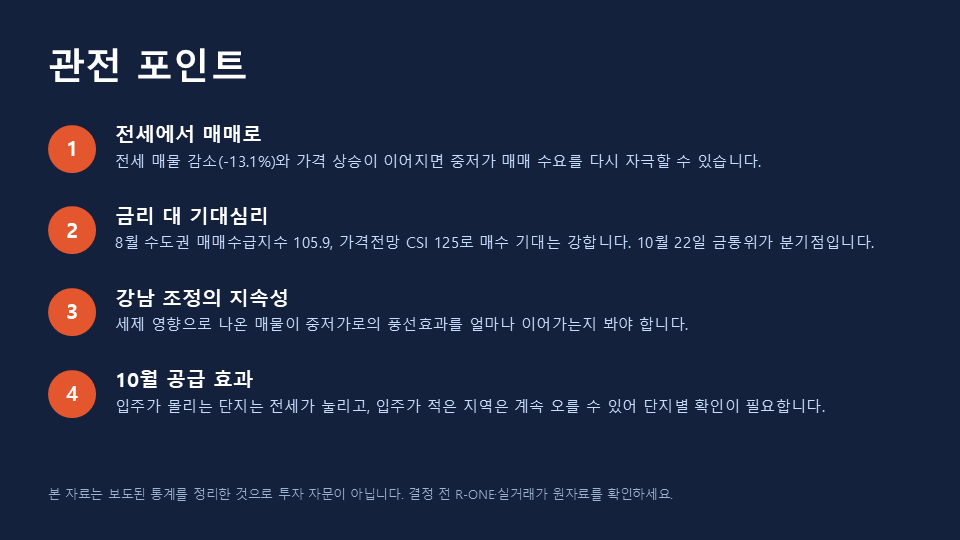
- 전세 → 매매 전이: 전세 매물 감소와 가격 상승이 이어지면 중저가 매매 수요를 다시 자극할 가능성이 큽니다.
- 금리 vs 기대심리: 한은은 두 번 올렸지만 수도권 매수 기대는 강합니다. 8월 수도권 매매수급지수는 105.9, 주택가격전망 CSI는 125로 아직 높은 수준입니다. 10월 22일 금통위와 대출 총량 소진 속도가 분기점입니다.
- 강남 조정의 지속성: 세제 영향으로 매물이 나오는 국면이라, 중저가로의 풍선효과가 얼마나 이어지는지 볼 필요가 있습니다.
- 10월 공급 효과: 입주가 몰리는 단지는 전세가 눌리는 반면, 입주가 적은 지역은 계속 오를 수 있어 단지·지역별 확인이 필요합니다.
위 수치는 언론과 기관 보도를 옮긴 것이라 집계 기준에 따라 차이가 있을 수 있습니다.
투자나 대출 결정 전에는 한국부동산원 R-ONE과 국토부 실거래가 원자료를 확인하시고, 이 분석은 투자 자문이 아니라는 점을 감안해 주세요. 특정 지역(예: 서울 구별, 수도권 신도시)이나 전세·매매 전략 관점으로 더 깊이 볼 수도 있습니다.