부보고의 경제/부동산 경제 동향
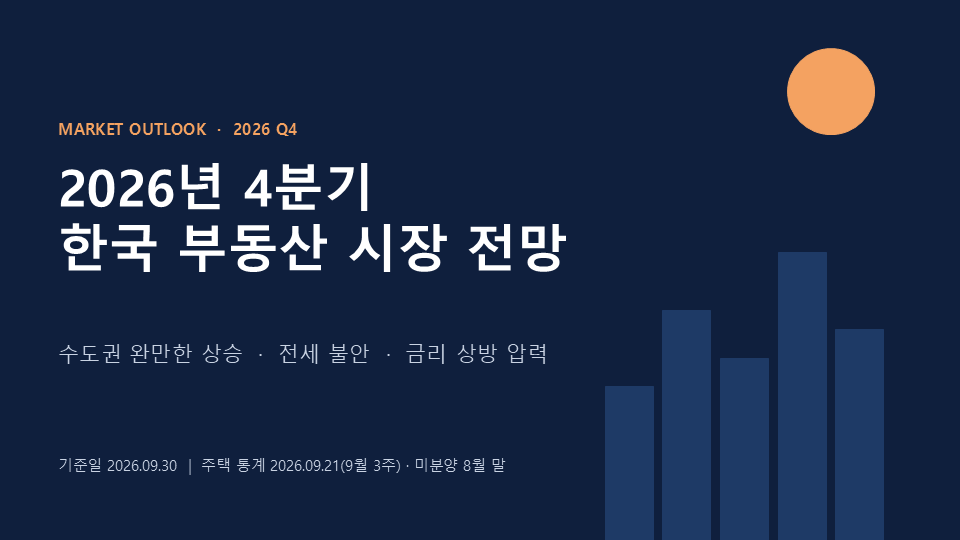
2026년 4분기 한국 부동산 시장 전망
부보고
2026. 10. 1. 09:00
반응형
작성 기준일: 2026년 9월 30일
1. 핵심 요약
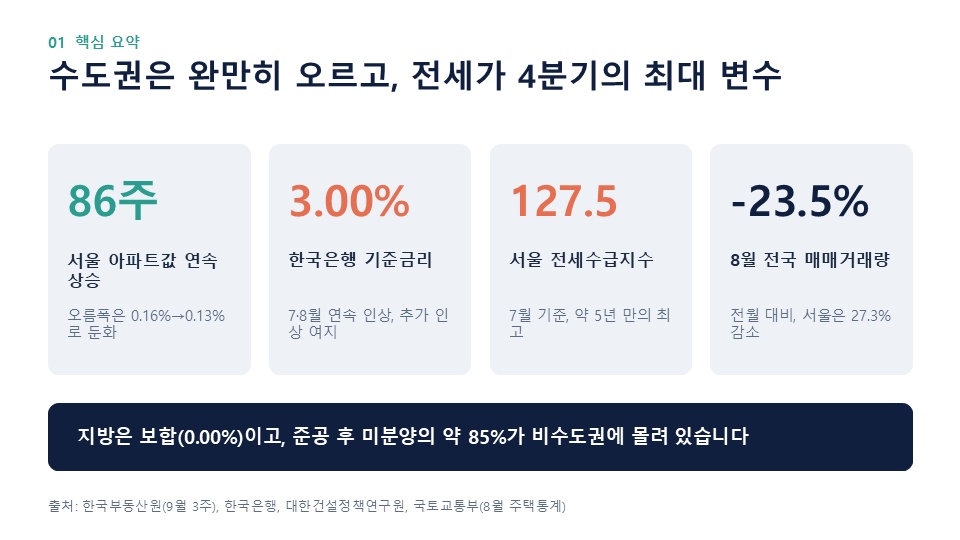
4분기는 수도권 중심의 완만한 상승이 이어지고, 전세 불안이 가장 큰 변수가 될 가능성이 높습니다. 금리 인상과 거래 감소가 상승 속도를 제약합니다.
- 수도권 상승, 지방 보합·약세. 서울은 86주 연속 상승 중이나 오름폭은 둔화되고, 거래량은 줄고 있습니다.
- 전세가 최대 불안 요인. 서울 전세수급지수가 약 5년 만의 최고 수준이며 입주 부족이 이어집니다.
- 금리는 상방 압력. 기준금리 3.00%에 추가 인상 여지가 열려 있어 대출 부담이 커집니다.
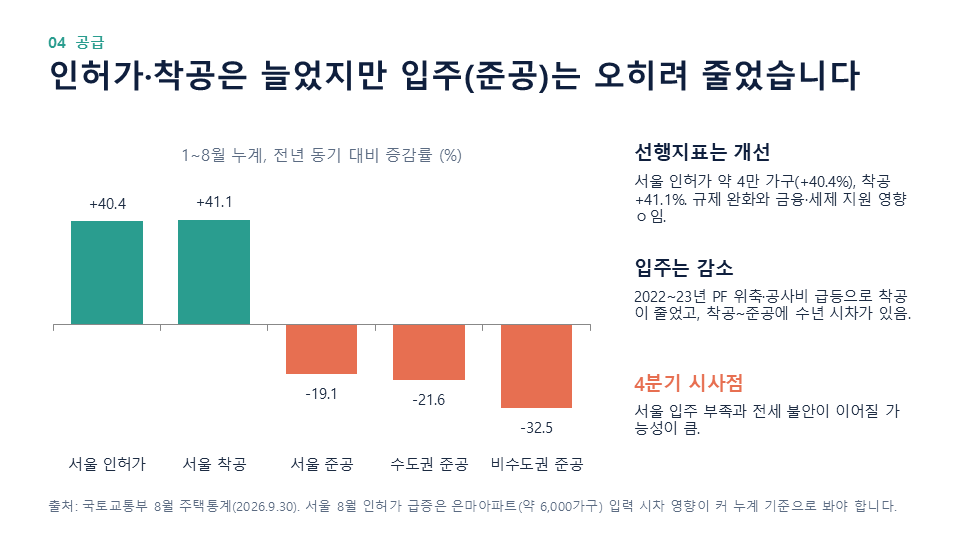
- 공급은 선행지표만 개선. 인허가·착공은 늘었지만 준공(입주)은 오히려 줄었습니다.
- 지방 미분양과 상업용은 별도 흐름. 준공 후 미분양은 지방에 집중되고, 상업용은 오피스·물류 중심으로 안정적이나 금리 인상 영향은 재확인이 필요합니다.
2. 주택시장 현황
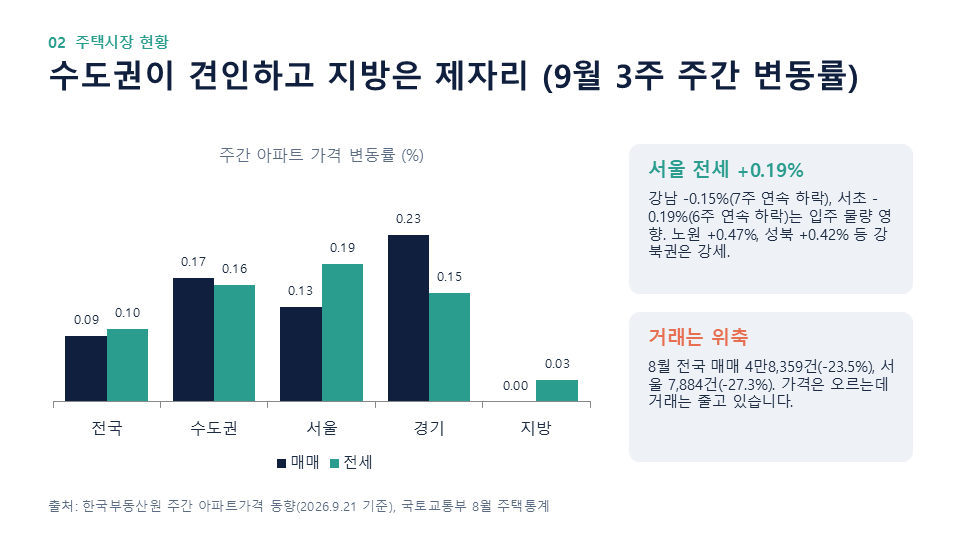
서울 매매가는 86주 연속 오르고 있지만 오름폭은 줄었고, 8월 거래량은 전월보다 20% 넘게 감소했습니다.
구분내용
| 매매(9월 3주) | 전국 +0.09%, 수도권 +0.17%, 서울 +0.13%(전주 0.16%), 경기 +0.23%, 지방 0.00% |
| 전세(9월 3주) | 전국 +0.10%, 서울 +0.19%, 경기 +0.15%. 강남·서초는 입주 영향으로 하락, 노원(+0.47%)·성북(+0.42%) 등 강북권 강세 |
| 지역 양극화 | 182개 시군구 중 118곳 상승, 61곳 하락. 제주·충남 -0.06% 등 |
| 거래량(8월) | 전국 4만8,359건(전월 대비 -23.5%), 서울 7,884건(-27.3%) |
| 서울 전세수급지수(7월) | 127.5, 약 5년 만의 최고 수준 |
3. 핵심 변수
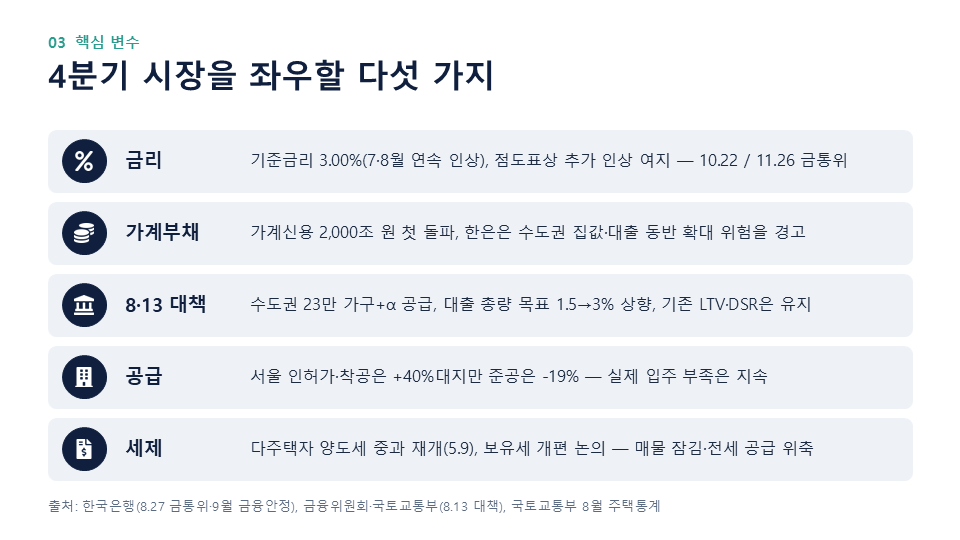
금리
- 한국은행은 7월 16일에 이어 8월 27일 기준금리를 2.75%에서 3.00%로 올려 두 달 연속 인상했습니다. 금통위 위원 7명 중 6명이 찬성했습니다.
- 점도표에서 21개 중 10개가 3.25%를 가리켜, 향후 6개월 내 추가 인상 가능성이 열려 있습니다.
- 남은 금통위는 10월 22일, 11월 26일입니다.
- 올해 성장률 전망은 3.3%로 상향(기존 2.6%)되었고, 물가는 중동전쟁 장기화 등으로 높은 수준입니다.
가계부채·대출 규제
- 2분기 말 가계신용 잔액이 사상 처음 2,000조 원을 넘었습니다.
- 한은은 9월 금융안정 보고에서 수도권 집값 상승과 대출 증가가 금융불균형을 키울 수 있다고 경고했습니다.
- 8월 전 금융권 가계대출은 2.6조 원 늘어 7월(6.4조 원)보다 증가폭이 줄었으나, 당국은 가을 이사철 영향을 지켜본다는 입장입니다.
8·13 부동산 대책
- 수도권에 23만 가구 이상 추가 공급(신규 공공택지 10만 가구 포함), 택지 후보지 발표~착공 기간을 68개월에서 37개월로 단축.
- 가계대출 총량 증가율 목표를 1.5%에서 3%로 상향. 다만 기존 LTV·DSR 규제와 주택가격별 주담대 한도는 유지됩니다.
- 주택공급 금융지원을 26.3조 원에서 47.8조 원 이상으로 확대, PF 보증 강화.
공급: 선행지표와 입주의 괴리
- 1~8월 서울 인허가는 약 4만 가구로 전년 대비 40.4% 증가, 서울 착공은 41.1% 증가했습니다.
- 반면 1~8월 준공은 수도권 -21.6%, 서울 -19.1%, 비수도권 -32.5%로 줄었습니다. 2022~2023년 PF 위축과 공사비 급등의 여파입니다.
- 서울 8월 인허가 급증에는 은마아파트 재건축 물량(약 6,000가구)의 입력 시차가 크게 작용했으므로 월별보다 누계로 봐야 합니다.
세제
- 다주택자 양도세 중과가 5월 9일 4년 만에 재개되었습니다. 매물 잠김 우려가 있고 보유세 개편 논의도 이어지고 있습니다.
4. 전문가 전망
추석 전 조사에서 전문가 10명 전원이 서울 집값의 추가 상승을 전망했고, 전세난은 4분기에 더 두드러질 것으로 봤습니다.
- 매매: 머니투데이 조사에서 연말까지 1.5~5% 추가 상승을 예상했고, 10명 중 5명은 3% 이상을 점쳤습니다. 서울 아파트값은 올해 9월 둘째 주까지 7.94% 올랐습니다.
- 전세: 대한건설정책연구원은 4분기에 매매보다 임대차 시장의 수급 불균형이 두드러질 것으로 봤습니다. 전세난이 지속되면 일부 임차 수요가 매수로 돌아설 수 있습니다.
- 금리: 일부 교수는 내년 봄 이사철 전에 추가 금리 인상이 나올 수 있다고 봤습니다.
- 정책 리스크: 실거주 의무와 보유세 강화가 전세 회수·월세 전환을 부추긴다는 지적이 있어, 임대차 공급 통로를 열어야 한다는 의견이 나옵니다.
5. 지방 주택시장·미분양
지방은 회복이 더딜 가능성이 크고, 준공 후 미분양의 약 85%가 비수도권에 몰려 있습니다.
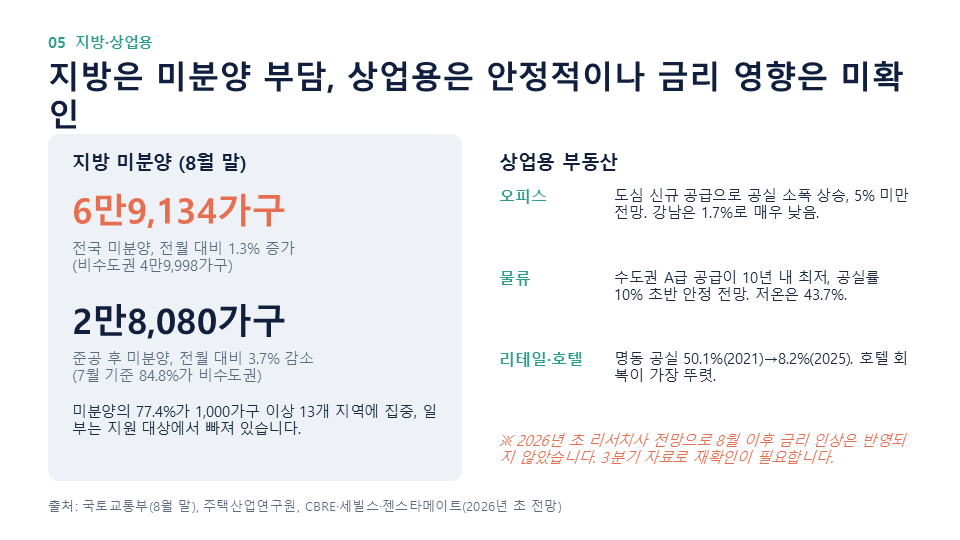
- 8월 말 전국 미분양은 6만9,134가구로 전월 대비 1.3% 늘었습니다. 수도권 1만9,136가구, 비수도권 4만9,998가구입니다.
- 준공 후 미분양(악성)은 2만8,080가구로 전월보다 3.7% 줄었습니다. 7월 기준 2만9,152가구 중 2만4,708가구(84.8%)가 비수도권이었습니다.
- 주택산업연구원은 지방 미분양의 77.4%가 미분양 1,000가구 이상인 13개 지역에 집중되어 있고, 일부는 현행 미분양관리지역·인구감소지역 지원체계에서 빠져 있다고 지적했습니다.
- 비수도권 준공 감소는 장기적으로 공급 기반 약화 문제를 낳을 수 있습니다.
6. 상업용 부동산
오피스·물류는 안정적이지만, 아래 전망은 2026년 초 자료라 8월 이후 두 차례 금리 인상이 반영되지 않았습니다.
세빌스는 금리 동결 기조에서 담보대출 금리가 안정적이라는 전제를 두었습니다. 금리 인상이 투자시장에 주는 영향은 3분기 자료로 재확인이 필요합니다.
섹터전망
| 오피스 | CBRE는 2026년 도심(CBD) 대형 공급 재개로 공실률이 소폭 오르지만 5% 미만으로 안정될 것으로 봤습니다. 세빌스는 2025년 말 서울 공실률 3%대 중반, 강남(GBD) 1.7%, 2026년 프라임 명목 임대료 2~4% 상승을 전망했습니다. 권역별 양극화가 예상됩니다. |
| 물류 | CBRE는 수도권 A급 물류센터 공급이 10년 내 최저로 줄어 공실률이 10% 초반대로 안정될 것으로 봤습니다. 젠스타메이트 기준 상온 물류 공실률 9.8%, 저온 43.7%로 격차가 큽니다. |
| 리테일·호텔 | 명동 공실률은 2021년 50.1%에서 2025년 8.2%로 회복했습니다. 성수·용산은 조정 국면입니다. 외국인 관광객은 2025년 약 1,050만 명으로 2019년의 약 86% 수준까지 회복해 호텔이 가장 뚜렷한 회복세입니다. |
| 투자 거래 | 2025년 거래액은 약 34조 원으로 사상 최대였고, CBRE는 2026년 5~15% 소폭 조정을 예상했습니다. 오피스가 전체 거래의 73%를 차지합니다. |
7. 4분기 시나리오
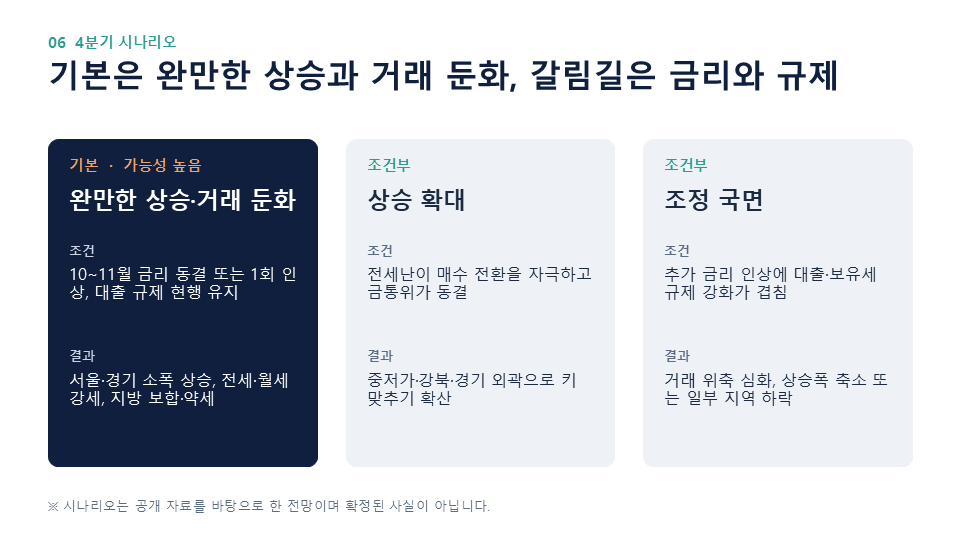
기본 시나리오는 서울·경기의 완만한 상승과 거래 둔화이며, 추가 금리 인상과 규제 강화 여부가 갈림길입니다.
시나리오조건결과
| 기본(가능성 높음) | 10~11월 금리 동결 또는 1회 인상, 대출 규제 현행 유지 | 서울·경기 완만한 상승, 거래 둔화, 전세·월세 강세, 지방 보합·약세 |
| 상승 확대 | 전세난이 매수 전환을 자극, 금통위 동결 | 중저가·강북·경기 외곽으로 키 맞추기 확산 |
| 조정 | 추가 금리 인상 + 대출·보유세 규제 강화 | 거래 위축 심화, 상승폭 축소 또는 일부 지역 하락 |
8. 4분기 체크 일정
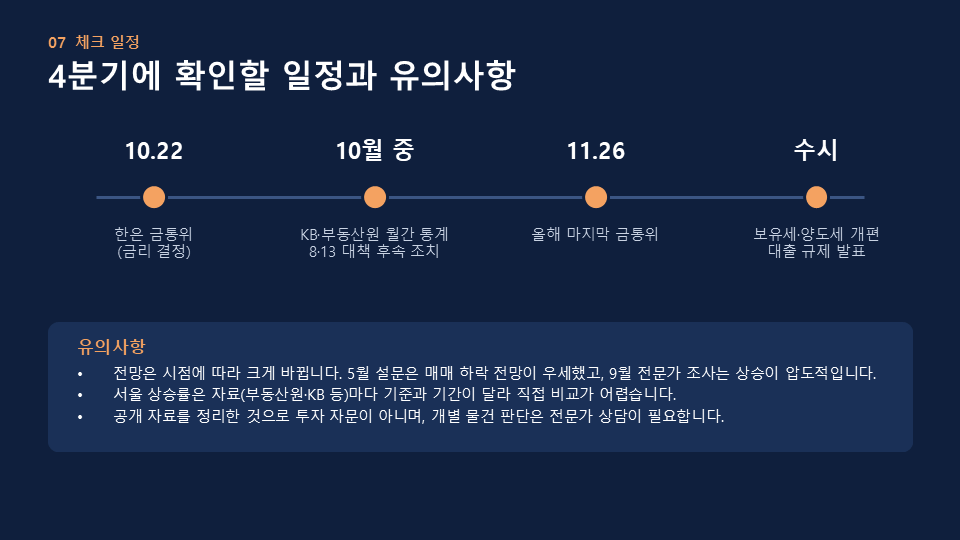
- 10월 22일 한은 금통위 (금리 결정)
- 10월 중 KB·한국부동산원 월간 통계, 8월 대책 후속 조치
- 11월 26일 한은 금통위 (올해 마지막)
- 수시 보유세·양도세 등 세제 개편, 가계대출 규제 발표
9. 유의사항
- 전망이 시점에 따라 크게 바뀌었습니다. 5월 국토연구원 설문에서는 매매 하락 전망이 우세했지만 9월 전문가 조사에서는 상승 전망이 압도적입니다.
- 서울 상승률은 자료(부동산원·KB 등)에 따라 기준과 기간이 달라 직접 비교가 어렵습니다.
- 본 문서는 공개 기사와 리서치 자료를 정리한 것으로 투자 자문이 아니며, 개별 물건 판단은 전문가 상담이 필요합니다.
반응형