[위클리 한국 주식시장 분석] 한국 주식시장 주간 분석 (2026년 9월 28일 ~ 10월 2일)
작성 시점: 2026년 10월 6일(화) 오후 | 지난주 마감 데이터 기준 · 10/5(월)은 개천절 대체공휴일로 휴장 10/1 보고서(장중 기준) 이후 확정 종가로 다시 정리 · 변동 사항 중심
Executive Summary
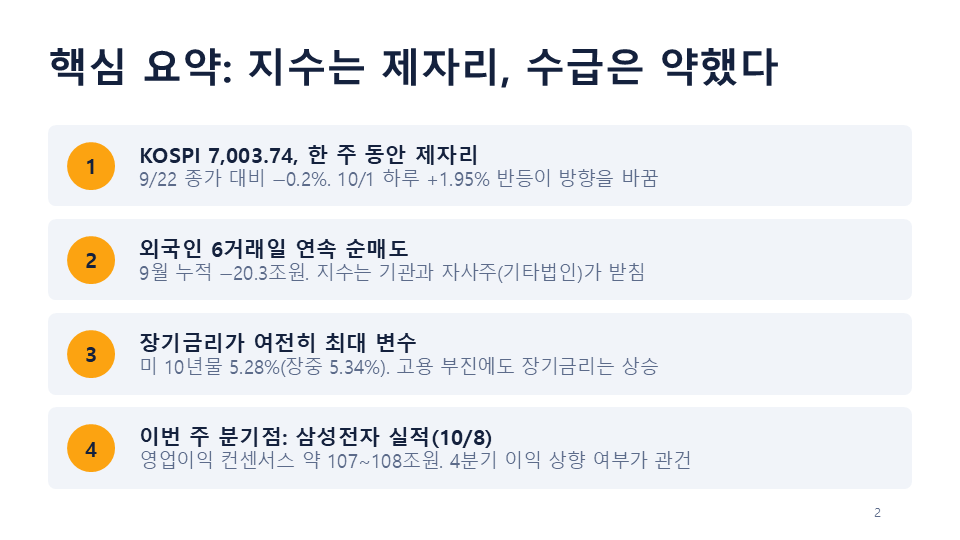
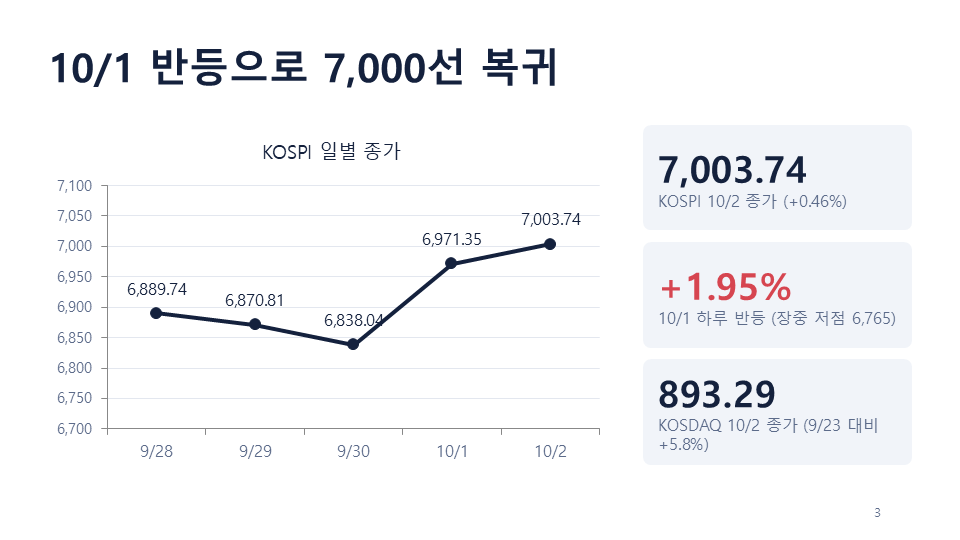
- 지난주는 '금리가 누르고, 실적이 받친' 한 주였다. KOSPI는 9/28~9/30에 6,889 → 6,838로 3일 연속 밀렸다가, 10/1(+1.95%)·10/2(+0.46%) 이틀 반등해 7,003.74로 마쳤다. 9/22 종가(7,017.91)와 사실상 같은 자리다. 한 주 동안 지수는 제자리였고, 내부에서는 대형주가 팔리고 소부장·기판이 순환매를 받는 분화가 컸다.
- 10/1 보고서의 장중 판단은 종가에서 뒤집혔다. 당시 KOSPI는 6,810선 약세였으나 마이크론 호실적과 9월 수출(+83.5%)이 전해지며 오후에 반등, 6,971.35(+1.95%)로 마감했다. 장중 수치로 방향을 단정하면 안 된다는 점이 다시 확인됐다.
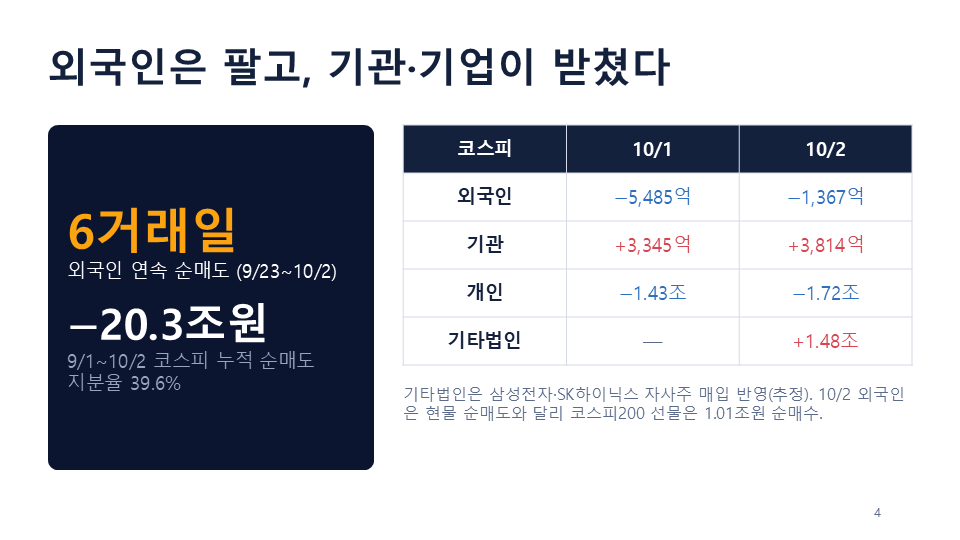
- 외국인은 6거래일 연속 순매도다. 9/1~10/2 코스피 누적 순매도 20.3조원, 외국인 지분율 39.6%. 지수를 받친 것은 기관과 기타법인(삼성전자·SK하이닉스 자사주 추정) 1.48조원이다. 장기금리(10년물 5.28%)와 외국인 이탈이 이번 주에도 핵심 변수다.
- 이번 주 최대 이벤트는 삼성전자 3분기 잠정실적(10/8) 과 FOMC 의사록이다. 컨센서스는 영업이익 약 107~108조원이며, 환율 하락으로 최근 눈높이가 6% 정도 낮아졌다.
1. 지난주 KOSPI·KOSDAQ 흐름
일자 KOSPI 등락 KOSDAQ 비고
| 9/28(월) | 6,889.74 | — | 846.58 (+0.25%) | 추석 연휴 후 재개장 |
| 9/29(화) | 6,870.81 | △0.27% | 849.80 (+0.38%) | 외국인 △2.90조 |
| 9/30(수) | 6,838.04 | △0.48% | 855.91 (+0.72%) | 외국인 △2.05조, 장중 6,956 → 마감 6,838 |
| 10/1(목) | 6,971.35 | +1.95% | 894.29 (+4.48%) | 장중 저점 6,765 → 종가가 고점 근처. 코스닥 7/1 이후 첫 890선 |
| 10/2(금) | 7,003.74 | +0.46% | 893.29 (△0.11%) | 5거래일 만에 7,000선 탈환. 코스닥 장중 903.88 → 반납 |
- 9/22 종가 7,017.91 대비 −0.2%, KOSDAQ은 9/23 종가(844.48) 대비 약 +5.8%.
- 10/1 하루가 한 주의 방향을 바꿨다. 장 초반 외국인·기관 동반 매도로 6,765까지 밀렸다가 반도체 대형주가 상승 전환하며 종가가 장중 고점(6,971.36)에 붙었다.
- 10/2는 장 후반(오후 3시 이후) 기관 매수로 7,000을 넘겼다. 장중 고점 7,011, 저점 6,928. 종가의 7,000선은 장 막판 수급이 만든 수치이므로 안착으로 보기는 이르다.
2. 수급 — 지수는 외국인이 아니라 기관과 기업이 받쳤다
주체 10/1 코스피 10/2 코스피 비고
| 외국인 | △5,485억 | △1,367억 | 6거래일 연속 순매도 (9/23부터) |
| 기관 | +3,345억 | +3,814억 | 두 날 모두 지수 반등 주도 |
| 개인 | △1조 4,306억 | △1조 7,206억 | 반등 구간 차익실현 |
| 기타법인 | — | +1조 4,830억 | 삼성전자·SK하이닉스 자사주 매입 반영 |
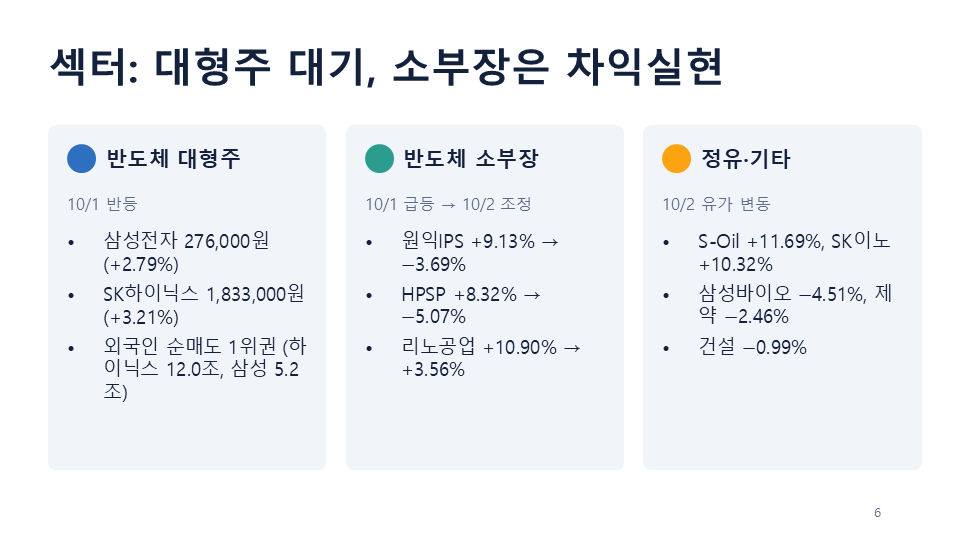
- 외국인 누적: 9/1~10/2 코스피 순매도 20조 3,050억원(22거래일 중 순매수는 7일). SK하이닉스 12.0조, 삼성전자 5.2조 순매도. 외국인 지분율은 SK하이닉스 49.7%(2023년 5월 이후 최저), 삼성전자 46.4%.
- 현·선물 엇갈림: 10/2 외국인은 현물을 팔았지만 코스피200 선물은 1조 105억원 순매수했다. 방향 전환 신호인지 헤지 성격인지는 이번 주 현물 수급으로 확인해야 한다.
- 코스닥: 10/1에는 외국인(+2,281억)·기관(+5,681억)이 동반 매수했고, 10/2에는 외국인이 △1,744억 순매도로 돌아서 900선을 반납했다.
- 환율 조건은 충족됐는데 외국인은 팔았다. 원/달러는 9/30 1,352.8원, 10/1 1,358.4원, 10/2 1,350.6원(장중 1,366.2 ~ 1,349.8)으로 안정적이다. 9/22~23에 "환율이 외국인 복귀의 선결 조건"이라고 봤던 판단은 불충분했고, 외국인 수급은 미 장기금리와 반도체 대형주 밸류에이션에 더 크게 좌우되고 있다.
3. 섹터·종목 — 대형주는 쉬고, 소부장은 순환매
반도체 대형주
종목 9/30 10/1 코멘트
| 삼성전자 | 268,500원 (△1.47%) | 276,000원 (+2.79%) | 마이크론·수출 호재 반영 |
| SK하이닉스 | 1,776,000원 (+0.62%) | 1,833,000원 (+3.21%) | 외국인 매도 최대 종목 |
| 삼성전기 | — | +3.17% | 10/2 +1.28% |
반도체 소부장 — 10/1 급등, 10/2 차익실현 시작
종목 10/1 10/2
| 원익IPS | +9.13% | △3.69% |
| HPSP | +8.32% | △5.07% |
| 리노공업 | +10.90% | +3.56% |
| 이오테크닉스 | +8.46% | — |
| 심텍 | +6.25% | — |
마이크론 CAPEX 확대 기대가 장비주를 끌어올렸지만 하루 만에 일부가 되돌려졌다. 9/23에 "확인된 것은 가격뿐, 증설·수주는 기대"라고 했던 상태가 크게 달라지지 않았다.
10/2 기타 섹터: 정유(S-Oil +11.69%, SK이노베이션 +10.32%, GS +4.11%)가 유가 변동에 급등했다. 삼성바이오로직스 △4.51%, 제약 △2.46%, 건설 △0.99%는 약세였다. 코스닥 알테오젠·에코프로계열은 10/1 4~5% 반등했다.
4. 글로벌 — 금리는 정점 후 반락했지만 5.2%대에 머물렀다
지표 10/1(미 현지) 10/2(미 현지) 비고
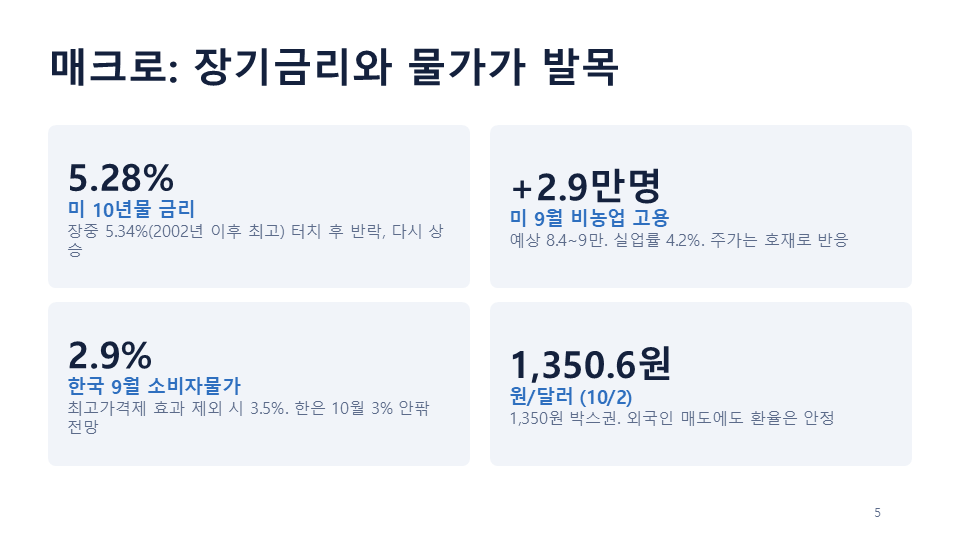
| 미 10년물 | 장중 5.3445% → 종가 5.243% | 5.281% | 2002년 4월 이후 최고치 터치 후 반락, 다시 상승 |
| S&P 500 | 7,666.45 (+0.19%) | 7,722.72 (+0.73%) | |
| 나스닥 | 26,871.60 (+0.04%) | 27,190.86 (+1.19%) | 9/23 최고(27,244) 직전 |
| 다우 | — | +0.49% | |
| 브렌트(12월물) | $102.31 (+4.4%) | 하락 보도 | 미국 중동 병력 증파 |
9월 미국 고용(10/2 발표): 비농업 +2.9만명(예상 8.4~9만), 실업률 4.2%(8월 4.1%), 8월 수정치 13.3만명. 발표 전에도 시장은 10월 인상 확률을 20%대 중반으로 낮게 반영하고 있었고(뉴스핌·코인데스크), 약한 고용으로 인상 부담은 한층 더 줄었다. 주가는 '나쁜 소식이 호재'로 반응했다.
불편한 신호: 고용이 식었는데도 10년물은 5.28%로 올랐다. 단기 정책금리 경로가 아니라 장기 구간(인플레·재정·기간 프리미엄) 이 금리를 끌어올리고 있다는 해석이 가능하다. 이는 해석이며, 확인하려면 이번 주 FOMC 의사록과 30년물 흐름을 봐야 한다.
5. 한국 매크로
지표 수치 해석
| 9월 소비자물가 | 2.9% (8월 3.1%) | 두 달 만에 2%대 |
| 근원물가 | 2.8% (8월 3.4%) | 통신요금 기저효과 소멸로 하락 |
| 석유류 | +14.8% | 정부 석유 최고가격제로 0.6%p 억제. 제도가 없었다면 3.5% |
| 한은 평가 | 10월 3% 안팎 전망 | 기저효과 제외 시 기조적 오름세는 확대, 반도체 가격 상승으로 내구재도 상승 |
| 9월 수출(확정) | 1,209.4억달러 (+83.5%) | 반도체 603억달러 (+262.8%), 수출 비중 약 49.9% |
| 원/달러 | 1,350.6원 | 박스권(1,350원 안팎) |
- 물가가 '2%대로 내려왔다'는 헤드라인과 달리 한은은 경계를 유지했다. 금리 인하 기대로 읽기 어려운 구도이며, 이는 금리 민감·내수 비중축소 판단과 일치한다.
- 9월 수출 호조는 이미 알려진 재료다. 반도체 수출 비중이 50%에 가까워진 점은 호재이자 편중 리스크다.
6. 판단 변경 (10/1 대비)
항목 10/1 판단 10/6 판단 이유
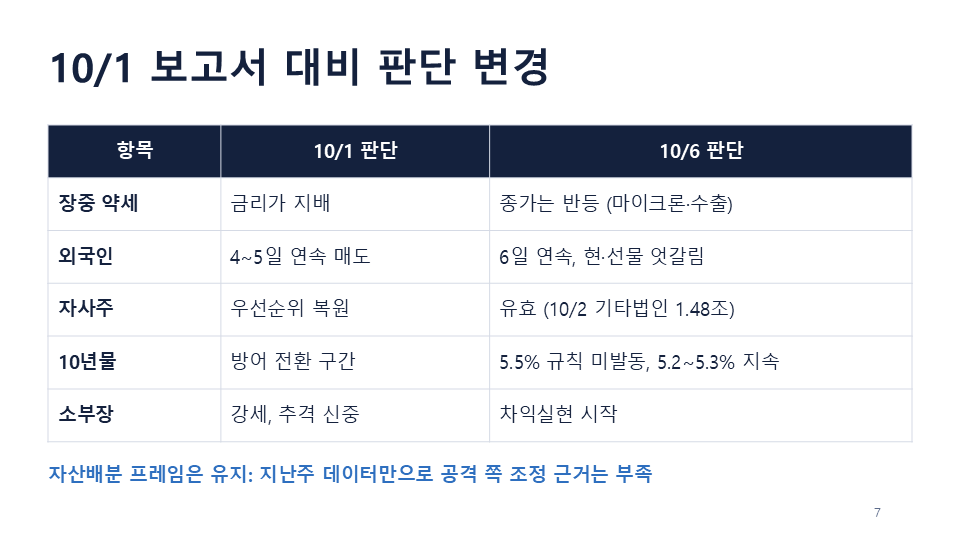
| 장중 약세 해석 | 금리가 지배 | 종가는 반등 | 마이크론·수출 호재가 오후 수급을 바꿈 |
| 외국인 | 4~5일 연속 매도 | 6일 연속, 현·선물 엇갈림 | 선물 1조 순매수는 추가 확인 필요 |
| 자사주(기타법인) | 우선순위 복원 | 유효 확인 | 10/2 기타법인 1.48조 |
| 10년물 | 방어 전환 구간 | 5.5% 규칙 미발동, 5.2~5.3% 지속 | 장중 5.34% 후 반락 |
| 소부장 | 강세, 추격 신중 | 차익실현 시작 | 10/2 원익IPS·HPSP 하락 |
| 유가 | 재상승 | 변동성 확대 | 브렌트 +4.4% 후 하락, 정유주 +10% |
| 반도체 대형주 | 기대수익 하향 | 이벤트 대기 | 삼성전자 실적(10/8) 결과로 재평가 |
자산배분 프레임: 10/1 표(중립형 단기채·MMF 30%, 전력·로봇 10%)를 유지한다. 지난주 데이터는 금리 정점 통과를 확인한 것이 아니므로 공격 쪽 조정 근거로는 부족하다.
7. 이번 주(10/6~) 체크리스트
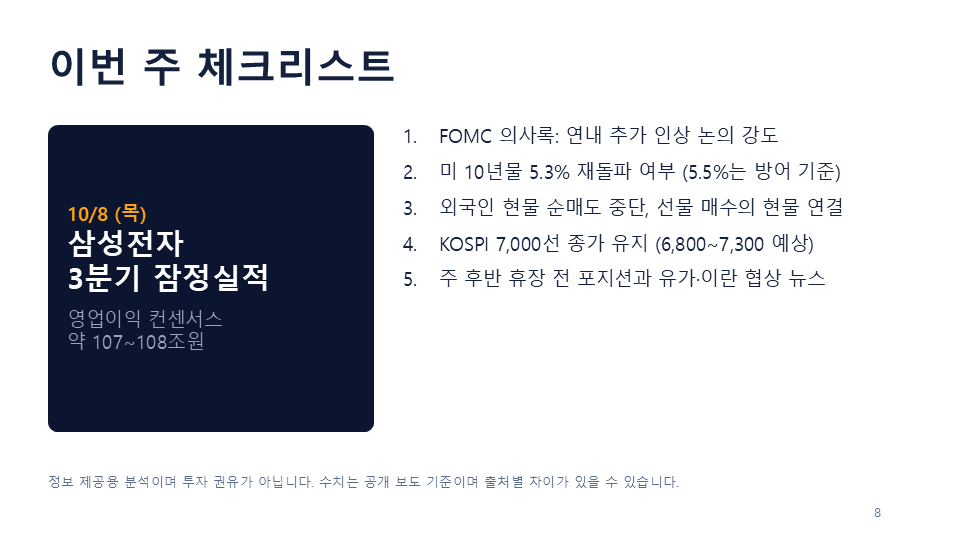
- 삼성전자 3분기 잠정실적(10/8, 목) — 영업이익 컨센서스 약 106.9조원(키움, 9월 이후 6.2% 하향) ~ 108.1조원(에프앤가이드). 3분기 수치보다 4분기·2027년 이익 추정 상향이 재개되는지와 외국인의 반도체 순매수 전환 여부가 관건이다.
- 9월 FOMC 의사록 — 연내 추가 인상 논의 강도, 장기금리 관련 언급.
- 미 10년물 5.3% 재돌파 여부 — 5.5% 도달 시 기존 방어 규칙(주식 비중 축소) 검토 구간.
- 외국인 현물 순매도 중단 여부 — 6일 연속 매도가 끊기는지, 선물 순매수가 현물로 이어지는지.
- 7,000선 종가 유지 — 10/6 장 초반 7,044 시가 후 6,994까지 밀렸다가 7,011 부근(9시 10분)이었다. 종가로 확인해야 한다.
- 주 후반 휴장 일정 — 기사에서 주 후반 휴장이 언급됐다(한글날 10/9 추정, 거래소 공지로 확인 필요). 휴장 전 포지션 노출과 이란 협상·유가 뉴스에 주의.
키움증권의 이번 주 코스피 예상 범위는 6,800~7,300이다.
분석의 한계와 유의사항
- 본 보고서는 공개 보도에 기반한 정보 제공용 분석이며 특정 종목의 매수·매도 권유가 아닙니다. 저는 투자자문업자가 아니며 최종 판단과 결과는 투자자 본인에게 귀속됩니다.
- 9/28 KOSPI 등락률과 9/23 KOSPI 종가는 확인하지 못해, 주간 등락은 9/22 종가 기준으로 계산했습니다.
- 외국인 순매도 금액은 보도마다 소폭 차이가 있습니다(10/1 △5,473억 ~ △5,485억, 10/2 △1,367억 ~ △1,438억). 한국거래소 집계 시점 차이로 보이며 가장 많이 보도된 수치를 썼습니다.
- 외국인 20.3조원 순매도는 전자신문의 한국거래소 인용(9/1~10/2) 수치이며, 9/21 보고서의 '9월 초 순매수 전환' 서술과는 월 누적으로 보면 반대 방향이었습니다.
- 삼성전자 실적 발표일은 8일로 보도됐고(머니투데이, 국제뉴스), 컨센서스는 출처별로 106.9조~108.1조원으로 다릅니다.
- 10/2 브렌트 종가는 확인하지 못했습니다. 정유주 급등은 10/1 유가 상승을 반영한 것으로 추정됩니다.
- 10/6 장중 수치는 작성 시점 이전 보도 기준이며 종가와 다를 수 있습니다.
- 미국 10년물의 '2002년 4월 이후 최고'는 장중 5.3445% 기준 보도입니다.