[유튜브 스크립트 분석] 전 세계 국채금리 급등, 지금 아무도 말하지 않는 것들 - 교양이를 부탁해
https://www.youtube.com/watch?v=bLTnEwWdirk
스크립트 정리: AI 시대와 금리, 그리고 한국 증시 (경제적 관점)
1. 한 줄 요약
"AI 시대는 확실히 오지만, 그 과정에서 빚으로 버티던 기업은 금리가 오르면 무너진다.
철도·스마트폰·자동차 때도 그랬다. 지금 투자자가 볼 변수는 '실질금리'와 '자금조달 가능성'이다."
2. 스크립트의 논리 흐름
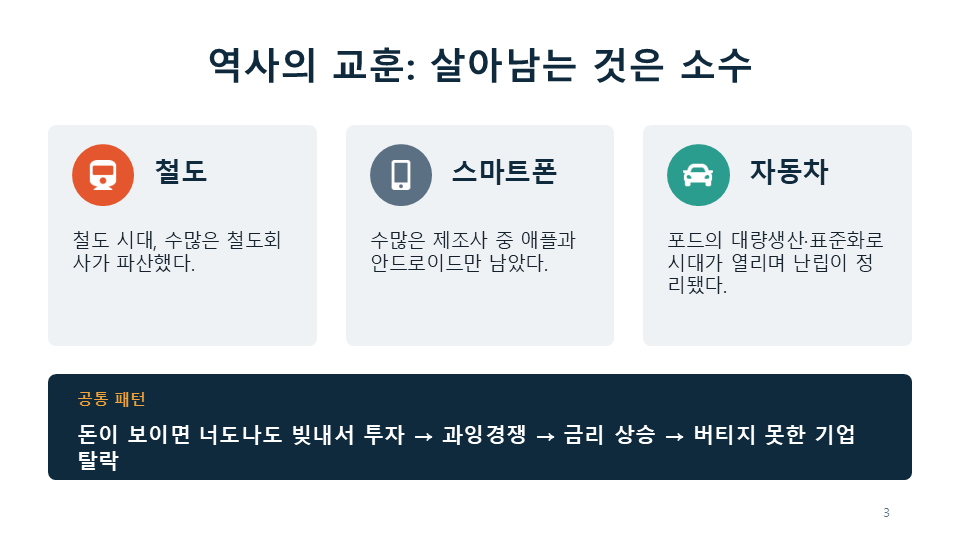
- 역사적 비유: 철도, 스마트폰, 자동차 시대에도 신산업은 왔지만 수많은 기업이 망했습니다. 가만히 있어서가 아니라 돈이 보여서 빚을 내 과잉 투자하다가 망했다는 논리입니다.
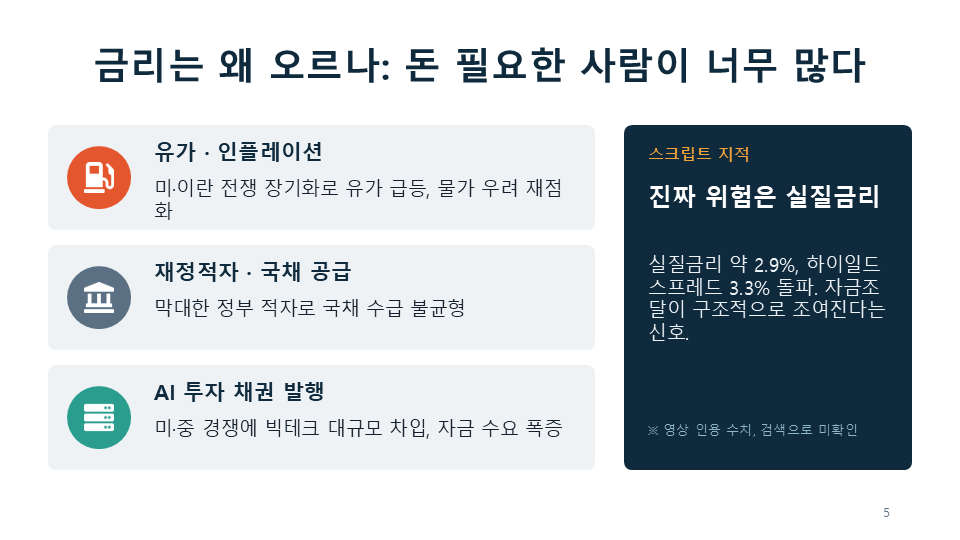
- 금리 상승의 성격: 금리는 돈 필요한 사람이 많아서 오릅니다. 미·중이 AI에서 사활을 걸고 경쟁하니 투자 수요가 끝없이 늘고, 금리는 경쟁이 꺾여 누군가 망해야 내려갑니다.
- 과거 금리 인상 사이클: 최근 30년간 5번의 사이클에서 금리는 처음 예상보다 항상 더 올랐습니다. 주가는 성장률이 금리를 웃돈 사이클(IT 버블기 등)에서는 올랐고, 인플레이션이 원인인 사이클에서는 폭락했습니다.
- 실질금리와 스프레드: 미국 장기채 상승분의 대부분이 실질금리 상승이었고(실질금리 약 2.9%), 하이일드 스프레드도 3.3%를 넘어 자금 조달이 빡빡해지고 있습니다.
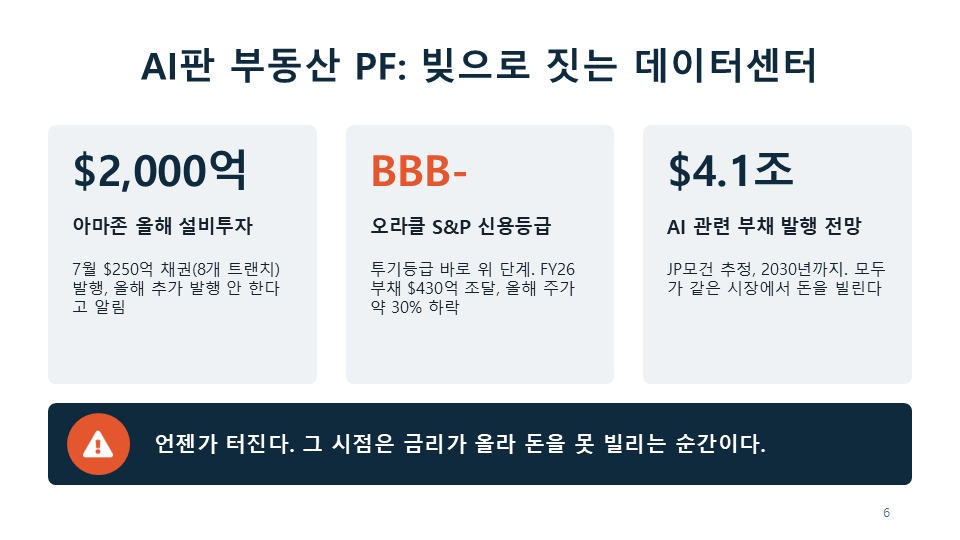
- AI판 부동산 PF: 데이터센터 투자가 부채 중심으로 늘고, 오라클·메타처럼 장부 밖(SPV 등) 부채도 많습니다. 이런 구조는 '돈을 못 빌리는 순간' 터집니다.
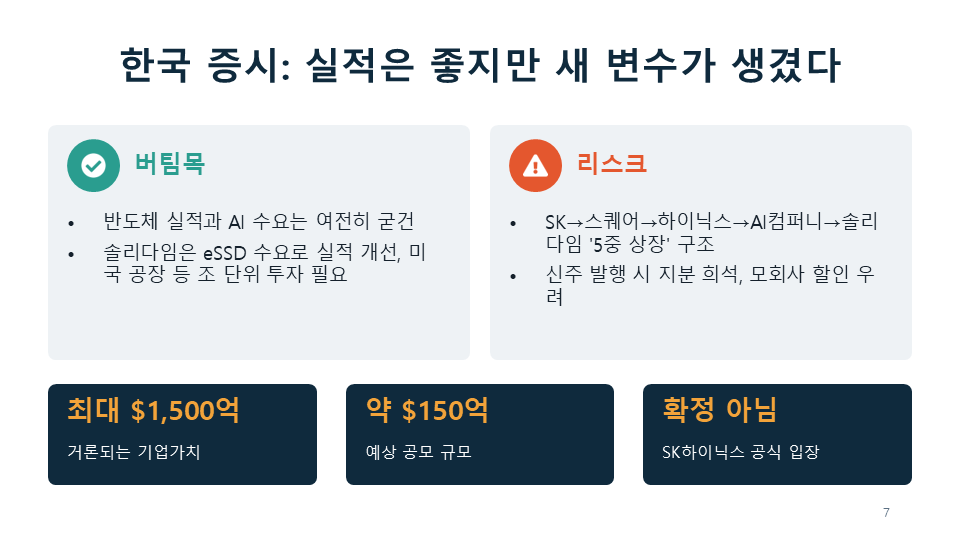
- 한국 증시의 새 변수: 반도체 실적은 여전히 좋지만, SK하이닉스 → 솔리다임 미국 상장 같은 중복상장 이슈가 주주가치를 훼손할 수 있다는 우려가 생겼습니다.
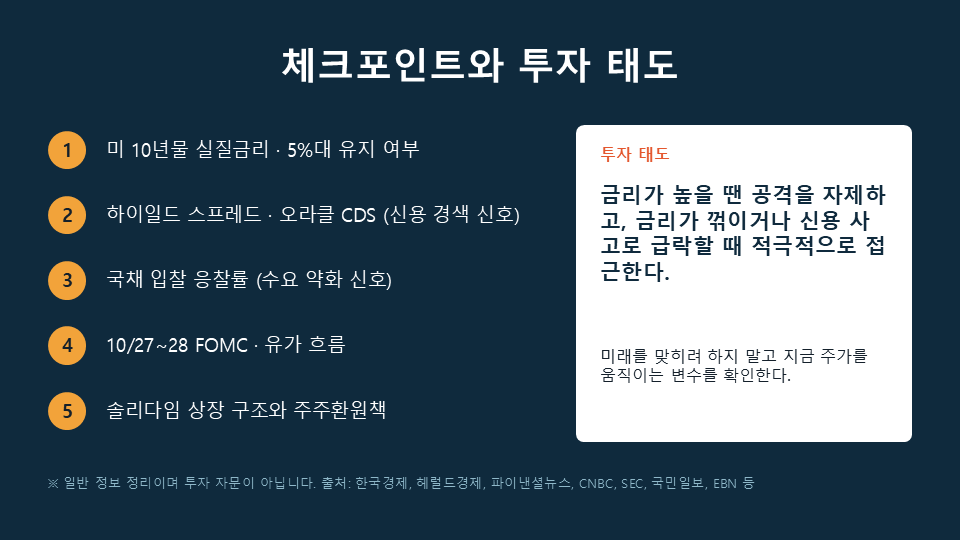
- 투자 태도: 아무도 미래를 모르니, 지금 주가에 결정적인 변수(금리, 자금조달)를 체크하며, 금리가 높을 땐 공격적으로 나서지 않고 금리가 꺾이거나 신용 사고로 급락할 때 적극적으로 접근하는 게 합리적이라는 결론입니다.
3. 웹검색으로 확인한 현재 상황 (2026.10.6 기준)
미국 금리
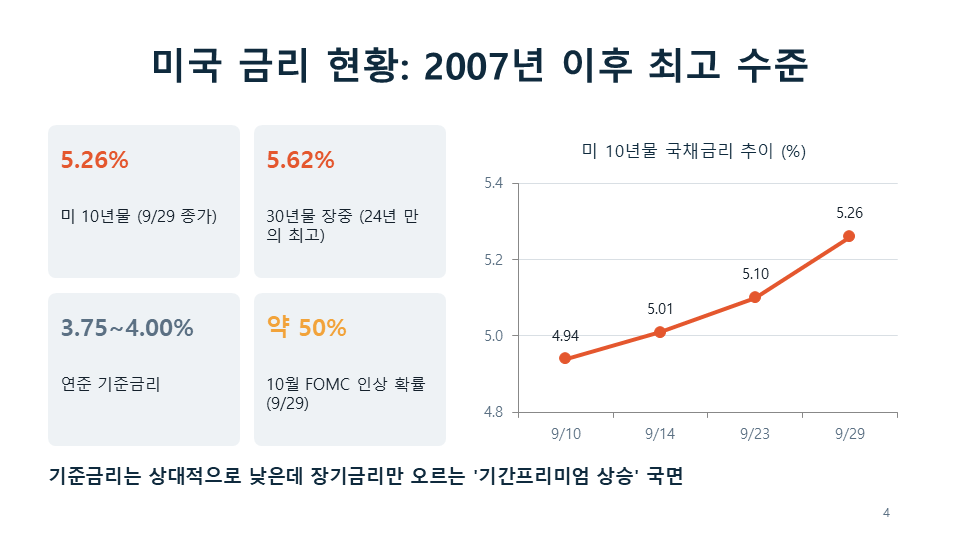
- 10년물은 9/14에 5%를 넘어 2023년 10월 이후 처음, 2007년 이후 두 번째로 돌파했습니다. 9/23에는 2007년 7월 이후 최고인 5.1%대까지 올랐고, 9/29 종가는 5.255%입니다.
- 30년물은 9/29 장중 5.62%로 약 24년 만의 최고 수준이었습니다.
- 연준 기준금리는 3.75~4.00%인데, 장기금리가 기준금리를 크게 웃돌아 '기준금리는 낮은데 장기금리만 오르는' 기간프리미엄 상승 국면입니다.
- 상승 배경은 미·이란 전쟁 장기화에 따른 유가 급등, 막대한 재정적자, AI 인프라 투자 붐에 따른 대규모 채권 발행입니다. 스크립트의 "돈 필요한 사람이 많아서 오른다"는 진단과 일치합니다.
- 10월 FOMC(27~28일)의 추가 인상 확률은 한때 70%대에서 뉴욕 연은 총재 발언 후 50% 안팎으로 하락했습니다.
AI 기업 부채
- 아마존은 올해 7월 최소 250억 달러(8개 트랜치) 채권을 발행했고, 올해 설비투자는 2,000억 달러 규모입니다. 만기 40년물 가산금리는 국채 대비 1.25%p였습니다. 스크립트의 "7.4%"는 어느 트랜치의 금리인지 검색으로 확인하지 못했습니다.
- 오라클은 FY2026에 부채 430억 달러, 주식 50억 달러를 조달했고, 7월에 S&P가 신용등급을 투기등급 바로 위인 BBB-로 강등했습니다. 오라클 CDS는 'AI 부채 우려의 대용 지표'로 쓰입니다. 9월 말에는 '불가항력(force majeure)' 통지 보도로 주가가 밀리며 올해 약 30% 하락했습니다. 스크립트의 "오라클 10%대"는 확인하지 못했습니다.
- JP모건은 2030년까지 AI 관련 부채 4.1조 달러 발행을 추정합니다.
SK하이닉스–솔리다임
- 로이터 보도로 솔리다임이 이르면 내년 상장을 목표로, 기업가치는 최대 1,500억 달러로 거론됩니다. 구조는 SK㈜→SK스퀘어→SK하이닉스→AI컴퍼니→솔리다임이라 '5중 상장' 논란이 나옵니다.
- SK하이닉스는 "확정된 사항이 없다"며 자체 자금 활용도 검토 가능하다고 해명했습니다. 보도 직후 주가가 장중 4%대 하락했습니다.
- 스크립트의 "카더라"는 현재 로이터 보도로 구체화된 상태지만, 회사는 아직 공식 확정하지 않았습니다.
4. 경제적 관점의 해석
① 할인율 vs 성장률 싸움. 기업가치는 미래 현금흐름을 할인한 값이라 실질금리가 오르면 장기 성장주의 가치가 먼저 깎입니다. 스크립트가 짚듯 1990년대 후반처럼 성장률이 금리를 웃돌면 주가가 버티지만, 인플레이션발 금리 상승이면 약합니다. 지금은 유가(전쟁)와 재정적자가 섞여 있어 후자 성격이 강합니다.
② 구조적 vs 순환적. 미국 장기금리 상승은 기준금리 인상보다 기간프리미엄(재정, 국채 공급, 기업 채권 공급 경쟁) 요인이 큽니다. 중앙은행이 멈춰도 장기금리는 안 내려올 수 있습니다. 스크립트가 중앙은행 금리와 시장 금리를 구분해 설명한 이유입니다.
③ 크라우딩아웃. 빅테크가 채권시장에서 대규모로 자금을 끌어가며 신용스프레드가 벌어지고, 중소·비우량 AI 기업과 일반 기업의 조달비용이 더 오릅니다. 약한 고리(오라클, 네오클라우드, 소프트뱅크–오픈AI 라인)부터 시험대에 오릅니다. 스크립트에서 말한 소프트뱅크의 내년 3월 상환 건은 이번 검색으로 확인하지 못했습니다.
④ 투자 사이클의 과잉 가능성. 선행 기술 혁명에서 기술은 성공하는데 투자자 수익은 실패하는 패턴(철도, 닷컴)이 반복됩니다. 부채 비중이 높고 현금흐름이 투자 회수 전에 막히는 기업이 위험하다는 것이 핵심입니다.
⑤ 한국 증시의 이중 변수. 반도체 실적(이익 모멘텀)은 견조하지만, 거버넌스 리스크(중복상장, 지분 희석)와 미국 금리 상승에 따른 외국인 자금 흐름이 밸류에이션을 누르는 요인입니다. '코리아 디스카운트'와 맞닿은 이슈입니다.
⑥ 부동산·대출 시사점. 미국 10년물이 기준이 되어 모기지금리 등 전 세계 차입금리가 올라갑니다. 한국도 장기 시장금리가 오르면 대출금리와 부동산 수익률 요구치에 영향을 줍니다. 관심 분야인 부동산 분석에서는 금리 대비 임대수익률(캡레이트 스프레드)을 점검할 필요가 있습니다.
5. 체크포인트 (스크립트의 결론을 실행 가능한 지표로)
- 미 10년물 실질금리와 10년 5%대 유지 여부
- 하이일드 스프레드와 오라클 CDS (신용 경색 신호)
- 국채 입찰 응찰률 (수요 약화 신호)
- 10월 27~28일 FOMC, 유가 흐름
- 한국 증시에서는 솔리다임 상장 구조와 주주보호 장치(자사주 소각, 배당 등) 발표
※ 일반적인 정보 정리이며 투자 자문이 아닙니다. 투자 판단은 본인의 책임 하에 하시고, 필요하면 전문 자문을 받으세요.