부보고의 경제/일반 경제 동향
[데일리 경제현황 브리핑] 10월 16일 오전 10시 한국증시
부보고
2026. 10. 16. 10:41
반응형
1. 지금 시장 상황 (9시 49분 기준)
구분 수치
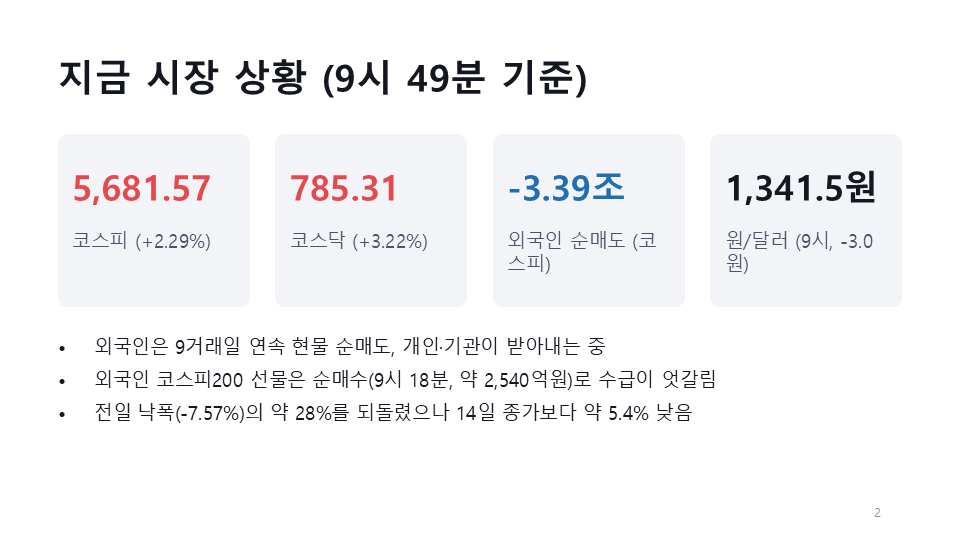
| 코스피 | 5,681.57 (+2.29%), 장중 저점 5,590.33, 고점 5,686.61 |
| 코스닥 | 785.31 (+3.22%) |
| 외국인 (코스피) | 약 3.39조원 순매도, 9거래일 연속 매도 |
| 개인·기관 (코스피) | 순매수 (각각 약 1,120억원, 1,380억원) |
| 원/달러 환율 | 1,341.5원 (9시 기준, 전일 대비 -3.0원) |
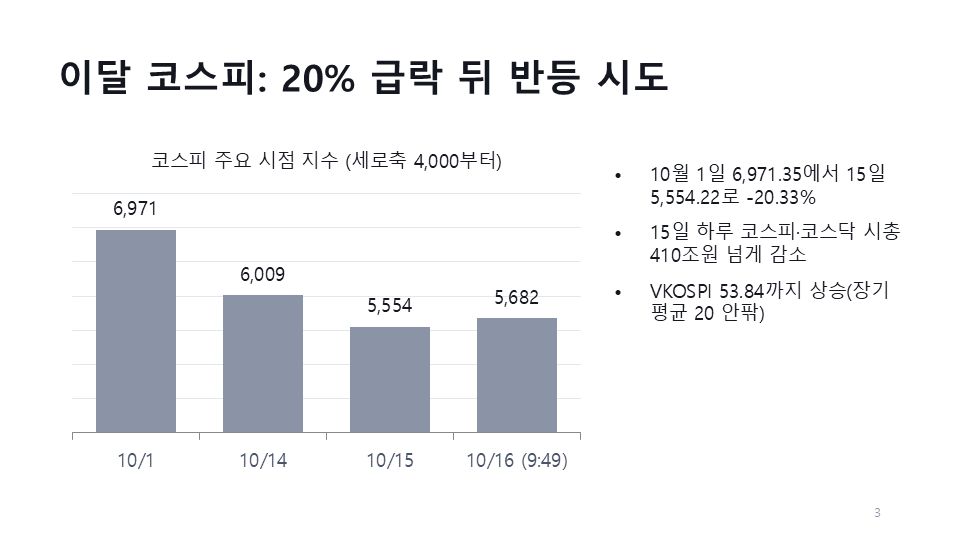
- 어제 7.57% 폭락한 뒤 7거래일 연속 하락을 끊은 기술적 반등이다. 이달 코스피는 1일 6,971.35에서 15일 5,554.22로 20.33% 하락했다.
- 15일 하루에만 코스피·코스닥 시가총액이 410조원 넘게 줄었다.
- 외국인은 현물을 팔면서 코스피200 선물은 사고 있다(9시 18분 기준 약 2,540억원 순매수). 수급이 엇갈려서 반등의 지속성은 아직 판단하기 어렵다.
2. 왜 급락했고, 왜 반등하나
급락 원인
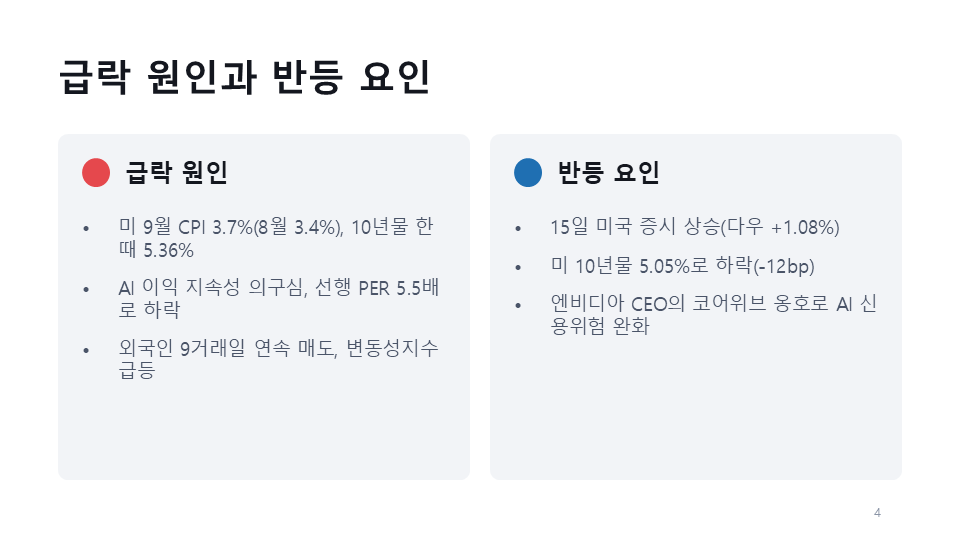
- 미국 물가·금리: 9월 CPI는 전년 대비 3.7%로 8월(3.4%)보다 올랐다. 미 10년물 금리는 한때 5%를 넘어 5.36%까지 갔다.
- AI 이익 지속성 의구심: 대신증권은 금리 우려보다 이 의구심이 더 큰 할인 요인이라고 봤다. 코스피 12개월 선행 PER은 지난해 말 10.8배에서 5.5배로, 반도체는 4.0배로 낮아졌다(8일 종가 기준). 시장이 반도체 이익의 상당 부분을 일시적인 것으로 보고 있다는 뜻이다.
- 변동성 급등: 어제 VKOSPI가 53.84까지 올라(고점 55.64) 한 달 반 만의 최고치였다. 장기 평균(20 안팎)의 두 배를 넘는다.
반등 요인
- 15일(현지시간) 미국 3대 지수 상승(다우 +1.08%, S&P500 +0.33%, 나스닥 +0.08%)
- 미 10년물 금리 5.05%로 하락
- 젠슨 황 엔비디아 CEO의 코어위브 옹호 발언으로 AI 신용위험 우려 일부 완화
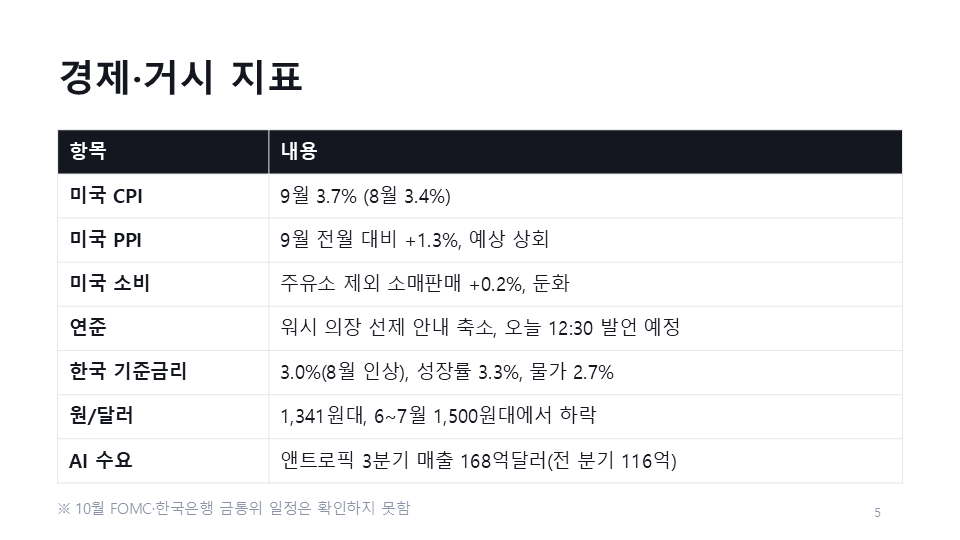
3. 경제·거시 지표
항목 내용
| 미국 CPI | 9월 3.7% (8월 3.4%) |
| 미국 PPI | 9월 전월 대비 +1.3%, 예상 상회 |
| 미국 소비 | 주유소 제외 소매판매 +0.2%, 둔화 |
| 연준 | 워시 의장은 선제 안내를 줄이는 기조. 오늘 낮 12시 30분(한국시간) 발언 예정 (한 보도 기준) |
| 한국 기준금리 | 3.0% (8월 인상). 올해 성장률 전망 3.3%, 물가 2.7% |
| 환율 | 1,341원대. 6~7월 1,500원대에서 하락 |
| AI 수요 | 로이터 인용 보도로는 앤트로픽 3분기 매출 168억달러 (2분기 116억달러, 약 45% 증가) |
물가는 오르고 소비는 둔화되는 조합이라, 금리 경로에 대한 불확실성이 큰 상태다.
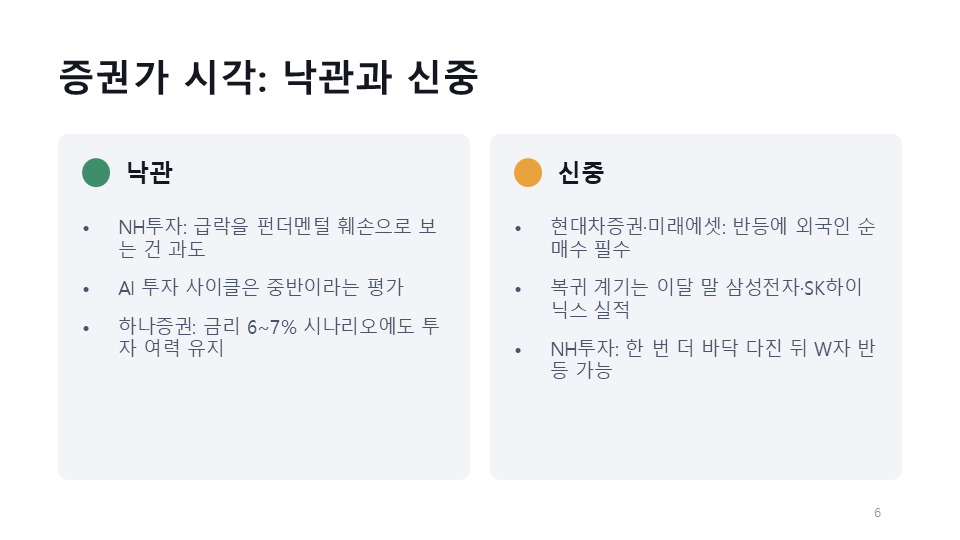
4. 증권가 시각
- 낙관: NH투자증권은 이번 급락을 반도체 펀더멘털 훼손으로 보는 것은 과도하다고 봤다. AI 투자 사이클이 중반이라는 평가도 있다. 하나증권은 미 국채금리 6~7% 스트레스 시나리오에서도 대형 기술기업의 투자 여력이 급격히 무너지지는 않았다고 분석했다.
- 신중: 현대차증권과 미래에셋증권은 지수 반등에 외국인 순매수가 필수라고 봤다. 외국인 복귀의 계기로는 이달 말 삼성전자·SK하이닉스 실적 발표를 꼽았다.
- 패턴: NH투자증권은 7월과 비슷한 흐름이라며 한 번 더 바닥을 다진 뒤 W자 반등이 나올 가능성을 제시했다.
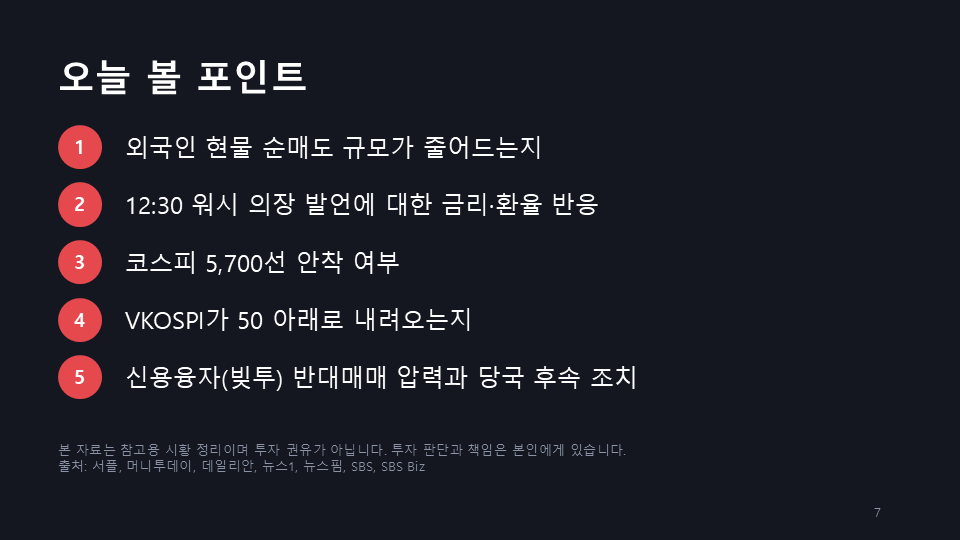
5. 오늘 볼 포인트
- 외국인 현물 순매도 규모가 줄어드는지
- 낮 12시 30분 워시 의장 발언에 대한 금리·환율 반응
- 코스피 5,700선 안착 여부
- VKOSPI가 50 아래로 내려오는지
- 신용융자(빚투) 반대매매 압력과 금융당국의 후속 조치
한 가지 주의할 점이 있다. 수치는 시점이 섞여 있다. 시황은 9시 49분, 변동성지수와 PER은 15일과 8일 기준이다. 10월 FOMC와 한국은행 금통위 일정은 확인하지 못했다. 투자 판단은 본인의 몫이며, 저는 투자자문가가 아니다.
반응형