고정 헤더 영역

상세 컨텐츠
본문
반응형
재무제표에 적힌 토지와 건물의 숫자는 오늘의 시세일까. 대부분 아니다.
장부는 취득 당시의 원가에서 출발한다. 오래 보유한 부동산일수록 장부와 시장의 거리는 벌어진다.
그 격차가 요즘 시장의 화두가 됐다. 주가가 순자산보다 낮게 거래되는 이른바 저PBR 기업에서 특히 그렇다.
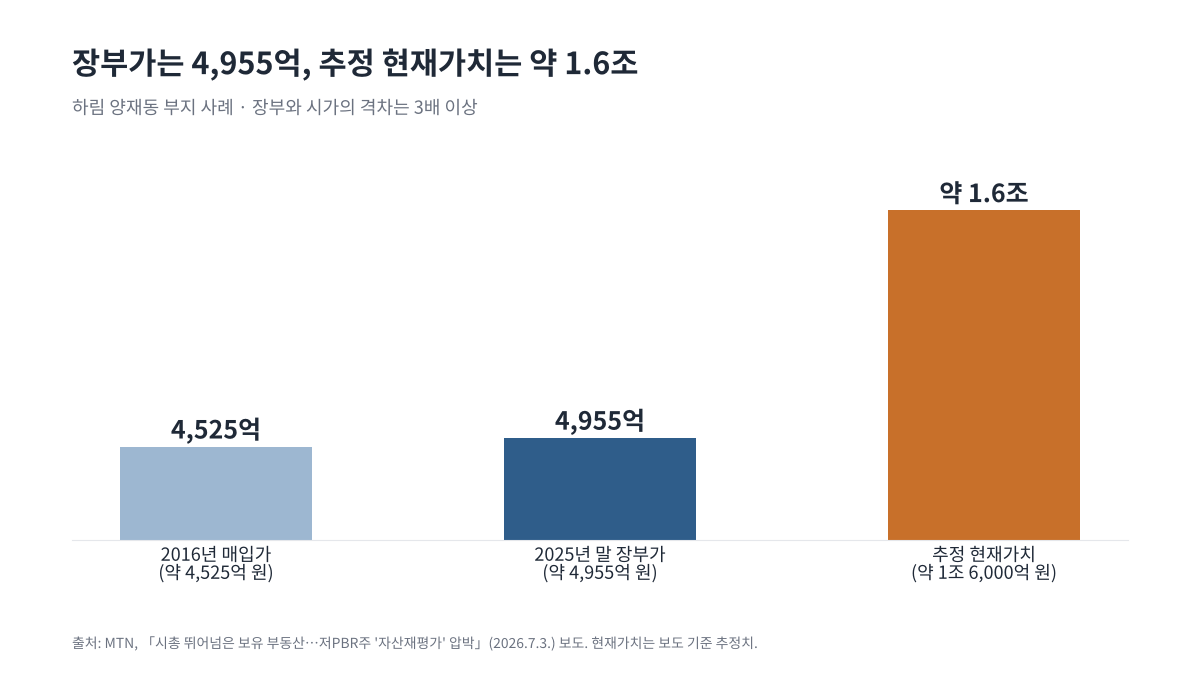
2026년 7월 MTN 보도가 한 사례를 소개했다. 코스닥 상장사 하림은 2016년 서울 서초구 양재동의 약 8만 6천㎡ 부지를 약 4,525억 원에 샀다. 2025년 말 장부가는 약 4,955억 원이다.
추정 현재가치는 약 1조 6천억 원으로, 장부의 세 배를 넘는다.
이 회사의 PBR은 0.89배다. 보도는 DS투자증권 분석도 전했다.
롯데쇼핑은 보유 부동산의 장부가와 시장가치 차이가 5조 원 이상이다. 이마트, 경방, 신영와코루도 각각 4,000억 원 넘게 벌어진다.
범위를 넓힌 분석도 있다. 시가총액 1,000억 원 이상이고 PBR 0.8배 이하인 60곳을 보니, 이들이 보유한 부동산의 시장가치가 시가총액과 비슷했다.
15곳은 부동산 시장가치가 시가총액의 두 배였다. 같은 보도에 따르면 당국은 상장사에 자산재평가와 장부가·시가 격차 공시를 요구할 방침이다.
그렇다면 재무 담당자는 어디서 시작해야 할까. 세 가지를 권한다.
첫째, 투자부동산의 공정가치 주석을 읽는다. 국제회계기준 IAS 40은 투자부동산을 원가모형으로 평가하더라도 공정가치를 공시하도록 한다.
감정평가사 등 독립된 평가인이 평가했는지도 밝혀야 한다. 한국채택국제회계기준 제1040호가 같은 체계를 따른다. 금융감독원 전자공시시스템(DART)의 사업보고서 재무제표 주석에서 확인할 수 있다.
둘째, 사옥과 공장은 따로 본다. 직접 쓰는 부동산에는 같은 공시 의무가 없다.
장부가만 있고 시가는 비어 있는 경우가 많다는 뜻이다. 인근 거래 사례나 감정평가로 대략의 시가를 추정해 두어야 한다.
셋째, 격차가 큰 순서로 줄을 세운다. 격차가 크다는 것은 숨은 자산이 있다는 신호이면서, 그 가치를 끌어내지 못하고 있다는 신호이기도 하다.
줄 맨 위의 부동산부터 질문한다.
이 땅은 왜 아직 우리 회사에 있는가.
격차 표는 복잡할 필요가 없다. 부동산 한 건마다 다섯 칸이면 된다.
- 장부가
- 추정 시가와 그 근거(감정평가, 거래 사례 등)
- 격차
- 보유 목적
- 향후 계획(보유, 개발, 임대, 매각)

다만 격차를 곧바로 이익으로 읽으면 안 된다.
시가가 장부보다 높다는 것은 팔았을 때의 차익이 생긴다는 뜻인데, 그 차익에는 세금이 따른다.
판단은 세후로 해야 한다. 개발이나 임대로 가치를 끌어내는 방법을 택하더라도 인허가, 자금, 기간을 함께 따져야 한다.
격차는 질문의 출발점이지 결론이 아니다.
시가를 모르면 판단할 수 없다. 팔지 않더라도, 개발하지 않더라도, 담보로 쓰지 않더라도 마찬가지다. 시가를 아는 회사만이 '그래도 갖고 간다'는 결정을 근거 있게 내릴 수 있다.
장부가는 과거의 숫자이고, 결정에 필요한 숫자는 오늘의 시가다.
출처
- MTN, 「시총 뛰어넘은 보유 부동산…저PBR주 '자산재평가' 압박」(2026.7.3.) https://news.mtn.co.kr/news-detail/2026070316361471924
- KPMG, 「Investment property」(IAS 40 개요) https://kpmg.com/us/en/articles/2022/investment-property.html
- 금융감독원 전자공시시스템(DART) https://dart.fss.or.kr
반응형


