고정 헤더 영역

상세 컨텐츠
본문
반응형
10월 19일 한국 증시 마감과 중국 GDP, 미국 선물 상황을 검색해 오늘 현황을 정리하겠습니다.
작성은 오후 8시경이며 한국 장 마감 기준입니다. 미국 정규장은 오늘 밤 10시 30분(KST)에 열리므로 미국 수치는 개장 전 선물 정보입니다.
Executive Summary
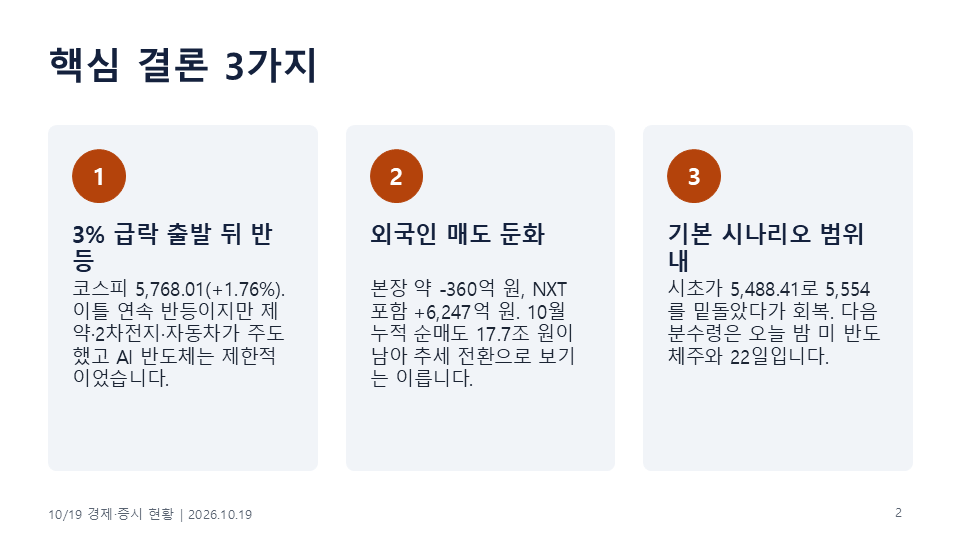
- 코스피는 3% 급락 출발을 딛고 1.76% 상승한 5,768.01로 마감했습니다. 이틀 연속 반등입니다. 다만 반등은 AI 반도체가 아니라 제약·2차전지·자동차 등 다른 업종이 이끌었습니다.
- 외국인 매도가 눈에 띄게 약해졌습니다. 본장은 소폭 순매도, 대체거래소(NXT)를 합치면 순매수(+6,247억 원)입니다. 그러나 10월 누적 순매도는 여전히 17.7조 원이고 80%가 삼성전자·SK하이닉스입니다. 추세 전환으로 보기는 이릅니다.
- 지난주 전망한 기본 시나리오(5,300~5,900) 안에서 움직였습니다. 시초가는 5,554 아래(5,488.41)로 내려갔다가 회복했습니다. 다음 분수령은 오늘 밤 미국 반도체주 반응과 22일(목)입니다.
1. 한국 증시
항목 19일 비고
| 코스피 | 5,768.01 (+1.76%) | 시초가 5,488.41(-3.17%) 후 상승 전환 |
| 코스닥 | 808.89 (+1.78%) | 장중 773.06(-2.73%)까지 하락했다가 반등 |
| 삼성전자 | 218,000원 (+1.16%) | 초반 약세 후 마감 상승 |
| SK하이닉스 | 1,277,000원 (+0.39%) | 상승폭 제한적 |
| 원/달러 | 1,330.3원 (-1.1원) | 주간 거래 종가 기준 약 2년 만의 최저 |
업종·종목 움직임
- 코스피: 삼성바이오로직스가 +8.7~9.9%(매체별 차이), LG에너지솔루션 +6.7~7.2%, 현대차 +4.3~4.5%였습니다. 제약 업종이 +5.77%로 가장 강했고 의료·정밀기기는 -2.83%였습니다.
- 코스닥: 에코프로 +11.19%, 에코프로비엠 +8.33%, 레인보우로보틱스 +7.23%였습니다.
- 2차전지: 북미 에너지저장장치(ESS) 수요 기대가 상승 배경으로 거론됩니다.
수급 (집계 기준에 따라 차이가 큽니다)
주체 코스피 (NXT 포함, 뉴스핌) 본장만 (M이코노미)
| 외국인 | +6,247억 원 | 약 -360억 원 |
| 기관 | +8,789억 원 | +5,770억 원 |
| 개인 | -1조 9,291억 원 | -1조 880억 원 |
코스닥에서는 외국인이 1,081억 원 순매도, 개인은 251억 원, 기관은 719억 원 순매수였습니다.
해석:
- 외국인 순매도 강도가 약해진 것은 사실이지만, 10월 1~16일 누적 순매도가 17.7조 원(SK하이닉스 9.44조, 삼성전자 4.73조)입니다. 하루 매수로 매물 압력이 해소됐다고 보기 어렵습니다.
- 반도체 대형주 반등이 제한적이라는 점이 약점입니다. 반등 주도권이 바이오·2차전지·자동차로 옮겨가 지수 기여는 있어도 지속성은 낮을 수 있습니다(분석 의견).
2. 채권·정책
채권 (19일)
만기 금리 변동
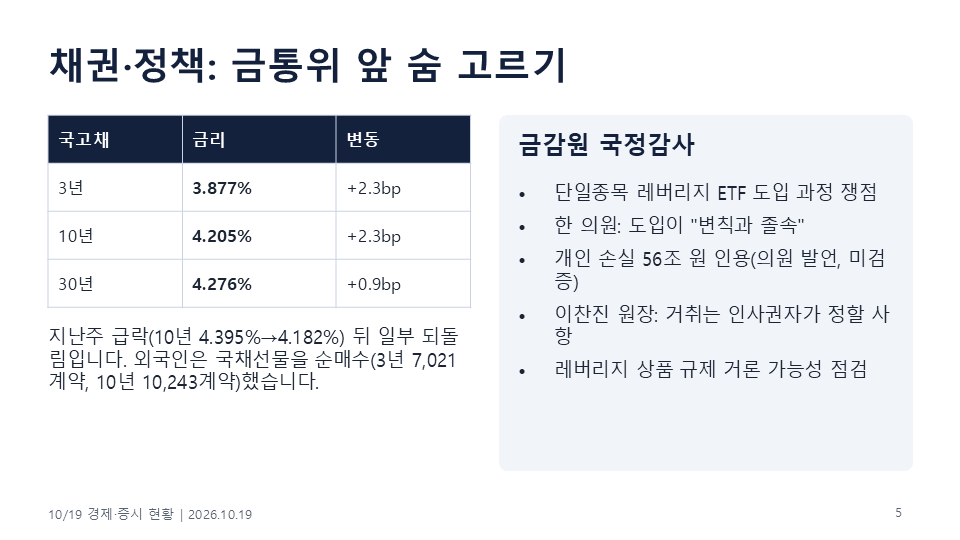
| 3년 | 3.877% | +2.3bp |
| 10년 | 4.205% | +2.3bp |
| 30년 | 4.276% | +0.9bp |
지난주 급락(3년물 3.983%→3.854%, 10년물 4.395%→4.182%) 뒤 일부 되돌림입니다. 외국인은 국채선물을 순매수(3년 7,021계약, 10년 10,243계약)했습니다. 금통위(22일)를 앞둔 숨 고르기 양상입니다.
금감원 국정감사: 단일종목 레버리지 ETF 도입 과정이 쟁점이었습니다.
- 한 의원이 도입이 "변칙과 졸속으로 이뤄졌다"고 비판했고, 다른 의원은 개인 투자자 손실이 56조 원에 이른다는 추정치를 인용했습니다(의원 발언이며 검증된 수치가 아닙니다).
- 이찬진 금감원장은 책임론에 "거취는 인사권자가 정할 사항"이라고 답했습니다.
- 오후에는 5대 은행장이 해킹·정보 유출 사건으로 증언할 예정이었습니다.
시장 영향은 아직 뚜렷하지 않지만, 개인 투자자 비중이 큰 레버리지 상품 규제가 거론될 수 있어 정책 변수로 둘 만합니다.
3. 세계 경제
중국 3분기 지표 (19일 발표)
지표 결과 비교
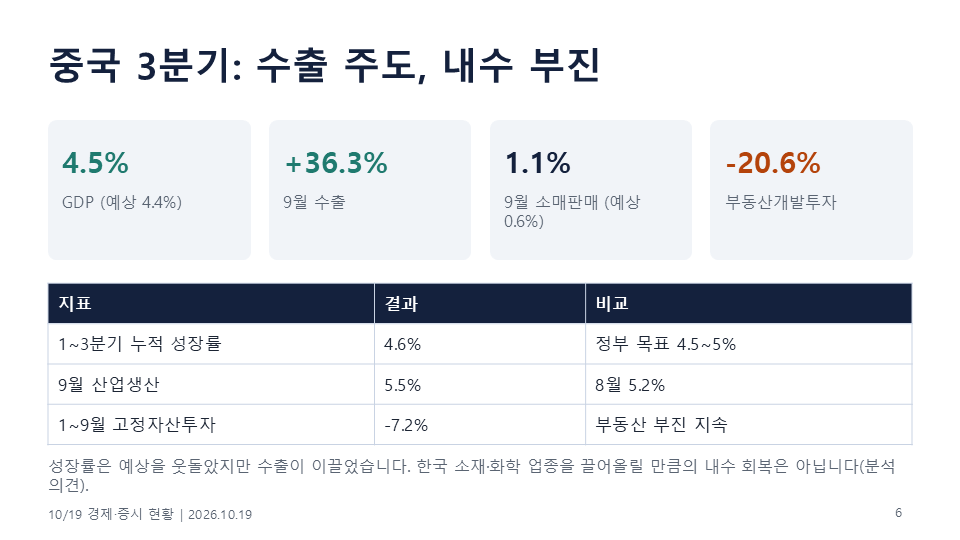
| GDP 증가율 | 4.5% | 예상 4.4%, 2분기 4.3% |
| 1~3분기 누적 | 4.6% | 정부 목표 4.5~5% 범위 |
| 9월 산업생산 | 5.5% | 8월 5.2% |
| 9월 소매판매 | 1.1% | 예상 0.6%, 8월 0.4% |
| 9월 수출 | +36.3% | AI·첨단 수요 영향 |
| 1~9월 고정자산투자 | -7.2% | 부동산개발투자 -20.6% |
해석: 성장률은 예상을 웃돌았지만 수출이 이끌었고 내수·부동산은 여전히 부진합니다. 중국 수요가 한국 소재·화학 업종을 끌어올릴 만큼 강하지는 않습니다.
미국·원자재 (개장 전)
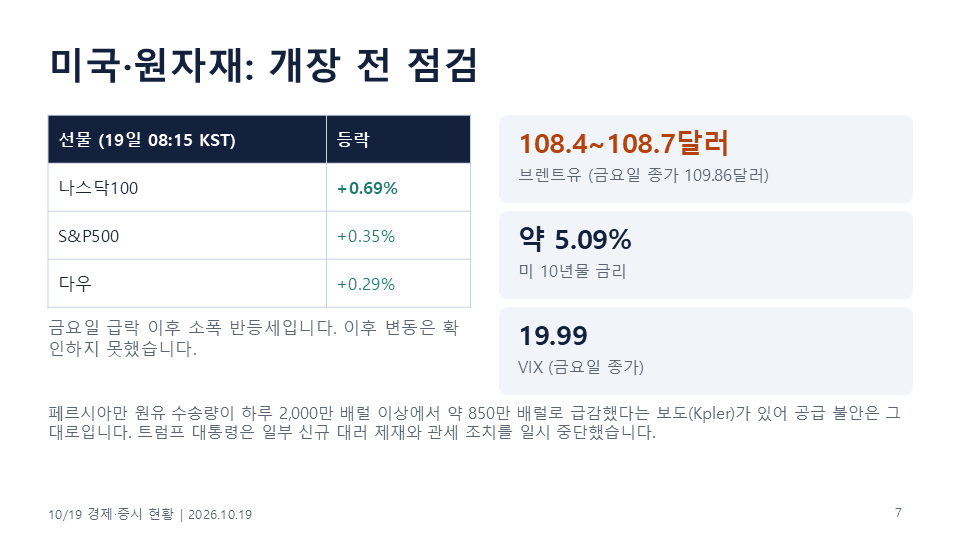
- 선물(한국시간 19일 오전 8시 15분 기준): 나스닥100 +0.69%, S&P500 +0.35%, 다우 +0.29%로 금요일 급락 이후 소폭 반등세였습니다. 이후 변동은 확인하지 못했습니다.
- 유가: 브렌트가 아시아 장 초반 108.4~108.7달러로 금요일 종가(109.86달러)보다 약 1.1~1.3% 내렸습니다. 다만 페르시아만 원유 수송량이 하루 2,000만 배럴 이상에서 약 850만 배럴로 급감했다는 보도(Kpler)가 있어 공급 불안은 그대로입니다.
- 금리·VIX: 미 10년물 약 5.09%, VIX 19.99(금요일 종가)입니다.
- 정책: 트럼프 대통령이 일부 신규 대러 제재와 관세 조치를 일시 중단했습니다.
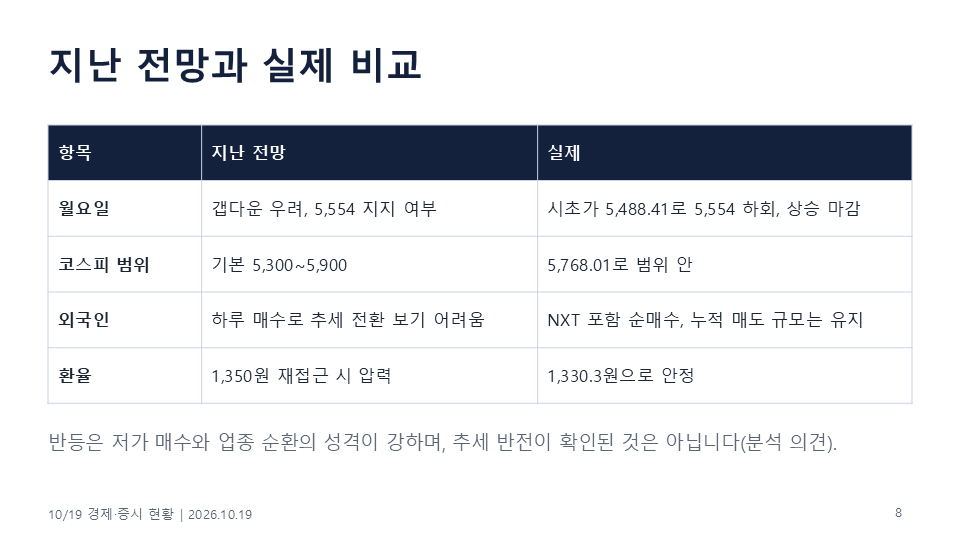
4. 지난주 전망과의 비교
항목 지난 전망 실제
| 월요일 | 갭다운 우려, 5,554 지지 여부 | 시초가 5,488.41로 5,554을 밑돌았으나 상승 마감 |
| 코스피 범위 | 기본 5,300~5,900 | 5,768.01로 기본 시나리오 범위 안 |
| 외국인 | 하루 매수로 추세 전환 보기 어려움 | 월요일은 순매수(NXT 포함)지만 누적 매도 규모는 유지 |
| 환율 | 1,350원 재접근 시 압력 | 1,330.3원으로 안정 |
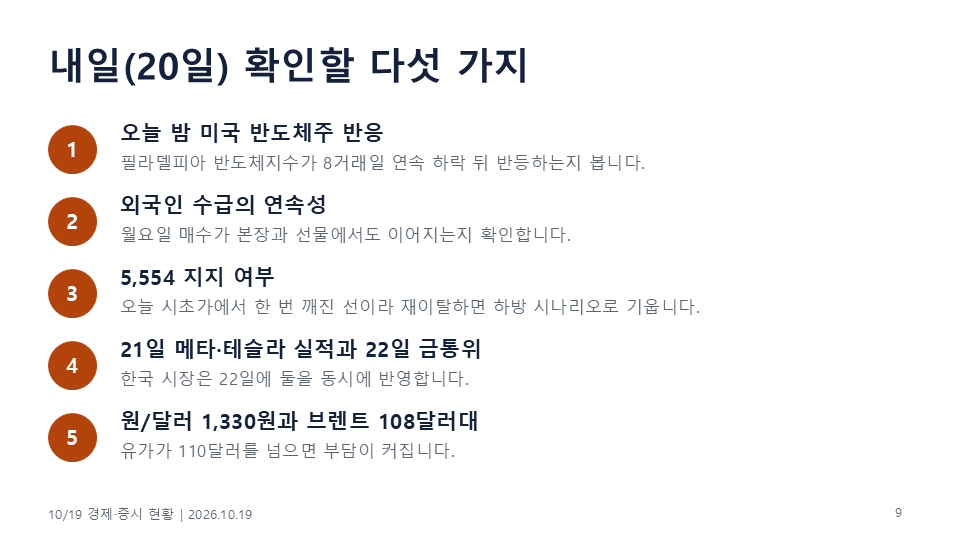
5. 내일(20일) 체크리스트
- 오늘 밤 미국 반도체주 반응. 필라델피아 반도체지수가 8거래일 연속 하락한 뒤 반등하는지가 20일 한국장의 출발을 좌우합니다.
- 외국인 수급의 연속성. 월요일 매수가 본장과 선물에서도 이어지는지 확인합니다.
- 5,554 지지 여부. 오늘 시초가에서 한 번 깨진 선이라 재차 이탈하면 하방 시나리오로 기웁니다.
- 21일 장 마감 후 메타·테슬라 실적과 22일 금통위. 한국 시장은 22일에 이 둘을 동시에 반영합니다.
- 원/달러 1,330원 안착 여부와 브렌트 108달러대. 환율이 안정되면 외국인 부담이 줄고, 유가가 110달러를 넘으면 반대로 움직입니다.
유의사항
- 정보 제공용 분석이며 투자 권유가 아닙니다. 해석 부분은 분석 의견입니다.
- 수급 수치는 NXT 포함 여부에 따라 달라 두 기준을 병기했습니다. 삼성바이오로직스, 현대차 등락률도 매체별로 소폭 다릅니다.
- 미국 선물 수치는 오늘 오전 시점입니다. 저녁 시간대의 선물과 유가는 확인하지 못했습니다.


반응형
'부보고의 경제 > 일반 경제 동향' 카테고리의 다른 글
| [주간 경제현황 브리핑] 10월 셋째주 10/19~23 경제·증시 전망 (0) | 2026.10.18 |
|---|---|
| [주간 경제현황 브리핑] 10/12~10/16 경제·증시 주간 분석 (0) | 2026.10.17 |
| [데일리 경제현황 브리핑] 10월 16일 오전 10시 한국증시 (0) | 2026.10.16 |
| [데일리 경제현황 브리핑] 10월 15일 '검은 목요일'… 코스피 7%대 폭락, 무슨 일이 있었나 (0) | 2026.10.16 |
| [데일리 경제현황 브리핑] 0월 14일 한국 증시·경제 분석 (11시 30분 기준) (0) | 2026.10.14 |


