고정 헤더 영역

상세 컨텐츠
본문
반응형
10월 12일~16일 한 주간의 국내외 경제 지표와 증시 흐름을 검색해 다각도로 정리하겠습니다.
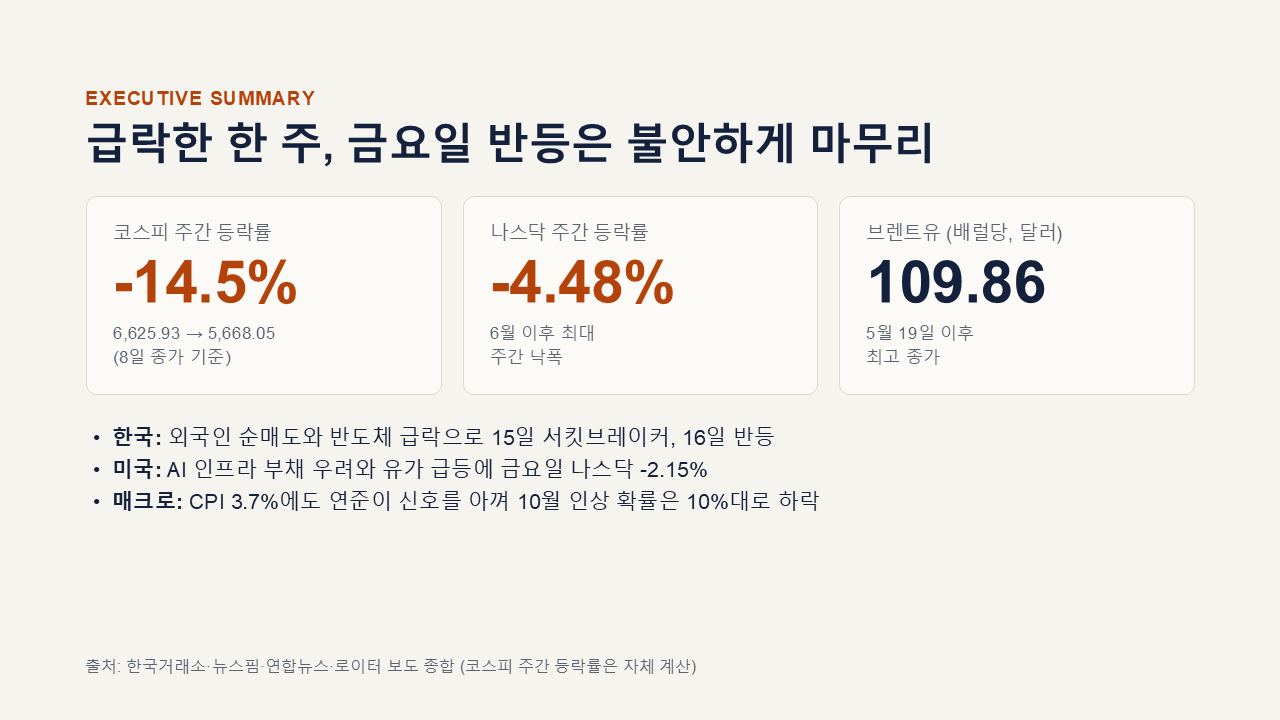
한 줄 요약: 이번 주는 "AI 수익성 의구심 + 美 물가 쇼크 + 유가 100달러 돌파"가 겹친 한 주였습니다. 코스피는 주간 약 -14.5%로 급락했고, 금요일 반등은 미국 나스닥이 다시 무너지면서 불안하게 끝났습니다.
1. 한국 증시: 4거래일 급락 후 금요일 반등
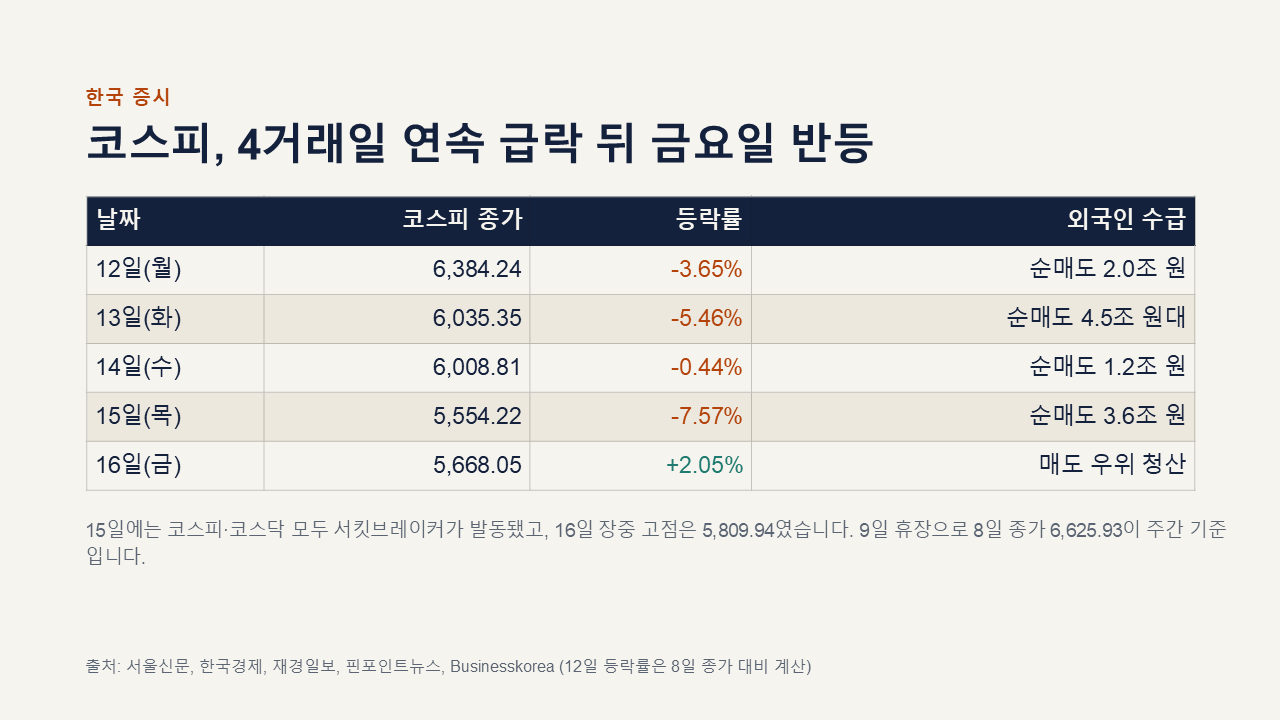
9일 한글날 휴장으로 8일 종가(6,625.93)를 기준으로 계산하면, 주간 낙폭은 약 -14.5%(5,668.05)입니다(제가 직접 계산한 수치입니다).
- 12일(월): 코스피는 6,384.24로 밀렸습니다. 외국인이 2조 원 넘게 순매도했습니다.
- 13일(화): 외국인이 4조 5천억 원대를 순매도하면서 5.46% 급락한 6,035.35에 마감했습니다. 미국 브로드컴발 악재와 중국 CXMT의 공세가 겹친 충격이었다는 분석입니다.
- 14일(수): ASML 실적 둔화 우려 속에 0.44% 내린 6,008.81로 마감했습니다.
- 15일(목, "검은 목요일"): 코스피는 7.57% 급락한 5,554.22로 마감했고, 장중 사이드카와 서킷브레이커가 잇따라 발동됐습니다. 외국인은 코스피에서 3조 6천억 원대를 순매도했습니다.
- 16일(금): 코스피는 2.05% 오른 5,668.05로 마감했습니다. 장중에는 5,809.94까지 올랐다가 오후에 상승분 일부를 반납했습니다. 코스닥은 4.46% 올랐습니다.
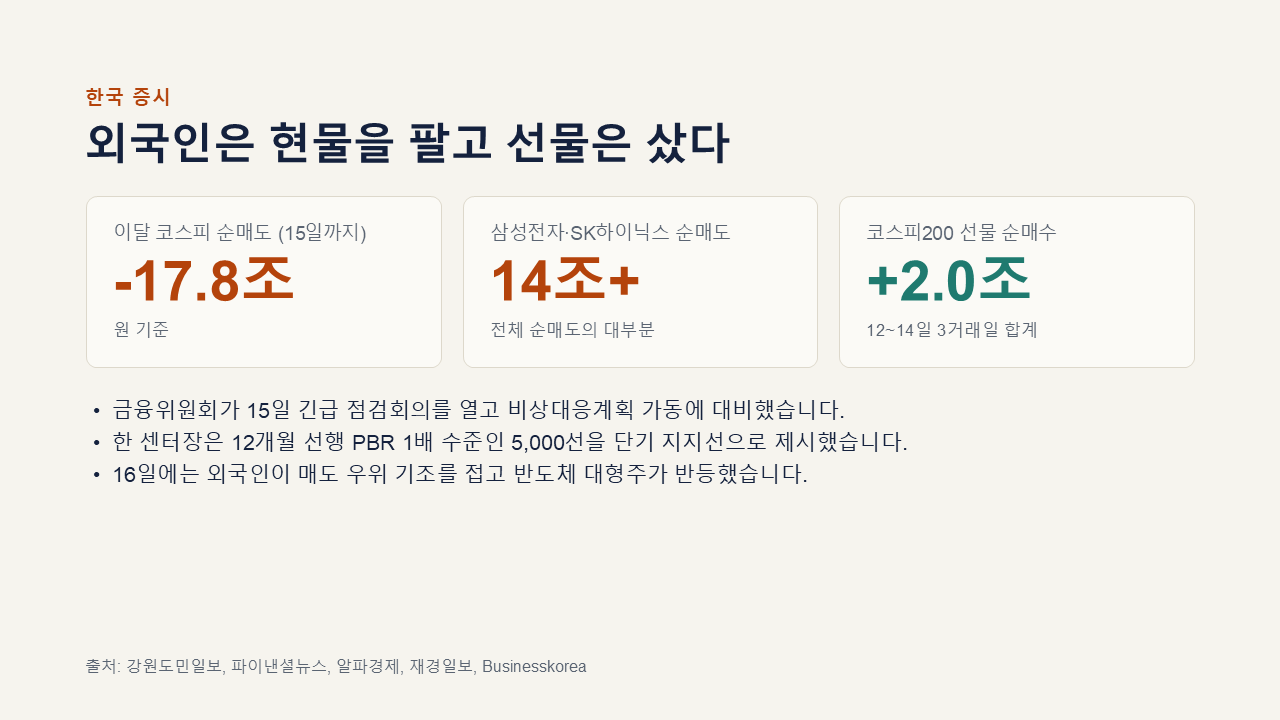
수급의 핵심: 외국인은 이달 15일까지 코스피에서 17조 8천억 원을 순매도했고, 삼성전자·SK하이닉스 두 종목에서만 14조 원 넘게 팔았습니다. 다만 같은 시기 외국인은 코스피200 선물에서는 3거래일 연속 순매수(합계 약 2조 원)였습니다. 현물 매도와 선물 매수가 엇갈린 셈이라 단순한 이탈로만 보기는 어렵습니다.
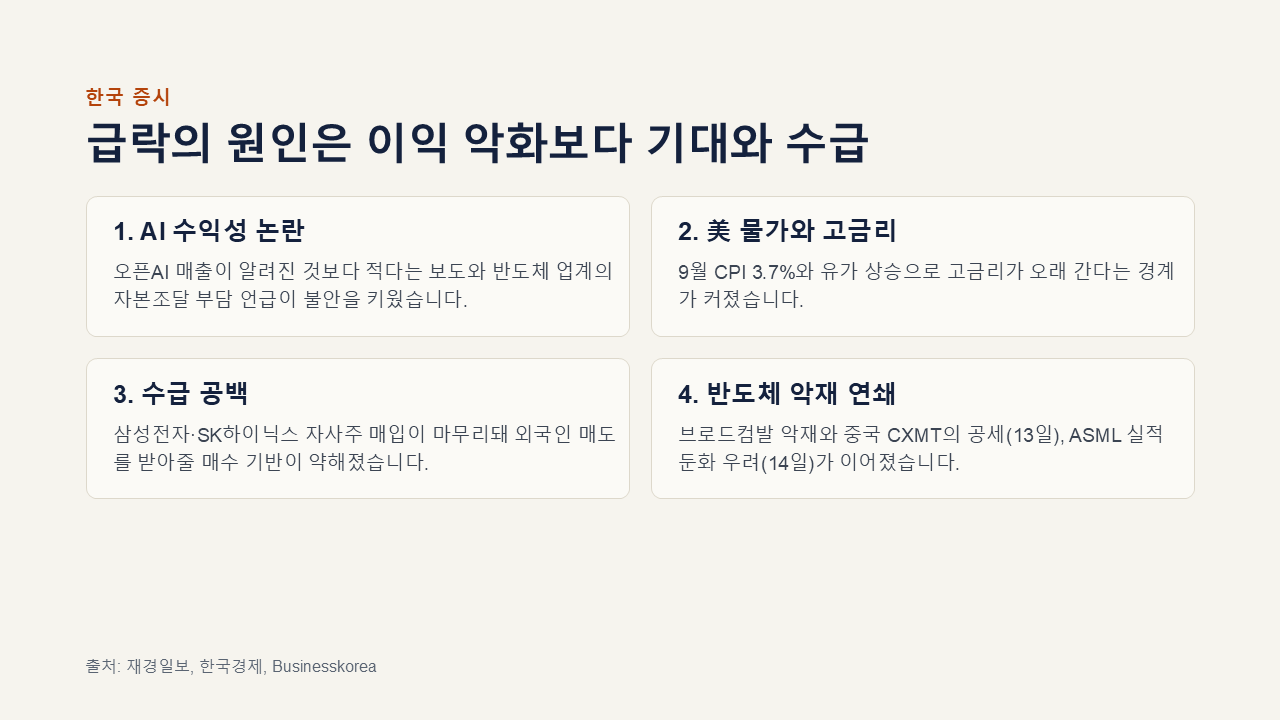
하락 원인: 증권사 센터장들은 AI 수익성 논란, 고금리 장기화 우려, 삼성전자·SK하이닉스 자사주 매입 마무리에 따른 수급 공백을 꼽았습니다. 오픈AI 연 환산 매출이 알려진 것보다 적다는 보도도 불안을 키웠습니다. 같은 자리에서 "이익이 꺾인 게 아니라 금리와 수급 때문에 PER만 무너졌다"는 진단과, 12개월 선행 PBR 1배 수준인 5,000선이 단기 지지선이라는 의견이 나왔습니다.
당국 대응: 금융위원회는 15일 긴급 점검회의를 열어 하락 속도가 과도하다고 보고, 비상대응계획 가동에 대비하기로 했습니다.
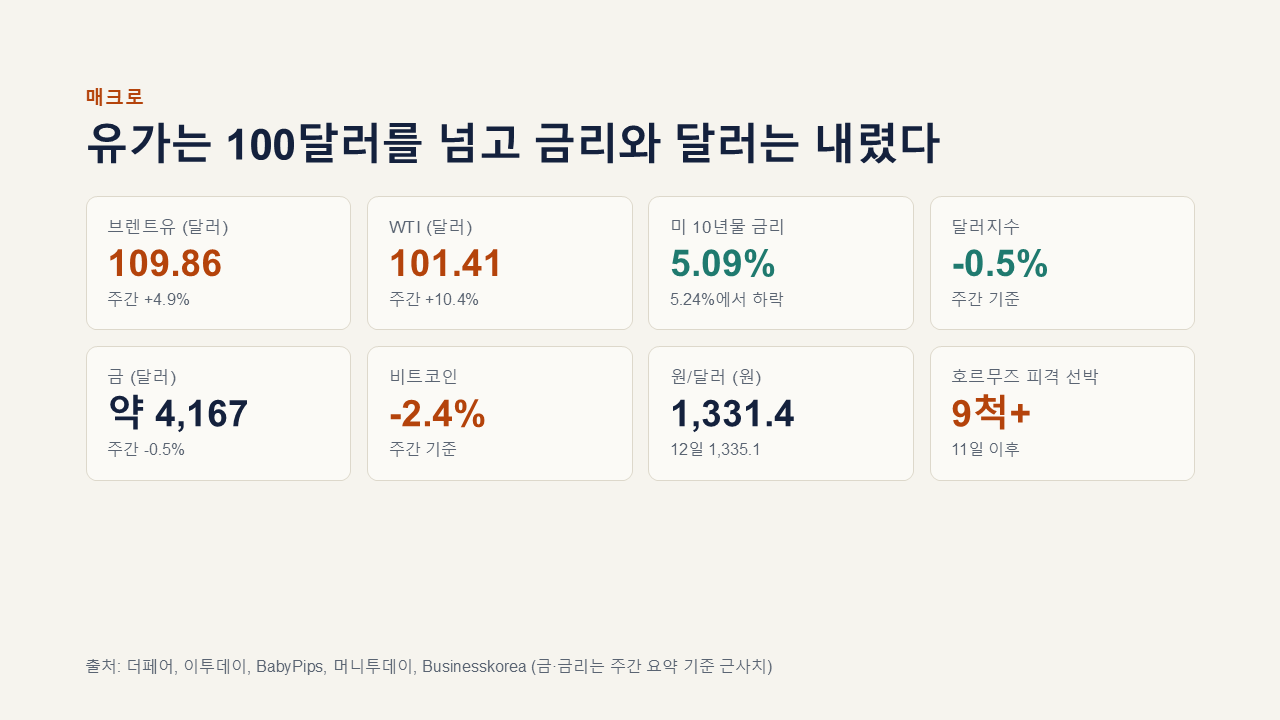
환율: 증시 폭락에도 원화는 비교적 버텼습니다. 12일 종가 1,335.1원은 약 2년 만의 최저 수준이었습니다. 16일에는 13.2원 내린 1,331.4원에 마감했습니다. 수출 호조와 경상수지가 환율을 받치는 구도입니다.
2. 미국 증시: 주 후반으로 갈수록 악화
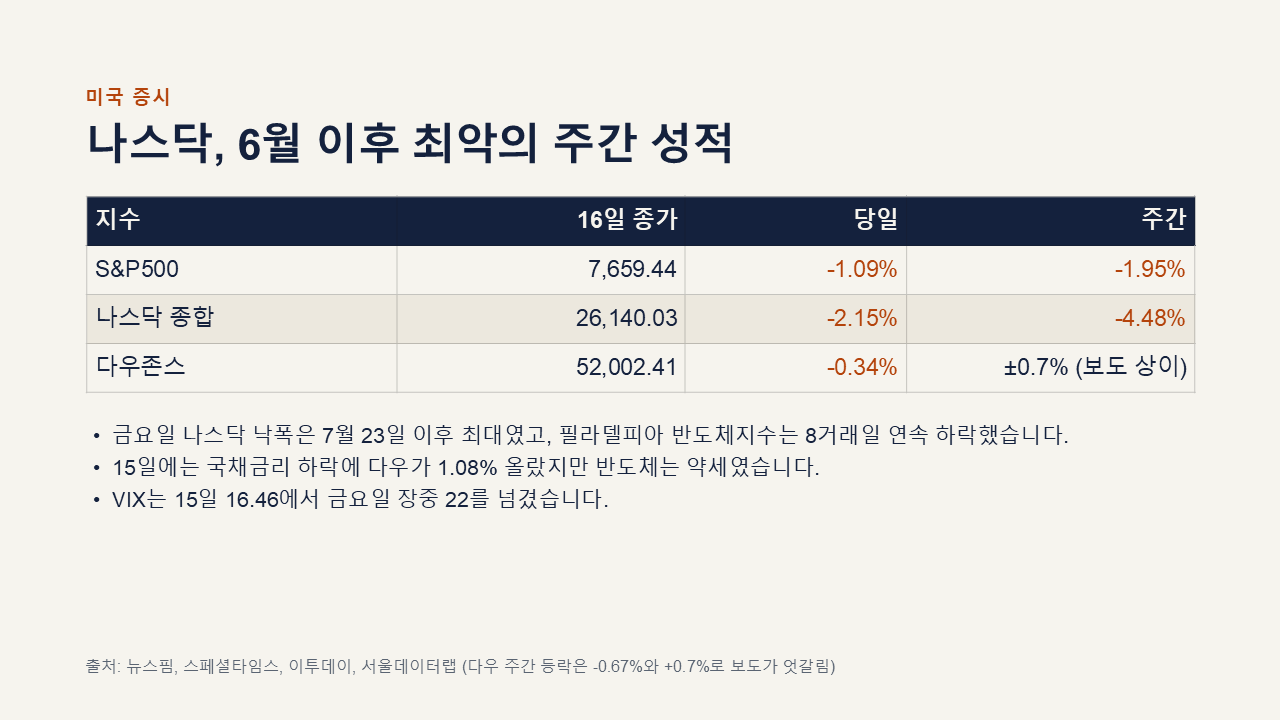
- 주간으로 나스닥은 -4.48%, S&P500은 -1.95%였습니다. 두 지수 모두 6월 말 이후 최대 주간 낙폭입니다. 다우는 보도마다 -0.67%와 +0.7%로 엇갈려 확정하기 어렵습니다.
- 15일(목): 다우는 1.08% 올랐고, 나스닥은 0.08% 오르는 데 그쳤습니다. 국채금리가 하락하면서 장중 낙폭을 회복했습니다.
- 16일(금): S&P500은 1.09% 내린 7,659.44, 나스닥은 2.14% 내린 26,140.03으로 마감했습니다. 나스닥은 7월 23일 이후 최대 일간 낙폭입니다. AI 인프라 기업의 부채 우려, 반도체주 하락(필라델피아 반도체지수 8거래일 연속 하락), 유가 급등이 겹쳤습니다.
3. 매크로: 물가·금리·유가
미국 물가
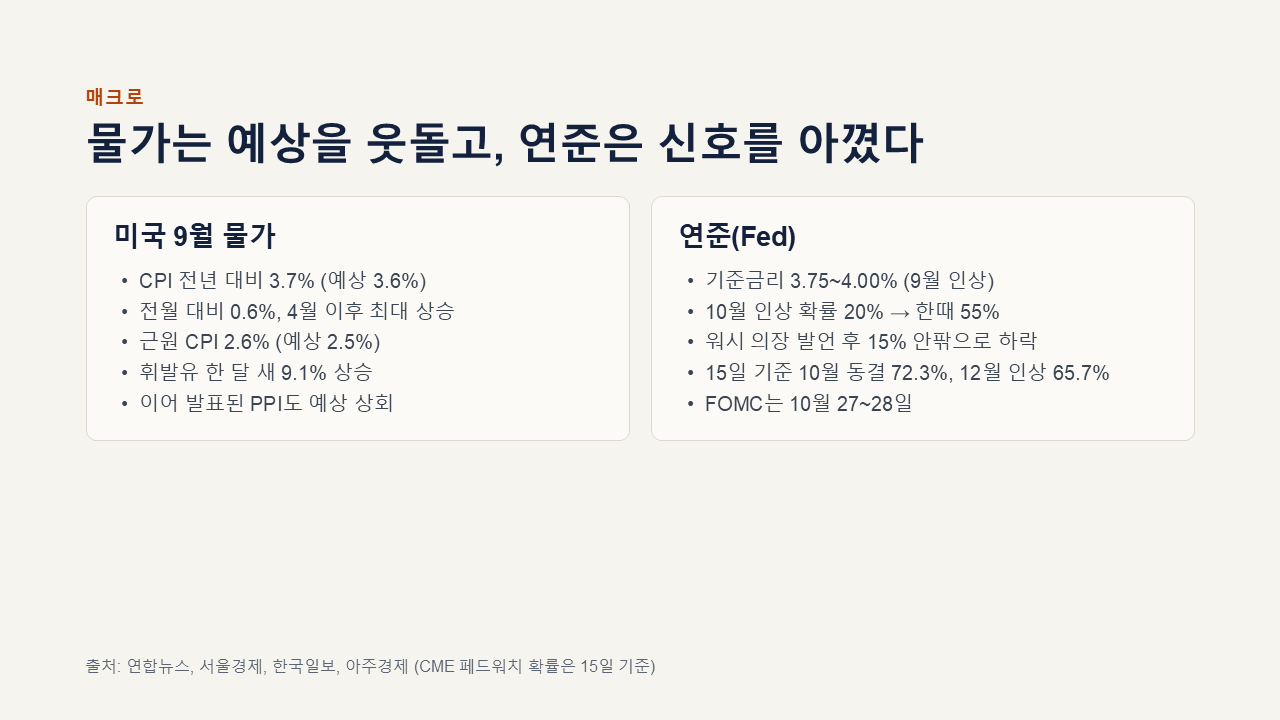
- 9월 CPI는 전년 대비 3.7%로 전망치(3.6%)를 웃돌았고, 휘발유가 한 달 새 9.1% 올랐습니다.
- 근원 CPI도 전년 대비 2.6%로 예상보다 높았습니다.
- 이어 PPI도 예상을 웃돌았습니다.
연준
- 10월 금리 인상 확률은 CPI 직후 20%에서 한때 55%까지 치솟았습니다.
- 16일 방콕 대담에서 워시 의장은 10월 결정을 예단하지 않는다고 했고, 시장은 이를 뚜렷한 추가 긴축 신호로 받아들이지 않았습니다.
- 발언 직후 10월 인상 확률은 10%대 초중반으로 내려갔습니다.
- 시장은 10월 동결을 우세하게 보면서(72.3%) 12월 인상 가능성은 65.7%로 반영했습니다.
- 현재 기준금리는 3.75~4.00%입니다.
금리·달러·금·비트코인
- 미 10년물 금리는 주간 기준 약 5.24%에서 5.09% 부근으로 내렸고, 달러지수는 약 0.5% 하락했습니다.
- 금은 4,075~4,215달러 범위에서 움직이며 주간 -0.5%, 비트코인은 약 -2.4%였습니다.
유가: 16일 브렌트유는 109.86달러로 5월 19일 이후 최고 종가를 기록했고, WTI는 101.41달러였습니다. 주간 상승률은 브렌트 4.9%, WTI 10.4%입니다. CNBC는 11일 이후 호르무즈 해협에서 이란의 공격을 받은 선박이 최소 9척이라고 보도했습니다. 월가의 폴 튜더 존스는 유가가 20~25달러 더 오를 수 있다고 전망했습니다.
한국 실물·통화정책
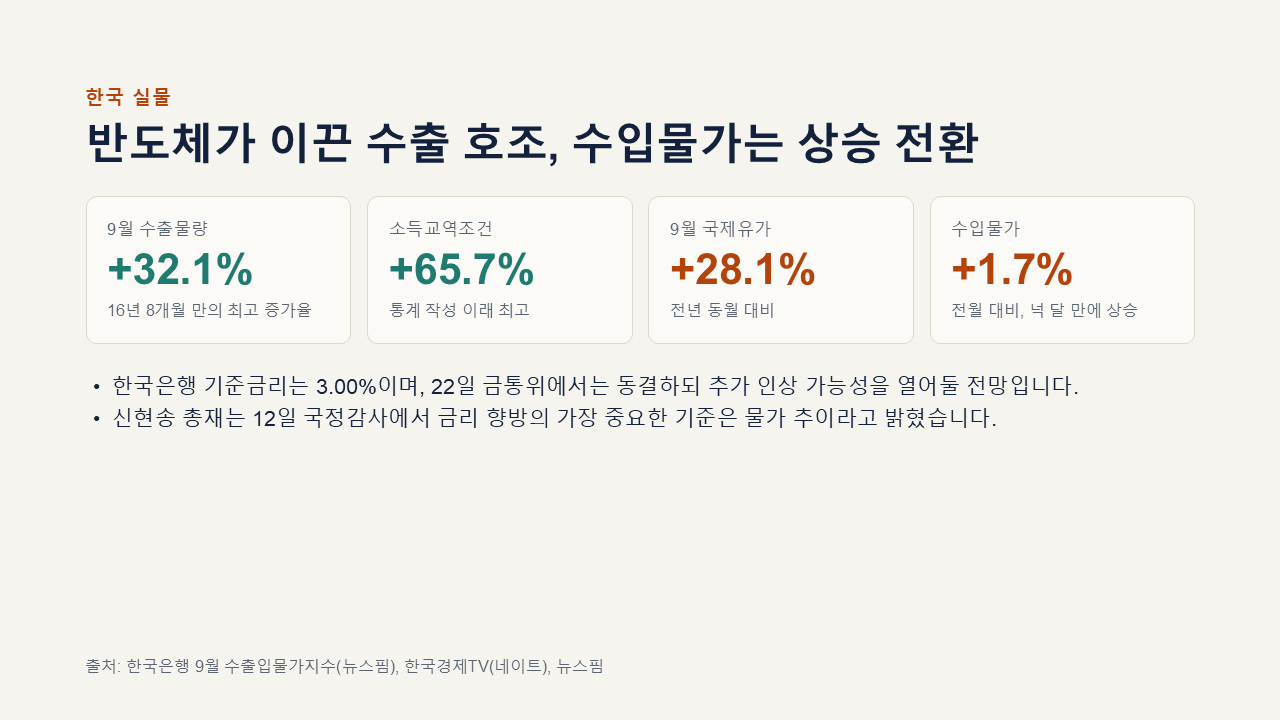
- 9월 수출물량은 전년 대비 32.1% 늘어 16년 8개월 만에 최고 증가율이었고, 소득교역조건 상승률은 통계 작성 이래 최고였습니다. 반도체가 이끈 실적입니다.
- 국제유가는 28.1% 급등했고, 수입물가는 1.7% 올라 상승 전환했습니다.
- 한국은행은 22일 기준금리를 3.00%로 동결할 전망이며, 추가 인상 가능성은 열어둘 것으로 보입니다.
4. 다각도 해석
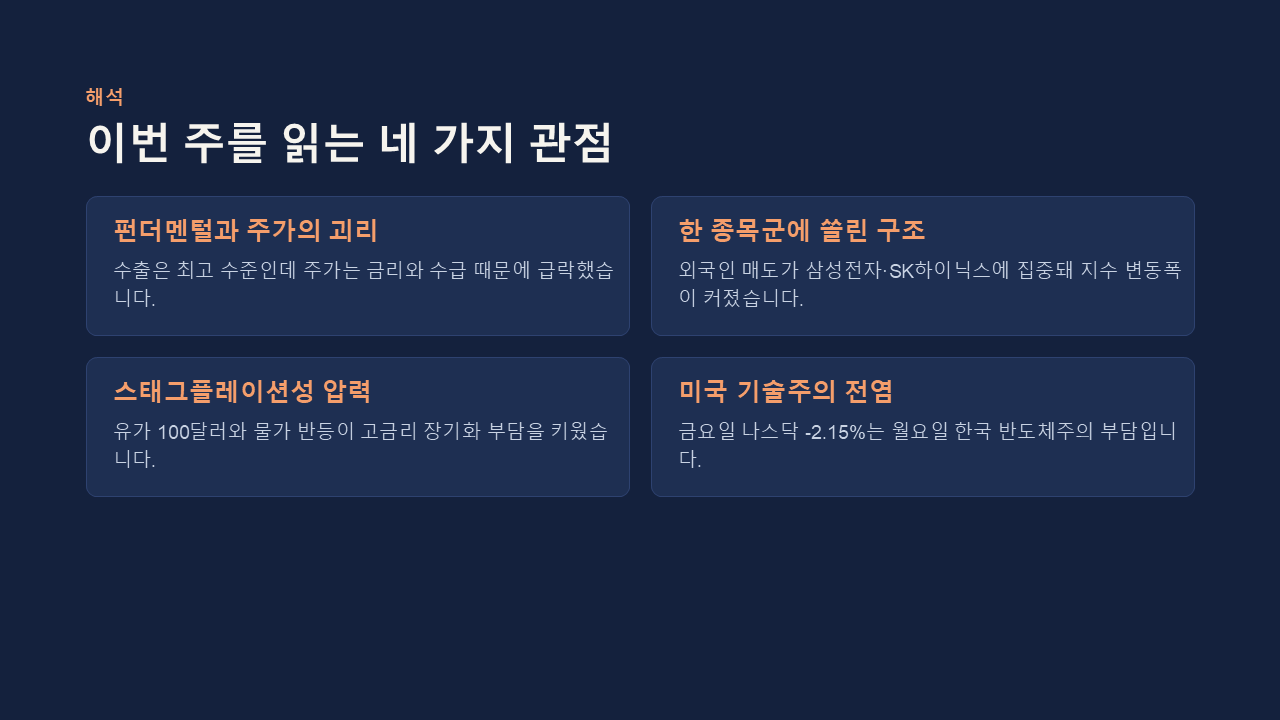
- 펀더멘털과 주가의 괴리. 한국은 수출·실적이 사상 최고 수준인데 주가는 급락했습니다. 이번 하락은 이익 악화보다 금리와 AI 기대 조정, 수급 공백의 영향이 큽니다. 다만 이익 전망이 흔들리기 시작하면 성격이 달라질 수 있습니다.
- 한 종목군에 쏠린 구조. 외국인 매도가 삼성전자·SK하이닉스에 집중됐고, 그만큼 지수 변동폭도 컸습니다.
- 스태그플레이션성 압력. 유가 100달러에 물가 반등이 겹치면서 "금리가 더 오래 높게 유지된다"는 부담이 커졌습니다. 금리 하락이 증시 반등의 유일한 지렛대였습니다.
- 전염 경로. 한국 15일 폭락은 미국 14일 CPI 후 기술주 하락의 연장이었고, 16일 반등은 미국 15일 반등을 반영한 것이었습니다. 이 논리대로면 미국 금요일의 나스닥 -2.15%는 월요일(19일) 한국 시장의 부담입니다.
5. 다음 주 체크포인트
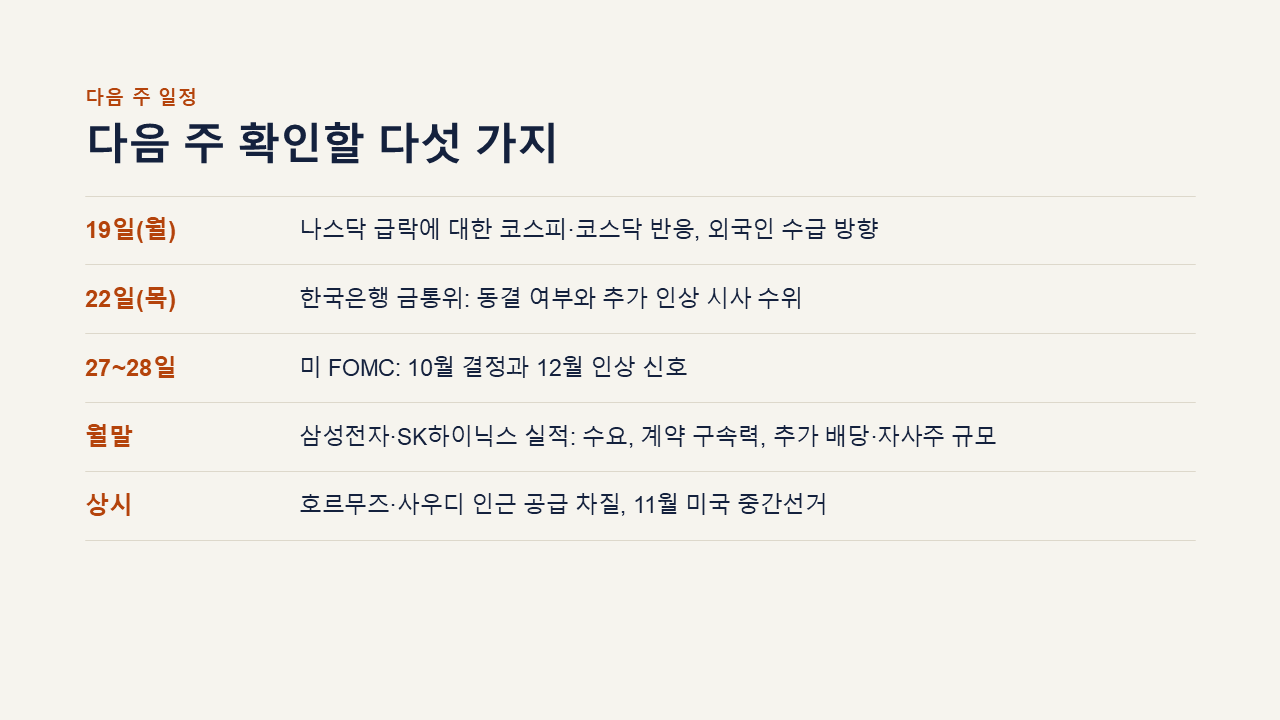
- 19일(월): 나스닥 급락에 대한 코스피·코스닥의 반응, 외국인 수급 방향
- 22일: 한국은행 금통위. 동결 여부와 추가 인상 시사 수위
- 27~28일: 미 FOMC. 10월 결정과 12월 인상 신호
- 월말: 삼성전자·SK하이닉스 실적 발표에서 수요와 계약의 구속력, 추가 배당·자사주 규모가 구체화되는지
- 상시: 호르무즈·사우디 인근 공급 차질, 11월 미국 중간선거
참고로 제가 투자 자문을 드릴 수는 없고, 위 내용은 사실과 해석을 정리한 것입니다. 일부 수치(외국인 순매도 금액, 다우 주간 등락)는 매체별로 조금씩 달라서 대표적인 값을 썼습니다. 원하시면 반도체 업종, 환율·수출 흐름, 미국 금리 경로 중 하나를 더 깊게 파서 별도 리포트로 만들어 드릴 수 있습니다.
반응형
'부보고의 경제 > 일반 경제 동향' 카테고리의 다른 글
| [데일리 경제현황 브리핑] 10월 16일 오전 10시 한국증시 (0) | 2026.10.16 |
|---|---|
| [데일리 경제현황 브리핑] 10월 15일 '검은 목요일'… 코스피 7%대 폭락, 무슨 일이 있었나 (0) | 2026.10.16 |
| [데일리 경제현황 브리핑] 0월 14일 한국 증시·경제 분석 (11시 30분 기준) (0) | 2026.10.14 |
| [데일리 경제현황 브리핑] 10월 12일(월) 오전 10시 기준 한국 경제·증시 분석 (0) | 2026.10.12 |
| [데일리 경제현황 브리핑] 한국 주식시장 매크로·섹터 분석 (2026년 10월 8일) (0) | 2026.10.08 |


