고정 헤더 영역

상세 컨텐츠
본문
반응형
같은 사무실, 같은 임차료인데 재무제표의 숫자가 달라졌다면 무슨 일이 생긴 걸까.
2019년 1월 1일부터 한국채택국제회계기준 제1116호 「리스」가 시행됐다. 핵심은 임차인의 처리 방식이다.
금융리스와 운용리스를 나누지 않고, 면제 대상을 뺀 모든 리스에 사용권자산과 리스부채를 인식한다.
면제는 두 가지다. 리스기간이 12개월 이하인 단기리스, 그리고 새것일 때의 가치가 소액인 기초자산의 리스다.
바뀐 숫자는 실제로 얼마나 컸을까. 금융감독원이 2019년 8월 분석한 결과가 있다.
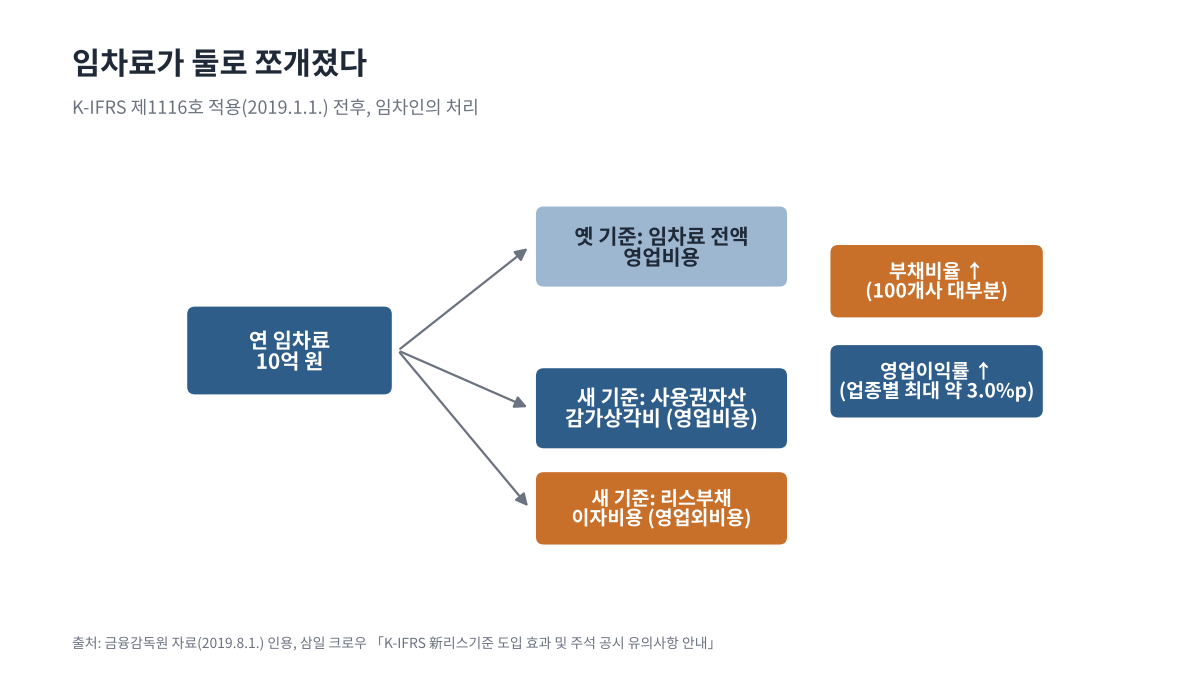
100개 상장사를 대상으로 한 이 분석에서 대부분 기업의 부채비율이 올랐다.
업종별 상승폭은 약 1.2~85.8%p, 기업별로는 0~331.3%p까지 벌어졌다.
항공운송업, 영상·오디오업, 유통업의 상승폭이 두드러졌다. 반대로 영업이익률은 좋아졌다. 업종별로 최대 약 3.0%p였다.
왜 이런 일이 생길까.
옛 기준에서 운용리스의 임차료는 통째로 영업비용이었다.
새 기준에서는 사용권자산의 감가상각비(영업비용)와 리스부채의 이자비용(영업외비용)으로 쪼개진다.
영업비용이 줄어드니 영업이익이 늘어난다. 같은 돈을 내는데 이익의 모양이 바뀌는 것이다.
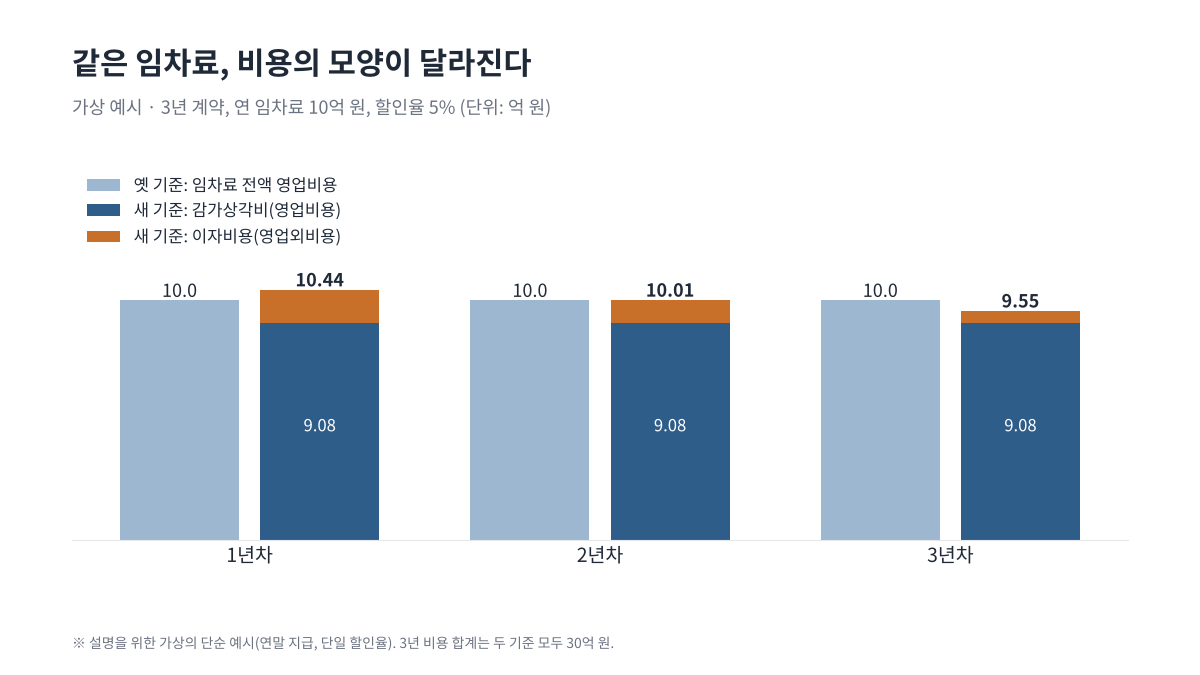
숫자로 확인해 보자. 아래는 설명을 위한 가상의 예시이며, 단순화를 위해 연말 지급, 단일 할인율을 가정했다.
- 계약: 3년, 연 임차료 10억 원, 연말 지급
- 할인율: 연 5%
- 리스개시일의 리스부채와 사용권자산: 임차료 10억 원 세 번의 현재가치 약 27.2억 원
1년차 2년차 3년차
| 감가상각비(영업비용) | 약 9.08억 | 약 9.08억 | 약 9.08억 |
| 이자비용(영업외비용) | 약 1.36억 | 약 0.93억 | 약 0.48억 |
| 비용 합계 | 약 10.44억 | 약 10.01억 | 약 9.55억 |
옛 기준이라면 매년 10억 원이 영업비용이다.
새 기준에서는 영업비용이 약 9.08억 원으로 줄어 1년차 영업이익이 약 0.92억 원 늘어난다.
대신 이자비용이 영업외로 잡힌다.
비용 합계는 초기에 더 크고 뒤로 갈수록 작아진다. 3년을 합치면 30억 원으로 같다. 달라지는 것은 시점이다.
실무에서 점검할 것은 세 가지다.
- 계약 목록이 있는가. 면제를 적용하는 계약과 인식하는 계약을 구분하려면 모든 임차 계약의 기간과 임차료가 한 장에 있어야 한다.
- 부채비율을 기준으로 한 약정이 있는가. 차입 계약에 부채비율 조건이 있다면, 새 기준 적용이 약정 지표에 미치는 영향을 확인해야 한다.
- 주석 공시가 되어 있는가. 금융감독원은 기초자산 유형별 사용권자산의 장부금액과 감가상각비, 리스부채의 만기분석 등을 주석에 공시하도록 안내했다.
한 가지 변수를 더 알아 두자. 리스부채는 리스기간에 따라 달라진다.
계약서상 기간이 3년이어도, 연장 선택권을 행사할 것이 상당히 확실하다면 연장 기간까지 리스기간에 포함한다.
같은 사무실이라도 '얼마나 오래 쓸 계획인가'가 부채의 크기를 바꾼다는 뜻이다. 사업 계획과 임차 계약의 기간을 따로 관리하면 이 판단에서 흔들린다.
그래서 소유와 임차를 비교할 때도 기준이 달라진다. 임차를 택하면 비용만 나가는 것이 아니라 자산과 부채가 함께 늘어난다.
소유를 택하면 취득 자금과 보유 비용이 따른다. 두 선택을 같은 재무제표 위에서 비교해야 한다.
임차는 비용을 털어 내는 선택이 아니다. 자산과 부채, 이익의 시점까지 함께 바꾸는 선택이다.
빌린 공간도 대차대조표에 앉는다. 임차 계약서가 재무제표의 일부가 됐다.
출처
- 삼일 크로우, 「새로운 리스 기준서 IFRS 16」 (2017.6.28.) https://www.crowe.com/kr/news/news20170628_kr
- 삼일 크로우, 「K-IFRS 新리스기준 도입 효과 및 주석 공시 유의사항 안내」 (금융감독원 자료 2019.8.1. 인용) https://www.crowe.com/kr/news/news20191127_kr
- 서울경제, 「금감원 '新 리스 기준 공시' 모범사례 안내」 https://www.sateconomy.co.kr/news/view/179588351113987
반응형
'부보고의 부동산 > 기업부동산 활용전략' 카테고리의 다른 글
| [기업부동산 활용전략 01] 우리 회사 부동산의 진짜 값은 얼마일까, 장부가와 시가의 격차 (0) | 2026.10.30 |
|---|


