고정 헤더 영역

상세 컨텐츠
본문
반응형
9월 29일 오전 11시 기준 시장 상황부터 검색해서 어제까지의 보고서와 이어지도록 분석하겠습니다.
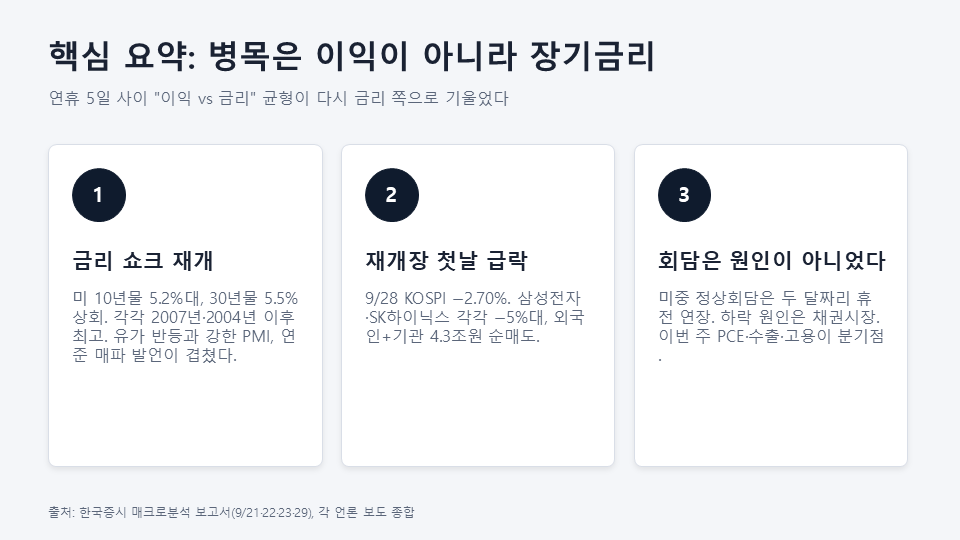
9월 29일 오전 기준 분석 보고서를 만들었습니다. 핵심은 연휴 사이 판이 바뀌었다는 점입니다.
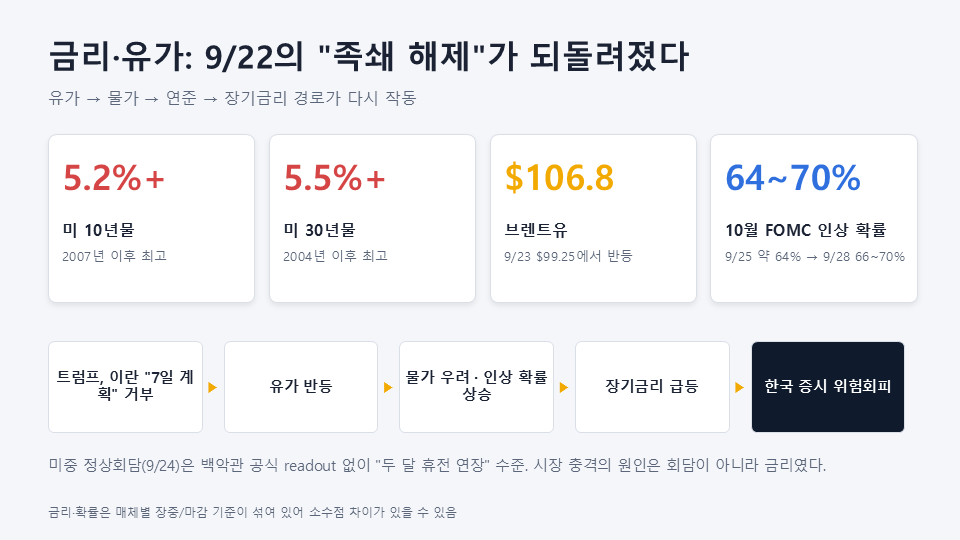
- 금리 쇼크 재개: 미 10년물이 장중 5.2% 이상(2007년 이후 최고), 30년물이 5.5% 이상(2004년 이후 최고)으로 올랐습니다. 9월 PMI 서프라이즈, 연준 인사들의 매파 발언, 트럼프의 이란 '7일 계획' 거부에 따른 유가 반등이 겹쳤고, 10월 인상 확률은 약 64~70%로 보도됩니다.
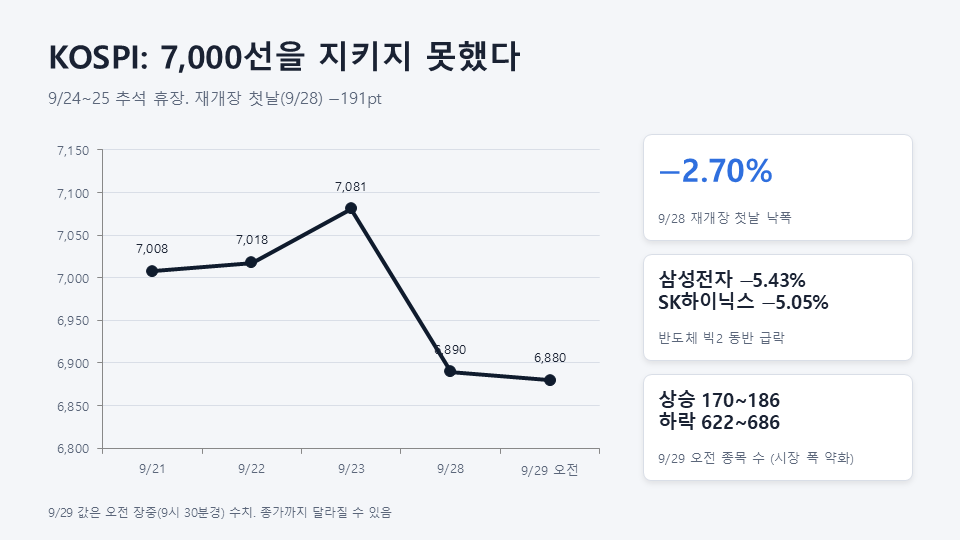
- 재개장 첫날 급락: 9/28 KOSPI는 −2.70%인 6,889.74로 마감했습니다. 삼성전자와 SK하이닉스가 각각 5% 안팎 빠졌고, 외국인과 기관이 합쳐 4.3조원을 순매도했습니다. 오늘 오전은 6,880선 약보합이고 외국인 순매도가 이어지고 있습니다.
- 미중 회담은 원인이 아니었습니다. 두 달짜리 휴전 연장 수준으로 무난히 넘어갔고, 하락 원인은 채권시장이었습니다.
- 오늘 섹터: 삼성전기가 6.8조원 FC-BGA 증설 공시로 상대 강세입니다. 반도체 소부장도 방어했고, 건설(−3%대)과 금리 민감주, 2차전지·바이오·자동차는 약세입니다. 신규 상장 로봇주(빅웨이브로보틱스)는 +200%대로 급등했습니다.
- 판단 조정: 반도체 이익 자체는 훼손되지 않아 추세 붕괴가 아니라 밸류에이션 재조정 국면으로 봅니다. 그래서 파킹·단기채 비중은 늘리고 주식은 소폭 줄이는 정도로 조정했습니다.
- 이번 주 분기점: 9/30 미국 PCE, 10/1 한국 9월 수출 확정치와 ISM, 10/2 미국 고용, 마이크론 실적입니다.
확인한 최신 수치는 오전 9시~10시 30분경까지이고, 11시 정각의 지수와 수급은 못 구했습니다.
외국인 순매도 규모는 보도 시점에 따라 3,243억~6,000억원대로 크게 다릅니다. 보고서 하단에도 한계로 적어 두었습니다.
한국증시-매크로분석-20260929.pdf
0.24MB
반응형
'부보고의 경제 > 일반 경제 동향' 카테고리의 다른 글
| [데일리 경제현황 브리핑] 한국 주식시장 매크로·섹터 분석 (2026년 10월 1일) (0) | 2026.10.01 |
|---|---|
| [데일리 경제현황 브리핑] 2026년 9월 30일 (0) | 2026.09.30 |
| [데일리 경제현황 브리핑] 2026년 9월 28일 (0) | 2026.09.28 |
| [데일리 경제현황 브리핑] 2026년 9월 23일 (0) | 2026.09.23 |
| [데일리 경제현황 브리핑] 2026년 9월 22 (0) | 2026.09.22 |


