고정 헤더 영역

상세 컨텐츠
본문
반응형
Executive Summary
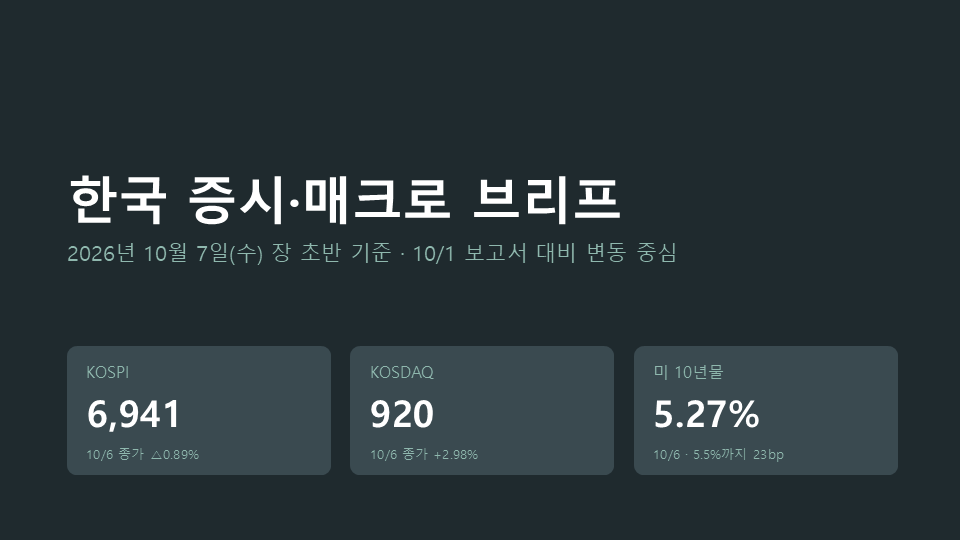
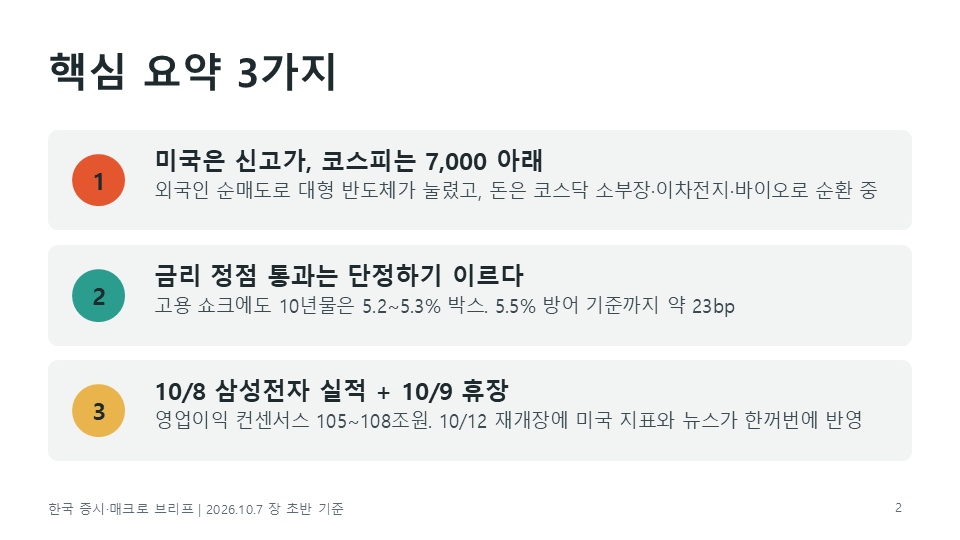
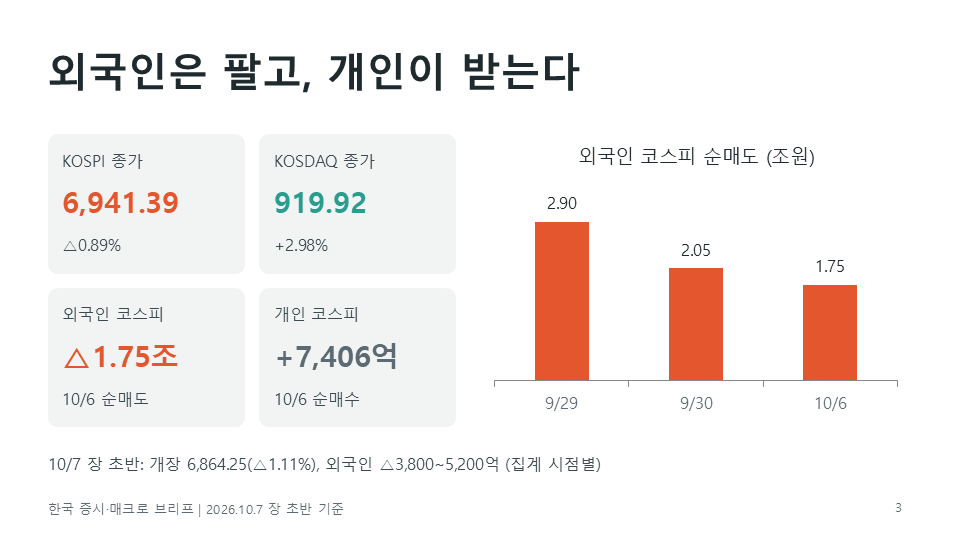
- 미국은 신고가, 코스피는 7,000 아래 — 디커플링이 이번 주의 본질이다. 미 나스닥·S&P500은 10/6 동반 사상 최고를 기록했는데, KOSPI는 10/2 7,003.74로 7,000을 회복한 뒤 10/6 6,941.39(△0.89%)로 다시 내려왔다. 외국인이 코스피에서 1.75조원을 팔았다. 오늘도 개장 직후부터 외국인이 4,000~5,000억원대 순매도 중이다.
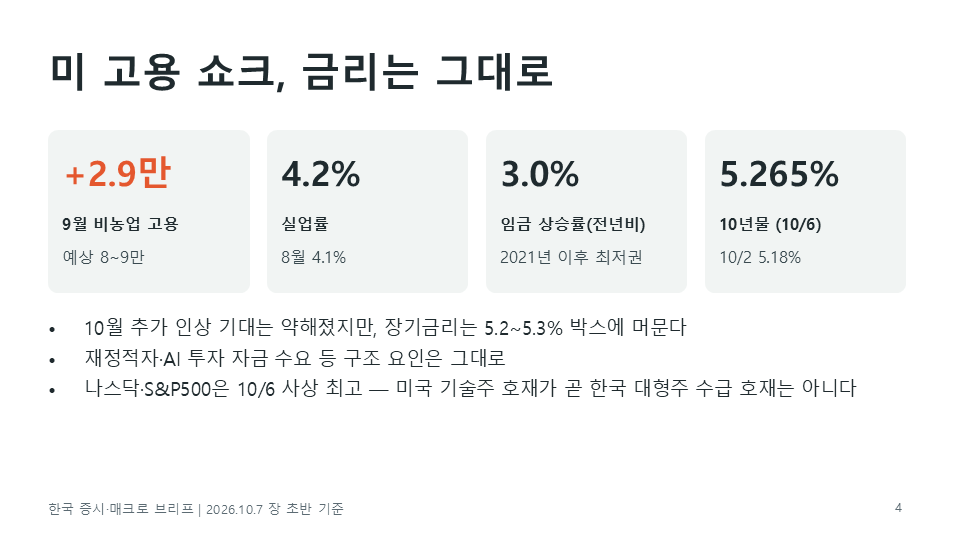
- 금리 쇼크의 '정점 통과'를 단정하기는 이르다. 10/2 고용 +2.9만 명(예상 8만~9만)으로 10년물이 5.18%까지 내려왔지만, 10/5 5.29% 부근까지 되돌렸고 10/6에 5.265%다. 5.2~5.3% 박스에 머물러 있다. 10월 추가 인상 기대는 꺾였지만, 장기금리를 올리는 구조 요인(재정·AI 투자 자금 수요·강한 2분기 GDP)은 그대로다.
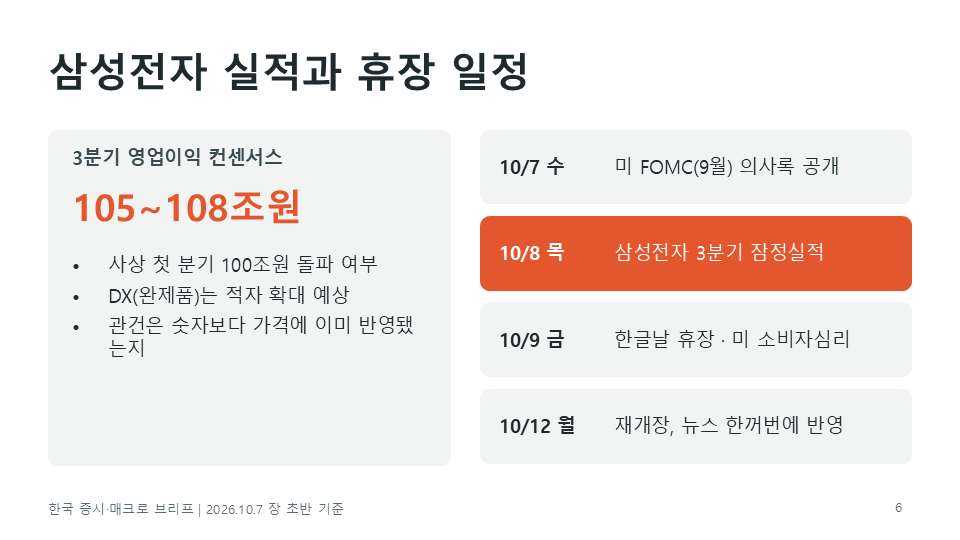
- 오늘부터 이틀이 이번 주의 승부처다. 내일(10/8) 삼성전자 3분기 잠정실적(영업이익 컨센서스 105~108조원, 사상 첫 분기 100조 돌파 여부)이 나오고, 10/9(금)은 한글날로 휴장이다. 10/9 밤 미국 소비자심리·기대인플레이션 지표는 10/12(월) 재개장에 한꺼번에 반영된다. 추석 때와 같은 '실적 + 연휴' 구조다.
1. 이번 주 타임라인
일자 KOSPI KOSDAQ 핵심 이벤트
| 10/1(목) | (장중 6,810선) | 장중 866선 | 9월 수출 +83.5%, 마이크론 호실적 |
| 10/2(금) | 7,003.74 (5거래일 만에 7,000 회복) | — | 미 9월 고용 +2.9만, G7 비축유 1억 배럴 방출 합의 |
| 10/3~5 | 개천절·대체공휴일 3일 휴장 | 미국은 10/5 나스닥 27,477.31(+1.05%) 신고가 | |
| 10/6(화) | 6,941.39 (△0.89%) | 919.92 (+2.98%) | 외국인 코스피 △1.75조, 코스닥 종가 900선 3개월 만에 회복 |
| 10/7(수) 개장 | 6,864.25 (△1.11%) | 917선 → 914선 | 외국인·기관 동반 순매도 |
KOSPI는 10/6 장 초반 7,044.67까지 올랐다가 외국인 매도로 하락 전환했다. 9/22, 9/30에 이어 '개장 갭업 후 상승분 반납' 패턴이 또 나왔다.
2. 글로벌 매크로
2-1. 미국 고용: 열기가 식고 있다
항목 9월 비고
| 비농업 고용 | +2.9만 명 | 예상 8만~9만 대비 1/3 수준 |
| 실업률 | 4.2% | 8월 4.1%, 예상 4.1% |
| 7·8월 수정 | 합산 △6만 명 | 하향 |
| 시간당 임금 | 전년비 +3.0% | 2021년 이후 최저 수준 |
| 직전 12개월 월평균 | +4.5만 명 |
- 가구조사는 취업자 +7.8만 명, 노동력 +48.5만 명으로 실업률 상승분이 일부 '노동 공급 유입' 때문이다. 해고가 급증하는 신호는 아직 없고 신규 실업수당 청구는 57년 만의 최저권에 가깝다.
- 이코노미스트들은 노동절이 월 후반에 낀 계절적 요인 가능성을 지적한다. 이 한 달치로 노동시장 냉각을 확정하기는 어렵다.
- 시장 반응: 10년물 5.18%로 하락, 10월 추가 인상 가능성은 더 낮아졌다(9/30 기준 이미 51% → 35%로 낮아져 있었다).
해석: 9/30에는 '성장이 강해서 금리가 오르는' 국면이었다면, 10/2는 '성장이 식을 수 있다'는 첫 증거였다. 그런데 금리가 며칠 만에 5.2%대 후반으로 되돌아온 것은, 시장이 이를 인상 기대 약화로만 읽고 장기 구조 요인(재정적자·AI 인프라 자금 수요)은 그대로 가격에 반영 중이라는 뜻이다.
2-2. 금리·증시
지표 9/30 10/2 10/5 10/6
| 미 10년물 | 장중 5.30%대 (종가 약 5.298%) | 5.18% | 5.29% 부근 | 5.265% |
| 나스닥 | 26,861 | 장중 +1.5% | 27,477.31 (+1.05%) | 27,600~27,708 (+0.45~0.84%, 보도별 차이) |
| S&P 500 | 7,651.54 | — | 7,773.95 | 7,818.93 (+0.58%) |
| 다우 | 50,906 | — | 51,267.90 | — |
- 나스닥은 9/22(27,244) 대비 약 +1.3~1.7%, 10/6에 이틀 연속 사상 최고다. S&P500은 약 2개월 만에 신고가다.
- 상승 논리: 국채금리·유가 진정 + 마벨 등 AI 네트워크·반도체 강세 + 3분기 실적 시즌 기대.
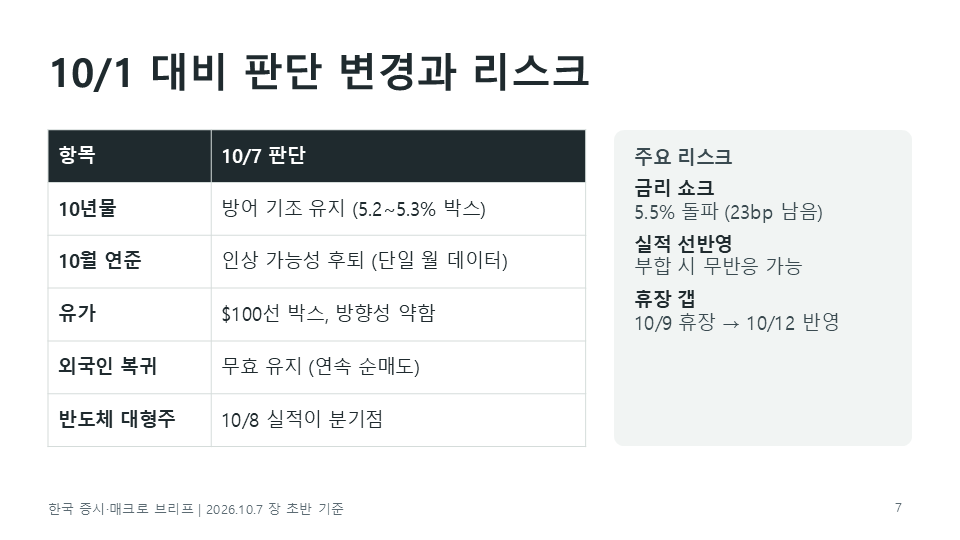
- 10/1 보고서의 '5.5% 방어 규칙'까지 거리: 5.30% 시점에는 약 20bp였고, 지금 5.265%로 약 23bp다. 규칙 발동 가능성은 약간 후퇴했다.
2-3. 유가: 수급 완화 vs 지정학
유종 10/2 10/5 10/6
| 브렌트 | $102.25 (G7 합의 영향) | $100.3~101.6 (출처별) | 약 $100.6 (보합) |
| WTI | $91.11 | $89.4~90.1 | 약 $89.4 (90달러 아래) |
- 하방 요인: G7이 4개월간 경유·원유 1억 배럴 방출 합의(20일 내 상당량 경유 우선 공급, 에너지 수출 제한 자제). 중동 원유 수출이 하루 약 1,200만 배럴로 회복, 사우디 동서 파이프라인 가동.
- 상방 요인: 호르무즈 인근 유조선 연쇄 피격, 이란의 '7개 조건' 제시, 사우디의 후티 공세 계획 보도(후티 보복 시 추가 공급 차질).
- 일부 애널리스트는 이번 1억 배럴이 3월 IEA 4억 배럴 계획의 잔여분과 얼마나 겹치는지 불분명하다며 실질 공급 확대 효과에 회의적이다.
- 브렌트가 9/22~23의 $99~100선과 비슷한 위치에 있어, '유가 $100 안착' 판단은 또 한 번 시험대다.
3. 한국 시장
3-1. 수급: 외국인은 여전히 팔고, 개인이 받는다
주체 (코스피) 10/6 10/7 장 초반
| 외국인 | △1조 7,500억원 | △3,800~5,200억원 (집계 시점별) |
| 기관 | — | △560억~1,630억원 |
| 개인 | +7,406억원 | +4,100억~5,100억원 |
- 코스닥은 10/6 외국인 +1,187억·기관 +1,002억 쌍끌이 매수(개인 △2,105억). 코스피와 정반대다.
- 외국인 매도 규모는 9/29(△2.90조) → 9/30(△2.05조) → 10/6(△1.75조)로 절대 규모는 줄고 있으나 방향은 안 바뀌었다.
- 대신증권은 10/6 "삼성전자 실적 호조는 자사주 매입 공백을 메울 수 있는 가장 강한 동력"이라고 분석했다. 9/30 기타법인 1.65조 순매수로 지수를 받쳤던 자사주 수급이 이후 약해졌다는 시사다. (이 보고서에서 10/2~10/6 기타법인 수급을 직접 확인하지는 못했다.)
3-2. 환율: 한 달 만에 1,330원대
시점 원/달러
| 9/23 | 1,346.75 |
| 9/30 (주간 종가) | 1,352.8 |
| 10/6 | 1,340원대 마감 |
| 10/7 9시경 | 1,339.2원 (한 달 만에 1,330원대) |
원화는 강해졌는데 외국인은 팔고 있다. 9/22~23의 "환율이 1,350원 아래로 가면 외국인이 복귀한다"는 판단은 10/1에 이미 한 번 틀렸고, 이번에도 재확인됐다. 지금 외국인 수급의 변수는 환율이 아니라 대형 반도체 밸류에이션과 미 장기금리다.
3-3. 섹터: 코스피 대형주 vs 코스닥 순환매
구분 10/6~10/7 흐름
| 반도체 대형주 | 10/6 삼성전자·SK하이닉스 동반 하락. 10/7 개장 직후 삼성전자 +1%대, SK하이닉스·삼성전기·현대차 약세 |
| 반도체 소부장 | 10/6 주성엔지니어링 +17.51% 등 코스닥 반도체 장비 강세 |
| 이차전지 | 10/6 코스닥에서 강세 (에코프로·에코프로비엠 등) |
| 제약·바이오 | 10/6 코스닥에서 급등 (장 초반 보도) |
| 보안주 | 10/6 장 초반 강세 (청년일보) |
- 코스닥 919.92는 종가 기준 7월 1일 이후 약 3개월 만의 900선이다. 10/1 장중 866선 대비 약 6% 올랐다.
- 같은 한 주 안에서 코스피 대형 반도체는 팔리고, 코스닥은 소부장·이차전지·바이오로 돈이 돈다. 9/23 보고서가 짚은 "지수를 보고 성과를 가늠하는 것은 의미가 없다"는 양극화가 한 단계 더 진행됐다.
- 다만 10/6의 코스닥 +2.98%는 외국인·기관 동시 매수가 붙은 하루치다. 10/7 개장 직후 코스닥도 △0.5%대로 밀렸다. 연속성은 아직 확인되지 않았다.
4. 판단 변경 사항 (10/1 대비)
항목 10/1 판단 10/7 판단 이유
| 10년물 | 5.3%, 방어 전환 구간 | 5.2~5.3% 박스, 방어 기조 유지 | 고용 쇼크에도 5.29%로 되돌림. 5.5%까지 약 23bp |
| 10월 연준 | 연말 1회 인상 기조 | 10월 인상 가능성 후퇴 (연말 1회는 불확실) | 고용 +2.9만, 임금 3.0%. 단 단일 월 데이터 |
| 유가 | 재상승, 되돌림 현실화 | $100선 박스, 방향성 약함 | G7 방출 vs 호르무즈 피격 상쇄 |
| 외국인 복귀 | 무효 | 무효 유지 | 10/6·10/7 연속 순매도 |
| 반도체 대형주 | 유지, 기대수익 하향 | 유지, 10/8 실적이 분기점 | 컨센서스가 높아 호재 선반영 위험 |
| 반도체 소부장 | 강세 지속, 추격 신중 | 강세 지속, 변동성 확대 (주성엔지 +17%) | 하루 +17%는 추격보다 관리 구간 |
| 자사주 테마 | 우선순위 복원 | 다시 관찰 대상 (매입 공백 언급) | 기타법인 수급 확인 필요 |
| 코스닥 | — | 관심 확대, 확정은 이르다 | 외국인·기관 동시 매수 하루치 |
5. 10/8 삼성전자 실적 — 어떻게 읽을 것인가
컨센서스: 매출 약 200~202조원, 영업이익 약 105~108조원(연합인포맥스 105.4조, 에프앤가이드 108.1조, KB증권 110조). 사상 첫 분기 100조원 돌파 여부가 관심사다. 올해 누적 영업이익은 250조원 이상으로 전망된다.
구성 전망
| DS(반도체) | 영업이익률 약 75%, 메모리 80% 상회 전망. 3분기 HBM 매출 전 분기 대비 +60% (삼성증권) |
| DX(완제품) | 적자 확대 예상 (손실 0.9조~1.8조원 증권사별). 메모리 원가 부담 |
| 쟁점 | 성과급, 추가 주주환원 정책 |
시나리오별 읽기 (추정)
결과 가능한 반응 근거
| 컨센서스 상회 + 주주환원 공개 |
반도체 대형주 반등 시도, 외국인 매도 둔화 | 자사주 공백을 메울 수급 동력 |
| 컨센서스 부합 | 미지근한 반응 가능성 | 마이크론(10/1)도 호실적에 시간외 +1%대에 그침. 시장은 이미 100조를 가격에 넣고 있다 |
| 하회 | 대형주 추가 약세, 코스닥 소부장 변동성 확대 | DX 적자·원가 부담이 시장 우려로 번질 때 |
핵심은 숫자 자체보다 '숫자가 가격에 있는지'다. 마이크론이 어닝 서프라이즈에도 대형주가 약했던 10/1의 학습이 있다. 호재가 나와도 대형주가 오르지 않으면 지금의 주도 변수가 실적이 아니라 금리·밸류에이션이라는 확인이 된다.
캘린더
10/7(수)  오늘 — 미 FOMC(9월) 의사록 공개 (한국시간 10/8 새벽 예상)
10/8(목)  삼성전자 3Q 잠정실적 (장 시작 전 발표 가능성, 시간 미확인)
10/9(금)  한국 휴장(한글날) · 미국 10월 소비자심리·기대인플레이션
10/12(월) 한국 재개장 — 10/9 미국 지표 + 주말 이란 뉴스 반영
6. 자산배분 프레임 (정보 제공용, 10/1과 동일 유지)
유형 공격형 중립형 방어형
| AI·반도체 밸류체인 | 45% | 30% | 20% |
| 전력인프라·로봇 | 15% | 10% | 5% |
| 글로벌 주식(미국 AI) | 15% | 15% | 10% |
| 단기채·MMF·파킹 | 15% | 30% | 45% |
| 금·원자재 헤지 | 5% | 10% | 15% |
| 현금 | 5% | 5% | 5% |
조정 없음. 이유:
- 미국 증시의 신고가는 '미국 기술주'의 호재이지 한국 대형주 수급의 호재가 아니다. 외국인 순매도가 이어지는 한 한국 대형 반도체의 비중 확대 근거로 쓰기 어렵다.
- 고용 쇼크로 인상 기대는 약해졌지만, 5%를 넘는 장기금리가 낮아진 것은 아니다.
- 내일 실적과 연휴가 겹친다. 이틀짜리 정보로 비중을 바꾸지 않는다는 원칙은 9/22~23의 교훈 그대로다.
7. 리스크 맵
시나리오 트리거 현재 위치
| ① 금리 쇼크 | 10년물 5.5% 돌파 | 5.265% (약 23bp 남음) |
| ② 유가 재급등 | 브렌트 $110+ | 약 $100.6 (호르무즈 피격·후티 리스크) |
| ③ AI 캐펙스 둔화 | 하이퍼스케일러 가이던스 하향 | 마이크론 호실적, 미 지수 신고가 → 낮음 |
| ④ 원화 급락 | 원/달러 1,450원 | 1,339원 → 거리 큼 |
| ⑤ 대형주 매물 소화 | 외국인 순매도 지속 | 진행 중 |
| ⑥ 실적 선반영 | 삼성전자 컨센서스 부합 시 무반응 | 10/8 확인 |
| ⑦ 휴장 갭 | 10/9 휴장, 10/12 재개장 | 미국 지표·이란 뉴스 노출 |
| ⑧ 반도체 편중 | 수출 비중 약 49.9% | 9월 확정치 기준 |
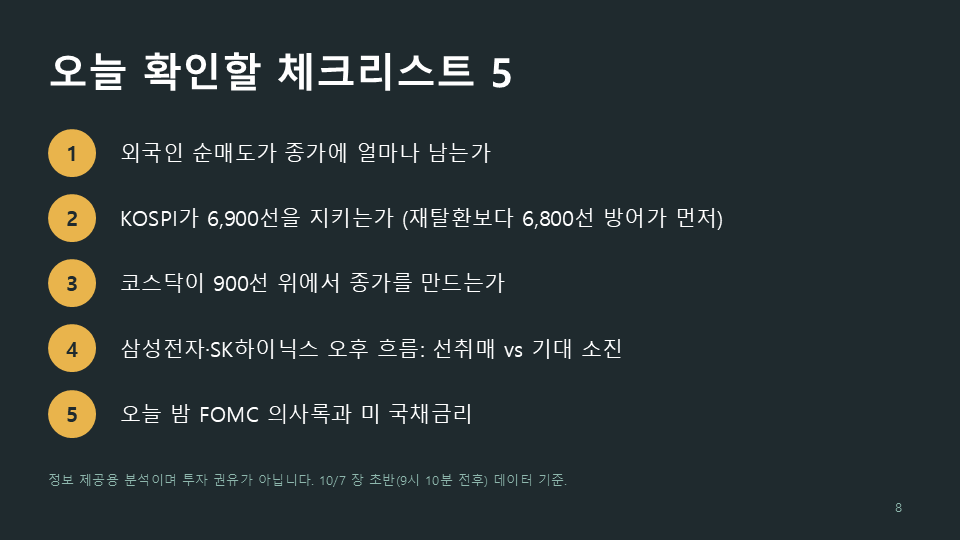
8. 오늘 확인해야 할 체크리스트 5
- 외국인 순매도가 종가에 얼마나 남는가 — 10/6 △1.75조, 오늘 장 초반 △4,000~5,000억원대. 종가에서 순매수로 돌아서면 의미 있는 변화다.
- KOSPI가 6,900선을 지키는가 — 개장 6,864.25 후 6,911까지 반등했다. 7,000 재탈환보다 6,800선 방어가 먼저다.
- 코스닥이 900선 위에서 종가를 만드는가 — 어제 +2.98%의 후속 여부. 개장 직후 △0.5%대 약세는 이미 확인됐다.
- 삼성전자·SK하이닉스 오후 흐름 — 실적 전날 선취매가 붙는지, 아니면 '기대 소진'으로 밀리는지.
- 오늘 밤 FOMC 의사록과 미 국채금리 — 의사록이 추가 인상에 매파적이면 10/8~10/12 사이 한국이 반응할 기회는 하루뿐이다(10/9 휴장).
분석의 한계와 유의사항
- 본 보고서는 공개된 통계·보도 자료에 기반한 정보 제공용 분석이며 특정 종목의 매수·매도 권유가 아닙니다. 저는 투자자문업자가 아니며 최종 판단과 결과는 투자자 본인에게 귀속됩니다.
- 10/7 장 초반(오전 9시 10분 전후) 데이터까지만 확보했습니다. 오전 10시 시점의 지수·수급은 이 보고서에 반영돼 있지 않으며, 9/22·9/30처럼 장중 흐름이 종가에서 크게 바뀔 수 있습니다.
- 장중 수급은 보도 시점·집계 방식(넥스트레이드 합산 여부)에 따라 편차가 큽니다(외국인 △3,818억~△5,187억원).
- 미 증시 10/6 종가가 출처별로 다릅니다. 나스닥 27,599.79(+0.45%) vs 27,707.64(+0.84%). 전일 종가(27,477.31)와의 정합성은 둘 다 성립해 어느 쪽이 맞는지 확정하지 못했습니다. 10년물도 '10/5 5.29% 부근 → 10/6 5.265%'는 단일 출처 기준입니다.
- 유가 종가도 출처별로 $100.3~101.6(브렌트), $89.4~90.1(WTI)로 엇갈렸고, 일부는 '10/5', 일부는 '10/6' 기준 표기가 섞여 있습니다. 범위로 병기했습니다.
- 원/달러 10/7 수치는 보도에 따라 1,338.7~1,340.5원이 나왔으며, 1,320원대로 표기된 한 보도는 다른 매체들과 어긋나 제외했습니다.
- 10/1~10/5 KOSPI 종가 일부(10/1 종가 등)와 10/2~10/6 기타법인(자사주) 수급은 확인하지 못했습니다.
- 삼성전자 실적 컨센서스는 집계 기관마다 105.4조~110조원으로 다릅니다. 발표 시각은 확인하지 못했습니다. FOMC 의사록 공개일(10/7)은 정례 일정 및 주간 캘린더 기반 추정입니다.
- 고용 지표는 계절요인·월 후반 노동절 효과 등 일시 요인 가능성이 지적되고 있어, 단일 월 데이터로 방향을 단정하지 않았습니다.

반응형


