고정 헤더 영역

상세 컨텐츠
본문
반응형
https://www.youtube.com/watch?v=h_sI7zIdZLI
핵심 주장 (3~5개)
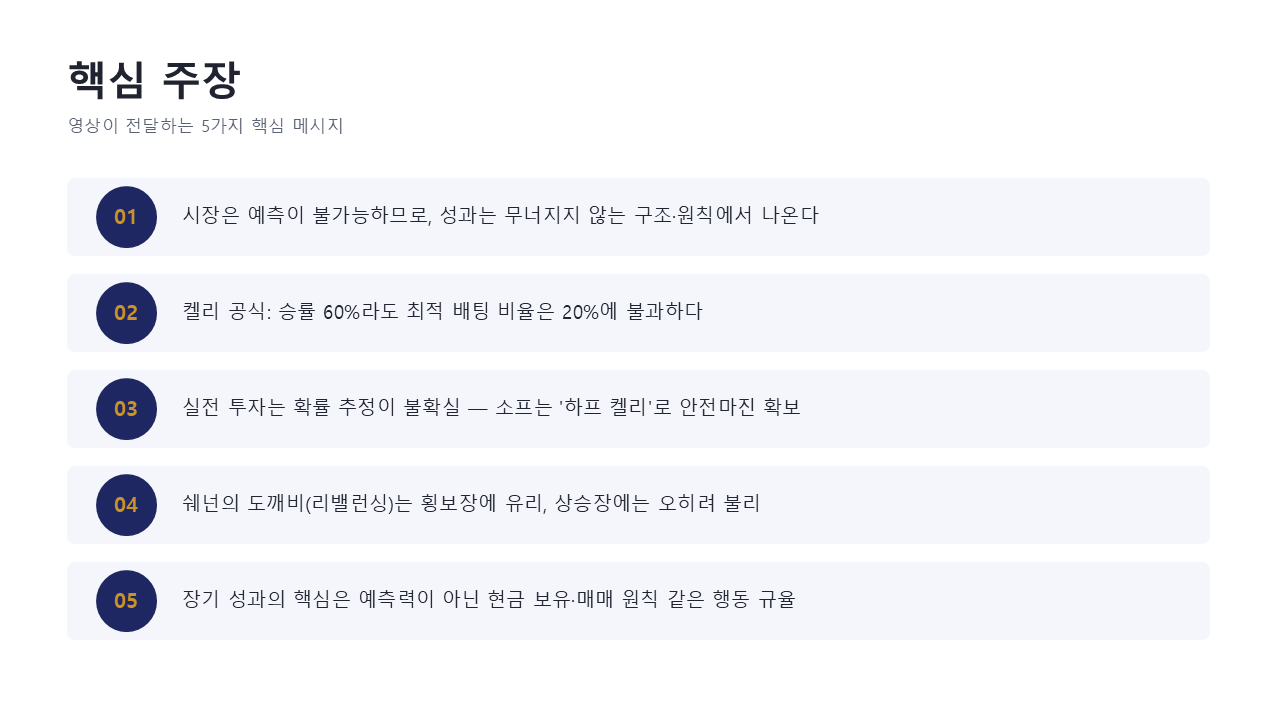
- 시장은 근본적으로 예측이 불가능하므로, 투자에서 지속 가능한 성과는 "예측력"이 아니라 "무너지지 않는 구조·시스템·원칙"에서 나온다.
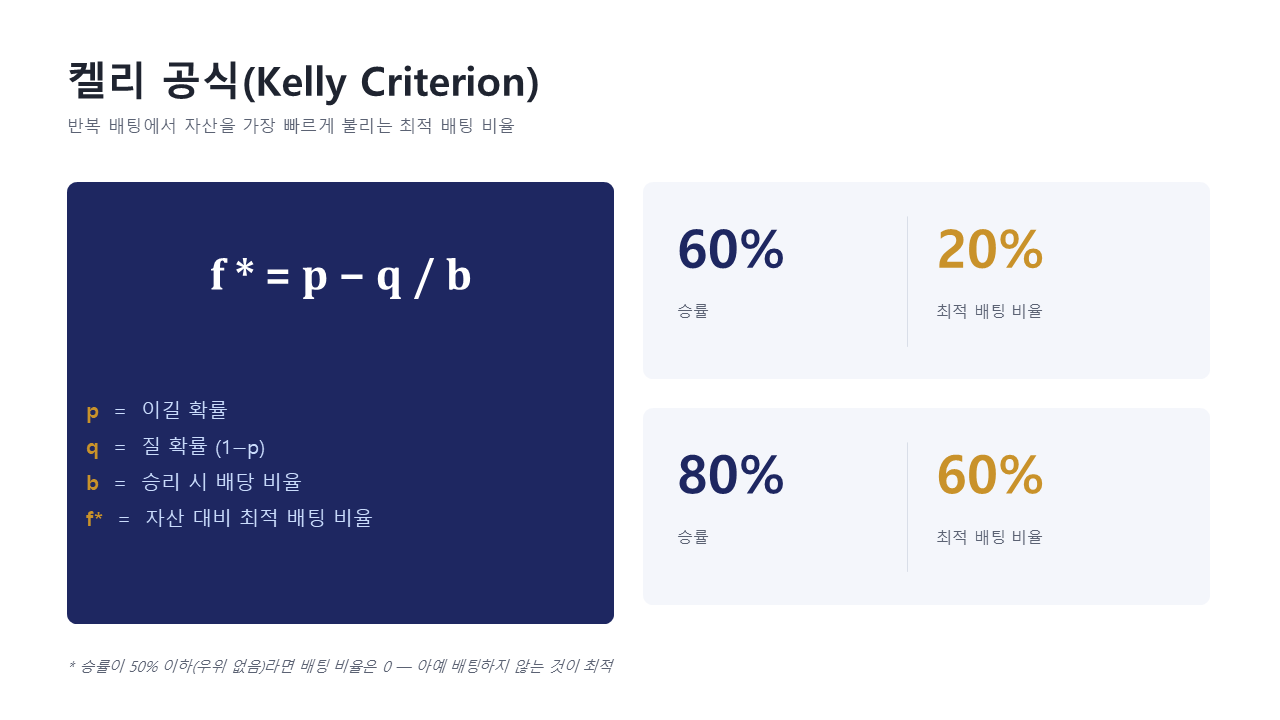
- 켈리 공식(Kelly Criterion): 승률이 60%라도 전 재산을 걸면 안 되고, 이론상 최적 배팅 비율은 20%(=2×0.6−1)에 불과하다. 승률이 50% 이하면 아예 배팅하지 말아야 한다.
- 실전 투자는 카지노 게임(카드 카운팅, 룰렛)과 달리 확률을 정확히 계산할 수 없는 변수가 많으므로, 켈리 공식 창안자와 교류했던 에드워드 소프조차 이론값의 절반만 쓰는 "하프 켈리"를 채택했고, 이 보수성 덕분에 1987년 블랙먼데이(하루 -23%)에서 대부분의 운용사가 파산할 때 생존했다.
- "쉐넌의 도깨비"(현금과 주식을 일정 비율로 주기적 리밸런싱)는 박스권 장세에서는 복리 수익을 만들어내지만, 상승장에서는 오히려 매도 타이밍이 빨라 바이앤홀드보다 수익률이 낮다 — 즉 전략의 우열은 장세 판단에 달려 있다.
- 장기적으로 부를 쌓은 사례들의 공통점은 뛰어난 예측력이 아니라 시세를 자주 보지 않고, 정해진 매매 규칙을 지키며, 현금(=선택지)을 항상 남겨두는 행동 규율이었다.
경제적 근거
이 콘텐츠는 GDP·금리·정책 등 거시 지표를 근거로 쓰지 않는다.
대신 ① 켈리 공식이라는 수학적 모델(f = p − q, 승률 기반 배팅비율 계산),
② 역사적 일화(섀넌·소프의 룰렛 실험, 소프의 블랙먼데이 생존, 섀넌의 텔레다인·HP·모토로라 장기투자),
③ 시뮬레이션(레버리지 ETF의 변동성 드래그, 리밸런싱 백테스트)을 근거로 사용한다.
즉 "게임이론/확률론 + 투자사(史) 일화"가 근거의 축이며, 현재 시점의 금리·환율·기업 실적 데이터는 등장하지 않는다.
사실과 의견 구분
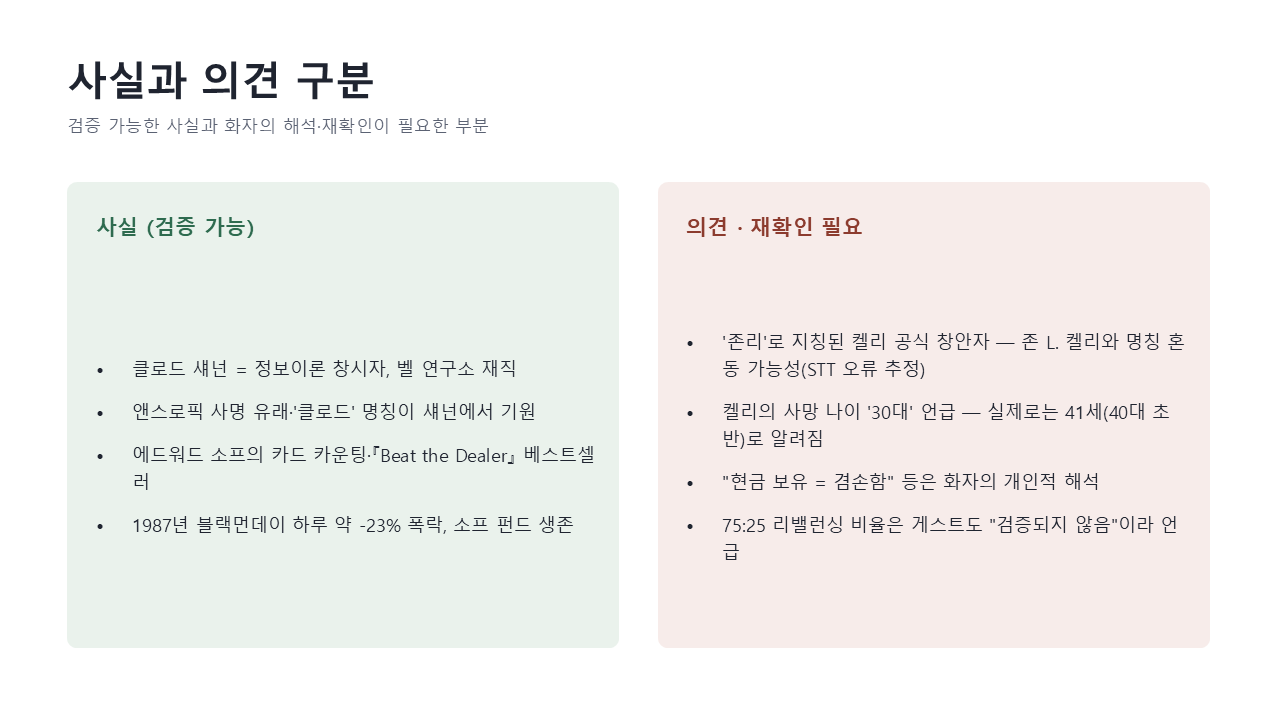
사실(검증 가능한 정보): 클로드 섀넌이 정보이론의 창시자이며 벨 연구소에서 존 켈리와 함께 일했다는 것, 앤스로픽이 오픈AI 출신 연구진이 세운 회사이며 '클로드'라는 이름이 섀넌에서 따온 것이라는 설명, 에드워드 소프가 『Beat the Dealer』(카드 카운팅)와 『A Man for All Markets』류의 저술로 유명하고 프린스턴/뉴포트 파트너스를 설립했다는 것, 1987년 블랙먼데이 하루 낙폭(약 -23%)은 대체로 실제 역사와 부합한다.
다만 두 가지는 확인이 필요하다.
첫째, 영상 전반에 걸쳐 켈리 공식의 창안자가 "존리"로 반복 지칭되는데, 이는 한국에서 유명한 가치투자자 존 리(John Lee)와 이름이 겹치는 음성인식(STT) 오류일 가능성이 높다.
실제 켈리 공식의 창안자는 벨 연구소의 수학자 존 L. 켈리(John L. Kelly Jr.)이며, 이는 존 리와 전혀 다른 인물이다.
둘째, 존 켈리의 사망 나이를 "30대"로 언급했는데, 통상 알려진 바로는 41세(1965년, 뇌출혈)로 40대 초반이 맞다. 두 건 모두 원본 도서나 영상을 재확인할 필요가 있다.
의견(진행자·게스트의 해석): "현금 보유는 겸손함의 지표다", "40대가 복리 투자의 최적기다", "50대는 조금 늦었다", "확실한 100%보다 확실한 10%를 열 번 하는 게 낫다"는 식의 주장은 데이터가 아니라 화자의 개인적 신념·경험칙이다. 75:25 리밸런싱 비율 제안 역시 게스트 스스로 "검증되지 않았다"고 명시한 가설이다.
논리 분석 (빠진 변수·반론)
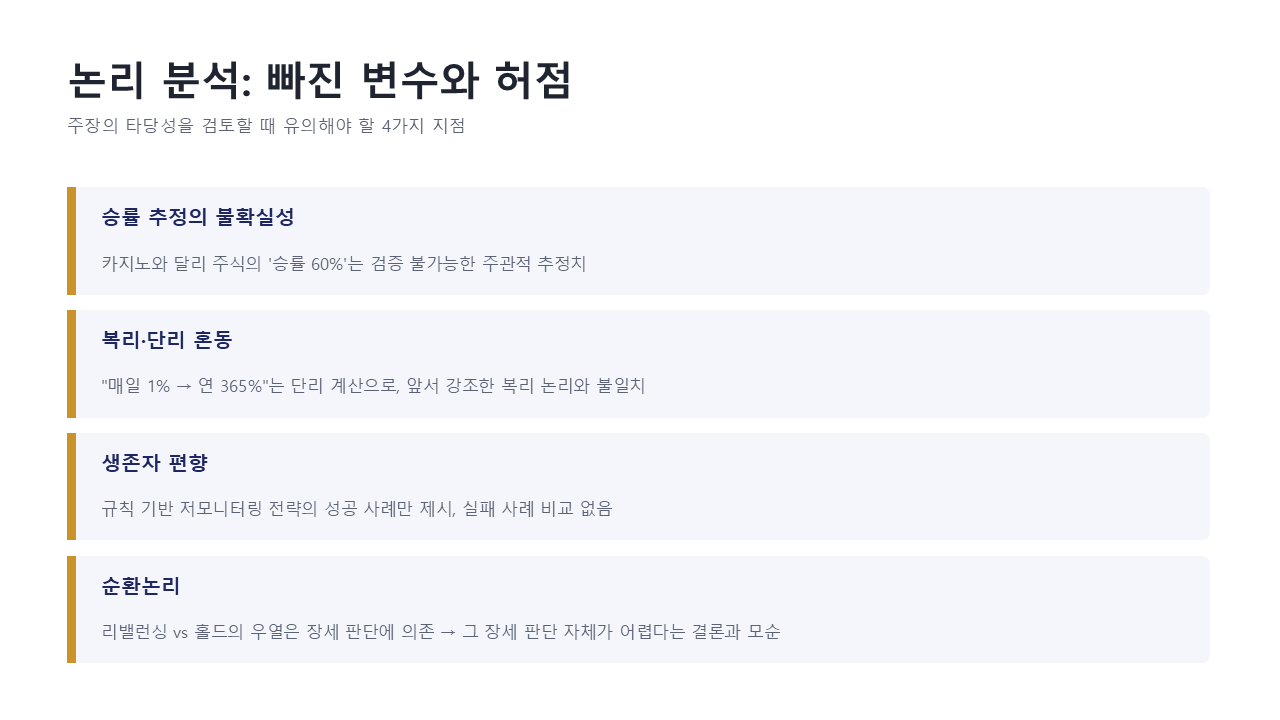
첫째, 켈리 공식의 핵심 전제는 승률(p)을 객관적으로 안다는 것인데, 카드 카운팅이나 룰렛과 달리 주식시장에서 "내가 이길 확률 60%"는 검증 불가능한 주관적 추정치다.
이 인식론적 간극을 소프 본인이 실토했음에도("주식장은 변수가 너무 많아 계산이 안 된다") 이후 대화에서는 여전히 "승률 X%면 배팅 Y%"라는 틀을 그대로 투자에 적용하는 논리적 비약이 있다.
둘째, "매일 1%씩 벌면 1년에 365%"라는 언급은 단리(1%×365)와 복리(1.01^365≈3,678%) 개념이 뒤섞여 있어 앞뒤에서 강조한 "복리" 논리와 정합적이지 않다. 월간 1% 리밸런싱 백테스트의 26.8%·13.4% 수치도 산출 기간(개월 수)이 명시되지 않아 검증이 어렵다.
셋째, 쉐넌·소프·게스트가 언급한 성공 사례는 모두 생존자 편향(survivorship bias) 위험이 있다 — 규칙 기반·저모니터링 전략을 쓰고도 실패한 투자자와의 비교가 없다.
넷째, 리밸런싱 전략(쉐넌의 도깨비)과 매수 후 보유(바이앤홀드) 중 무엇이 나은지는 결국 "장세를 얼마나 확신하느냐"에 달려 있다고 인정하면서도, 정작 그 장세 판단 자체가 어렵다는 앞선 결론과 순환논리를 이룬다.
시장 영향
이 콘텐츠는 특정 시점의 금리·환율·주식·부동산·원자재에 대한 직접적 전망을 제시하지 않는다.
다만 진행자가 언급한 "최근 반도체 조정" 국면과 "다들 풀 배팅 분위기였다"는 발언은, 변동성이 커진 국면에서 레버리지·곱버스(레버리지 ETF) 비중이 높은 개인 투자자들의 리스크가 부각되는 시점과 맞물린다.
메시지의 실질적 함의는 개별 자산가격 방향성보다 "포지션 사이징과 현금 비중 관리"라는 리스크관리 관점에 국한된다.
수혜·위험 분야
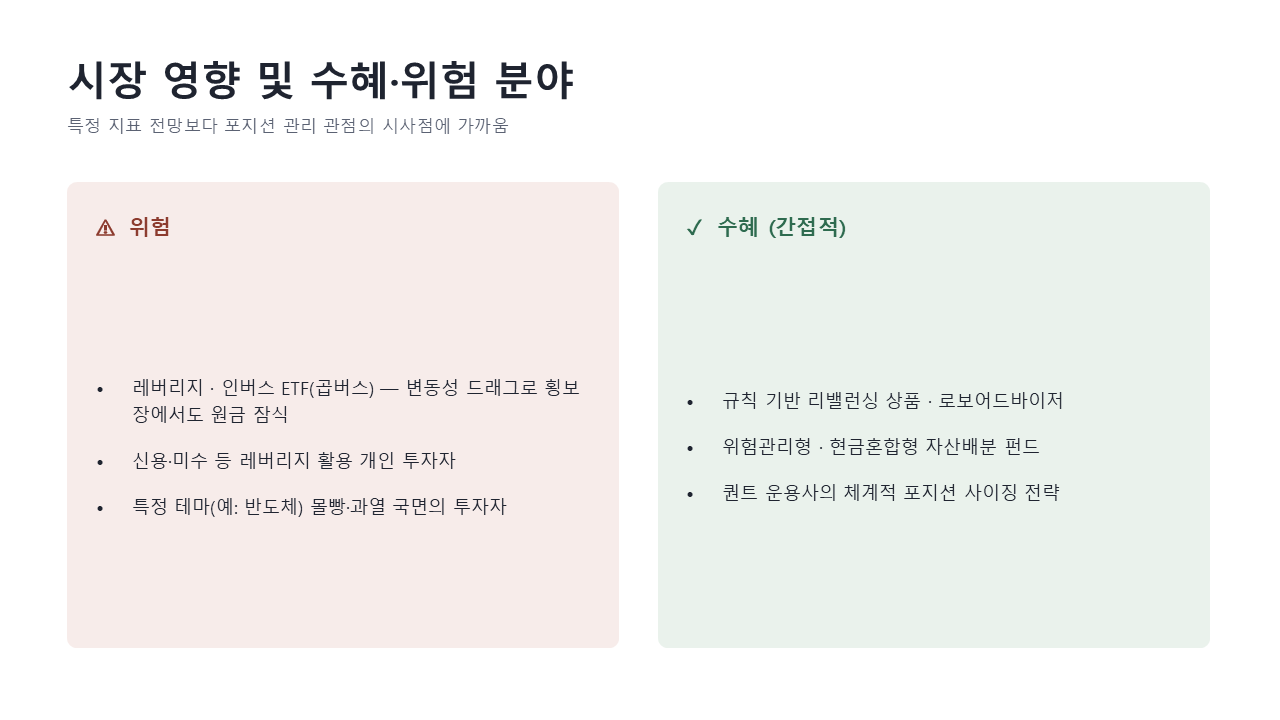
위험: 레버리지·인버스 ETF(곱버스) 투자자 — 변동성 드래그로 인해 횡보장에서도 원금이 잠식될 수 있음을 직접 경고. 신용·미수 등 레버리지를 활용한 개인 투자자 전반, 특히 최근 급등한 반도체 등 특정 테마에 몰빵한 투자자.
수혜(간접적): 규칙 기반 자산배분·리밸런싱을 표방하는 로보어드바이저, 퀀트 운용사, 위험관리형 금융상품(현금성 자산 혼합형 펀드)의 마케팅 논리와 맥이 닿는다. 다만 이는 직접적 산업 수혜라기보다 투자자 교육 콘텐츠로서의 성격이 강하다.
투자 시사점
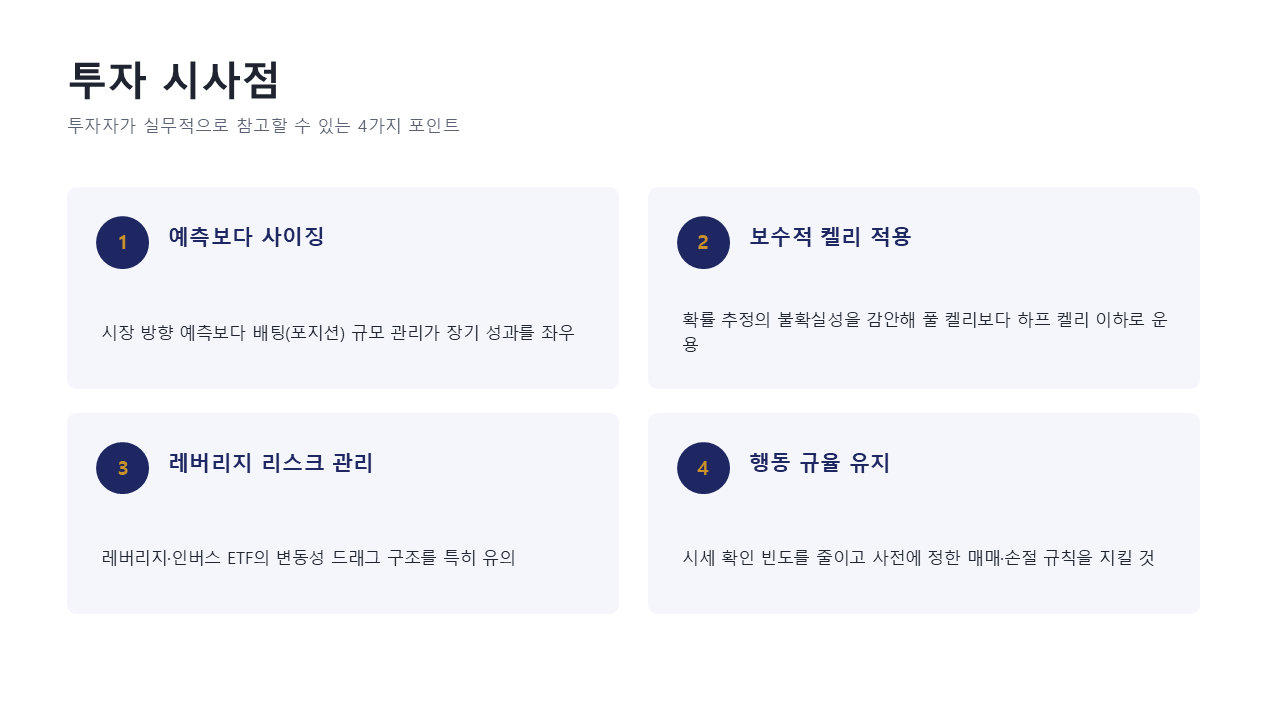
예측이 아니라 배팅 규모 관리(포지션 사이징)와 현금 보유 원칙이 장기 성과를 좌우한다는 메시지가 핵심이다.
실전에서는 승률 추정 자체가 불확실하므로 풀 켈리보다 하프 켈리 이하의 보수적 비중이 합리적이며, 레버리지 상품은 횡보·하락장에서 변동성 드래그로 구조적 손실이 누적될 수 있음을 유의해야 한다.
리밸런싱 전략과 매수 후 보유 전략의 우열은 장세 판단에 좌우되므로 국면 진단 없이 한쪽 규칙만 맹신하는 것은 위험하며, 시세를 자주 확인하지 않고 사전에 정한 매매 규칙(손절 기준 등)을 지키는 행동 규율이 실제 수익률보다 생존 확률에 더 크게 기여한다는 점이 투자자에게 시사하는 바가 크다.
한 줄 결론
시장을 맞추려는 시도보다 켈리 공식 기반의 배팅 규모 관리와 현금 보유, 감정을 배제한 규칙 기반 매매가 장기적으로 자산을 지키고 불리는 핵심 원칙이다.
반응형


