고정 헤더 영역

상세 컨텐츠
본문
반응형
미국의 유동성 장세 전망, 금리와 재정 정책, 그리고 연준의 행보에 관한 경제전문가 3명의 토론이 주요했던 유투브 입니다.
유동성 공급의 주체가 누구이며, 2026년 중간선거를 전후해 어떤 경로로 시장에 돈이 풀어질 것인가에 대한 토론이 아주 돋보였던 영상 입니다.
https://www.youtube.com/watch?v=bc613R2bJAc
📋 스크립트 핵심 요약: 2026년 하반기 유동성 전망
세 전문가(문홍철, 성상현, 진행자)는 공통적으로 "중간선거 이후 유동성 장세가 올 것"으로 보지만, 그 시기와 주체에 대해서는 미묘한 차이를 보입니다.
1. 주요 논점별 의견 대립 및 합의
구분문홍철 (투자 디톡스 저자)성상현 (ABP 자산운용 본부장)진행자 (진행 및 종합)
| 유동성 시기 | 중간선거 이후 (10월 말~11월) 선거 전까지는 심리적 충격 회복기 |
9월~10월 즉시 시작 재정 투입과 민간 유동성 확대 기대 |
9월~10월 유동성 장세 재정의 힘과 지정학적 긴장 완화 기대 |
| 주체 | 연준의 태도 변화 (매파→비둘기파) | 시중 은행 및 민간 유동성 (스테이블 코인, MMF 등) |
재정 정책 (트럼프 행정부) 및 지정학적 리스크 해소 |
| 금리 전망 | 9~10월 일시적 인상 가능성 있으나 결국 인하로 전환될 것 |
연준의 양적긴축(QT) 지속되나 단기채 위주로 포트폴리오 조정 |
기준금리 동결 또는 인상 경계감 해소 국면 |
| 핵심 근거 | - 전쟁 종료 및 유가 안정 - 연준의 반트럼프 성향 약화 |
- 재무부의 단기 국채 발행 확대 - 은행 지급준비율 규제 완화 |
- 미중 정상회담 (9/24) - 하이퍼스케일러 CAPEX 지속 |
2. 주요 쟁점 상세 분석
- 연준의 금리 인상과 '반트럼프' 성향:
- 문홍철氏は 연준 인사들이 트럼프 행정부와 대립각을 세우며 매파적 발언을 하고 있으나, 고용과 물가 지표가 악화되면 결국 태도를 바꿀 것이라고 봅니다.
- 실제 9월 FOMC에서 3년 2개월 만에 기준금리가 0.25%p 인상(3.75~4.00%)되었으며, 점도표상 연내 추가 인상 가능성이 점쳐지고 있어 시장의 긴장감이 높은 상태입니다.
- 재정의 힘 (Fiscal Dominance):
- 성상현氏は 연준이 긴축하더라도 재무부가 단기 국채 발행을 늘리고 장기 국채 발행을 줄이는 방식으로 유동성을 공급할 것이라고 분석합니다. 이는 시중 은행과 스테이블 코인 시장으로 자금이 흘러가게 만듭니다.
- 진행자는 이를 '재정지배' 시대로 보며, 트럼프 행정부가 중간선거 승리를 위해 재정 지출을 확대할 것이라고 봅니다.
- 지정학적 리스크와 유가:
- 호르무즈 해협 통과 선박 수가 실제보다 과소 집계되고 있으며, 유가 공급은 원활하다는 분석이 있습니다.
- 9월 24일 미중 정상회담과 11월 APEC 정상회담을 앞두고 지정학적 긴장감이 완화될 것이라는 기대감이 유동성 장세를 부추길 것으로 봅니다.
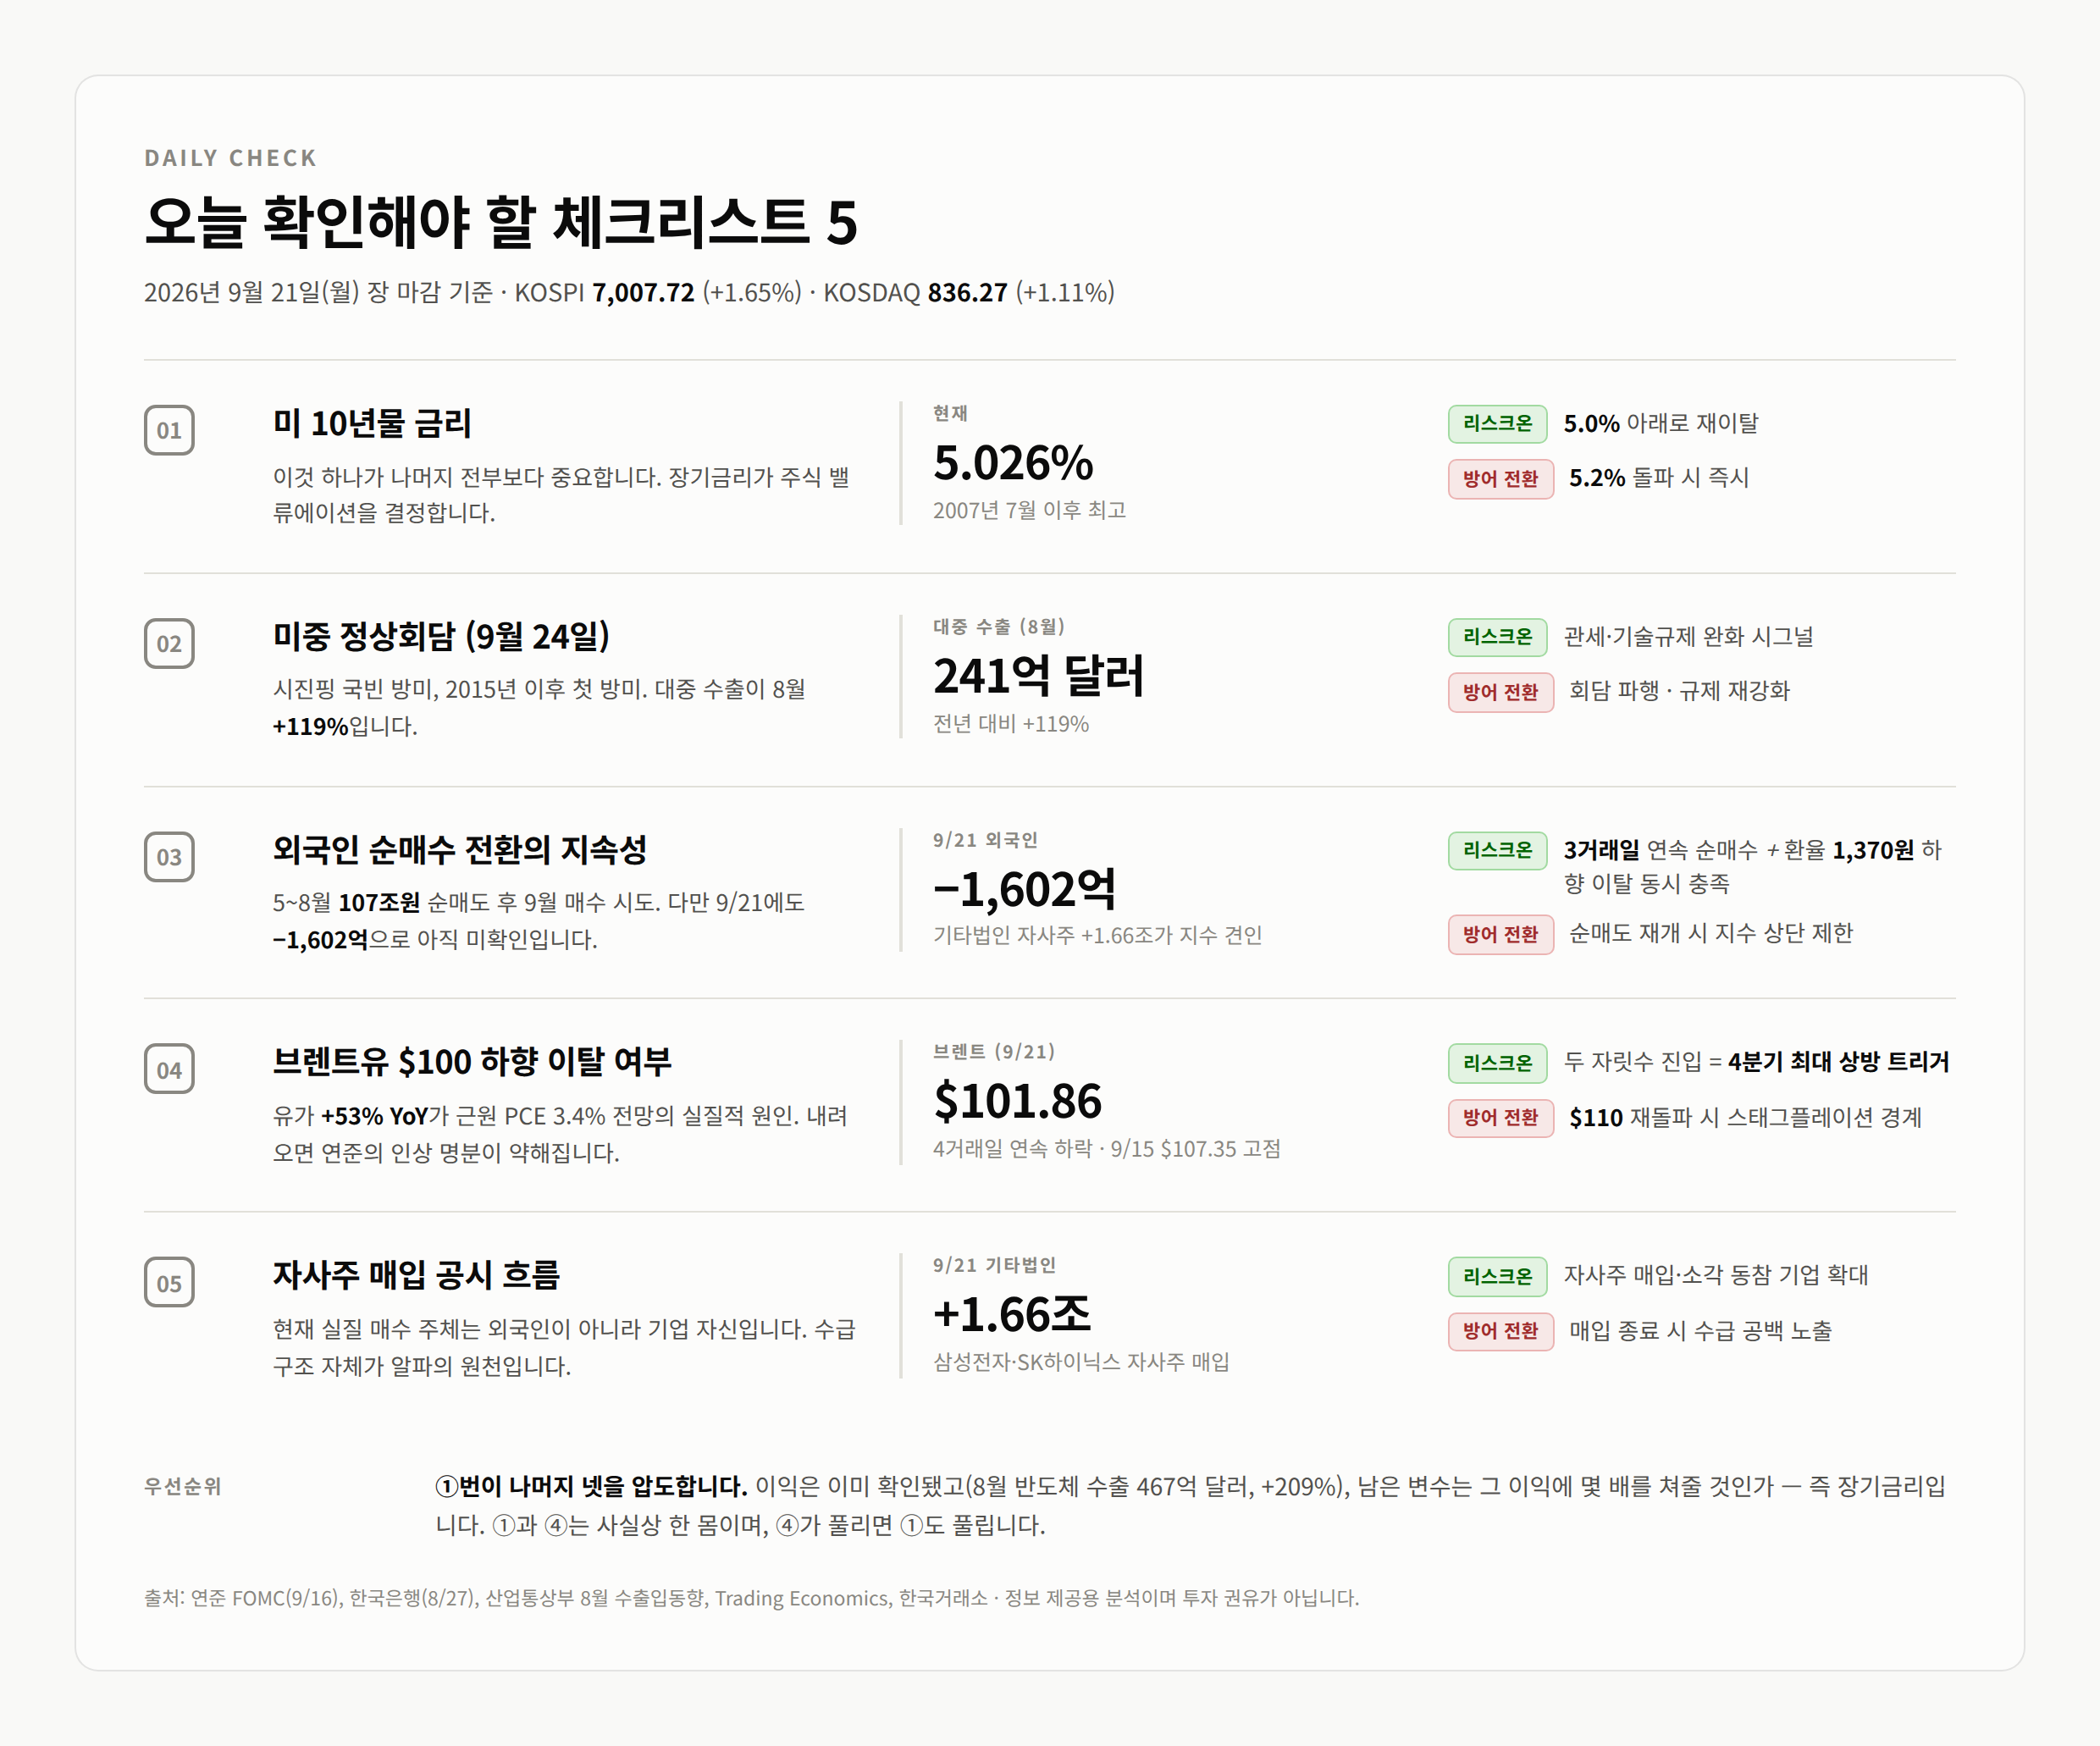
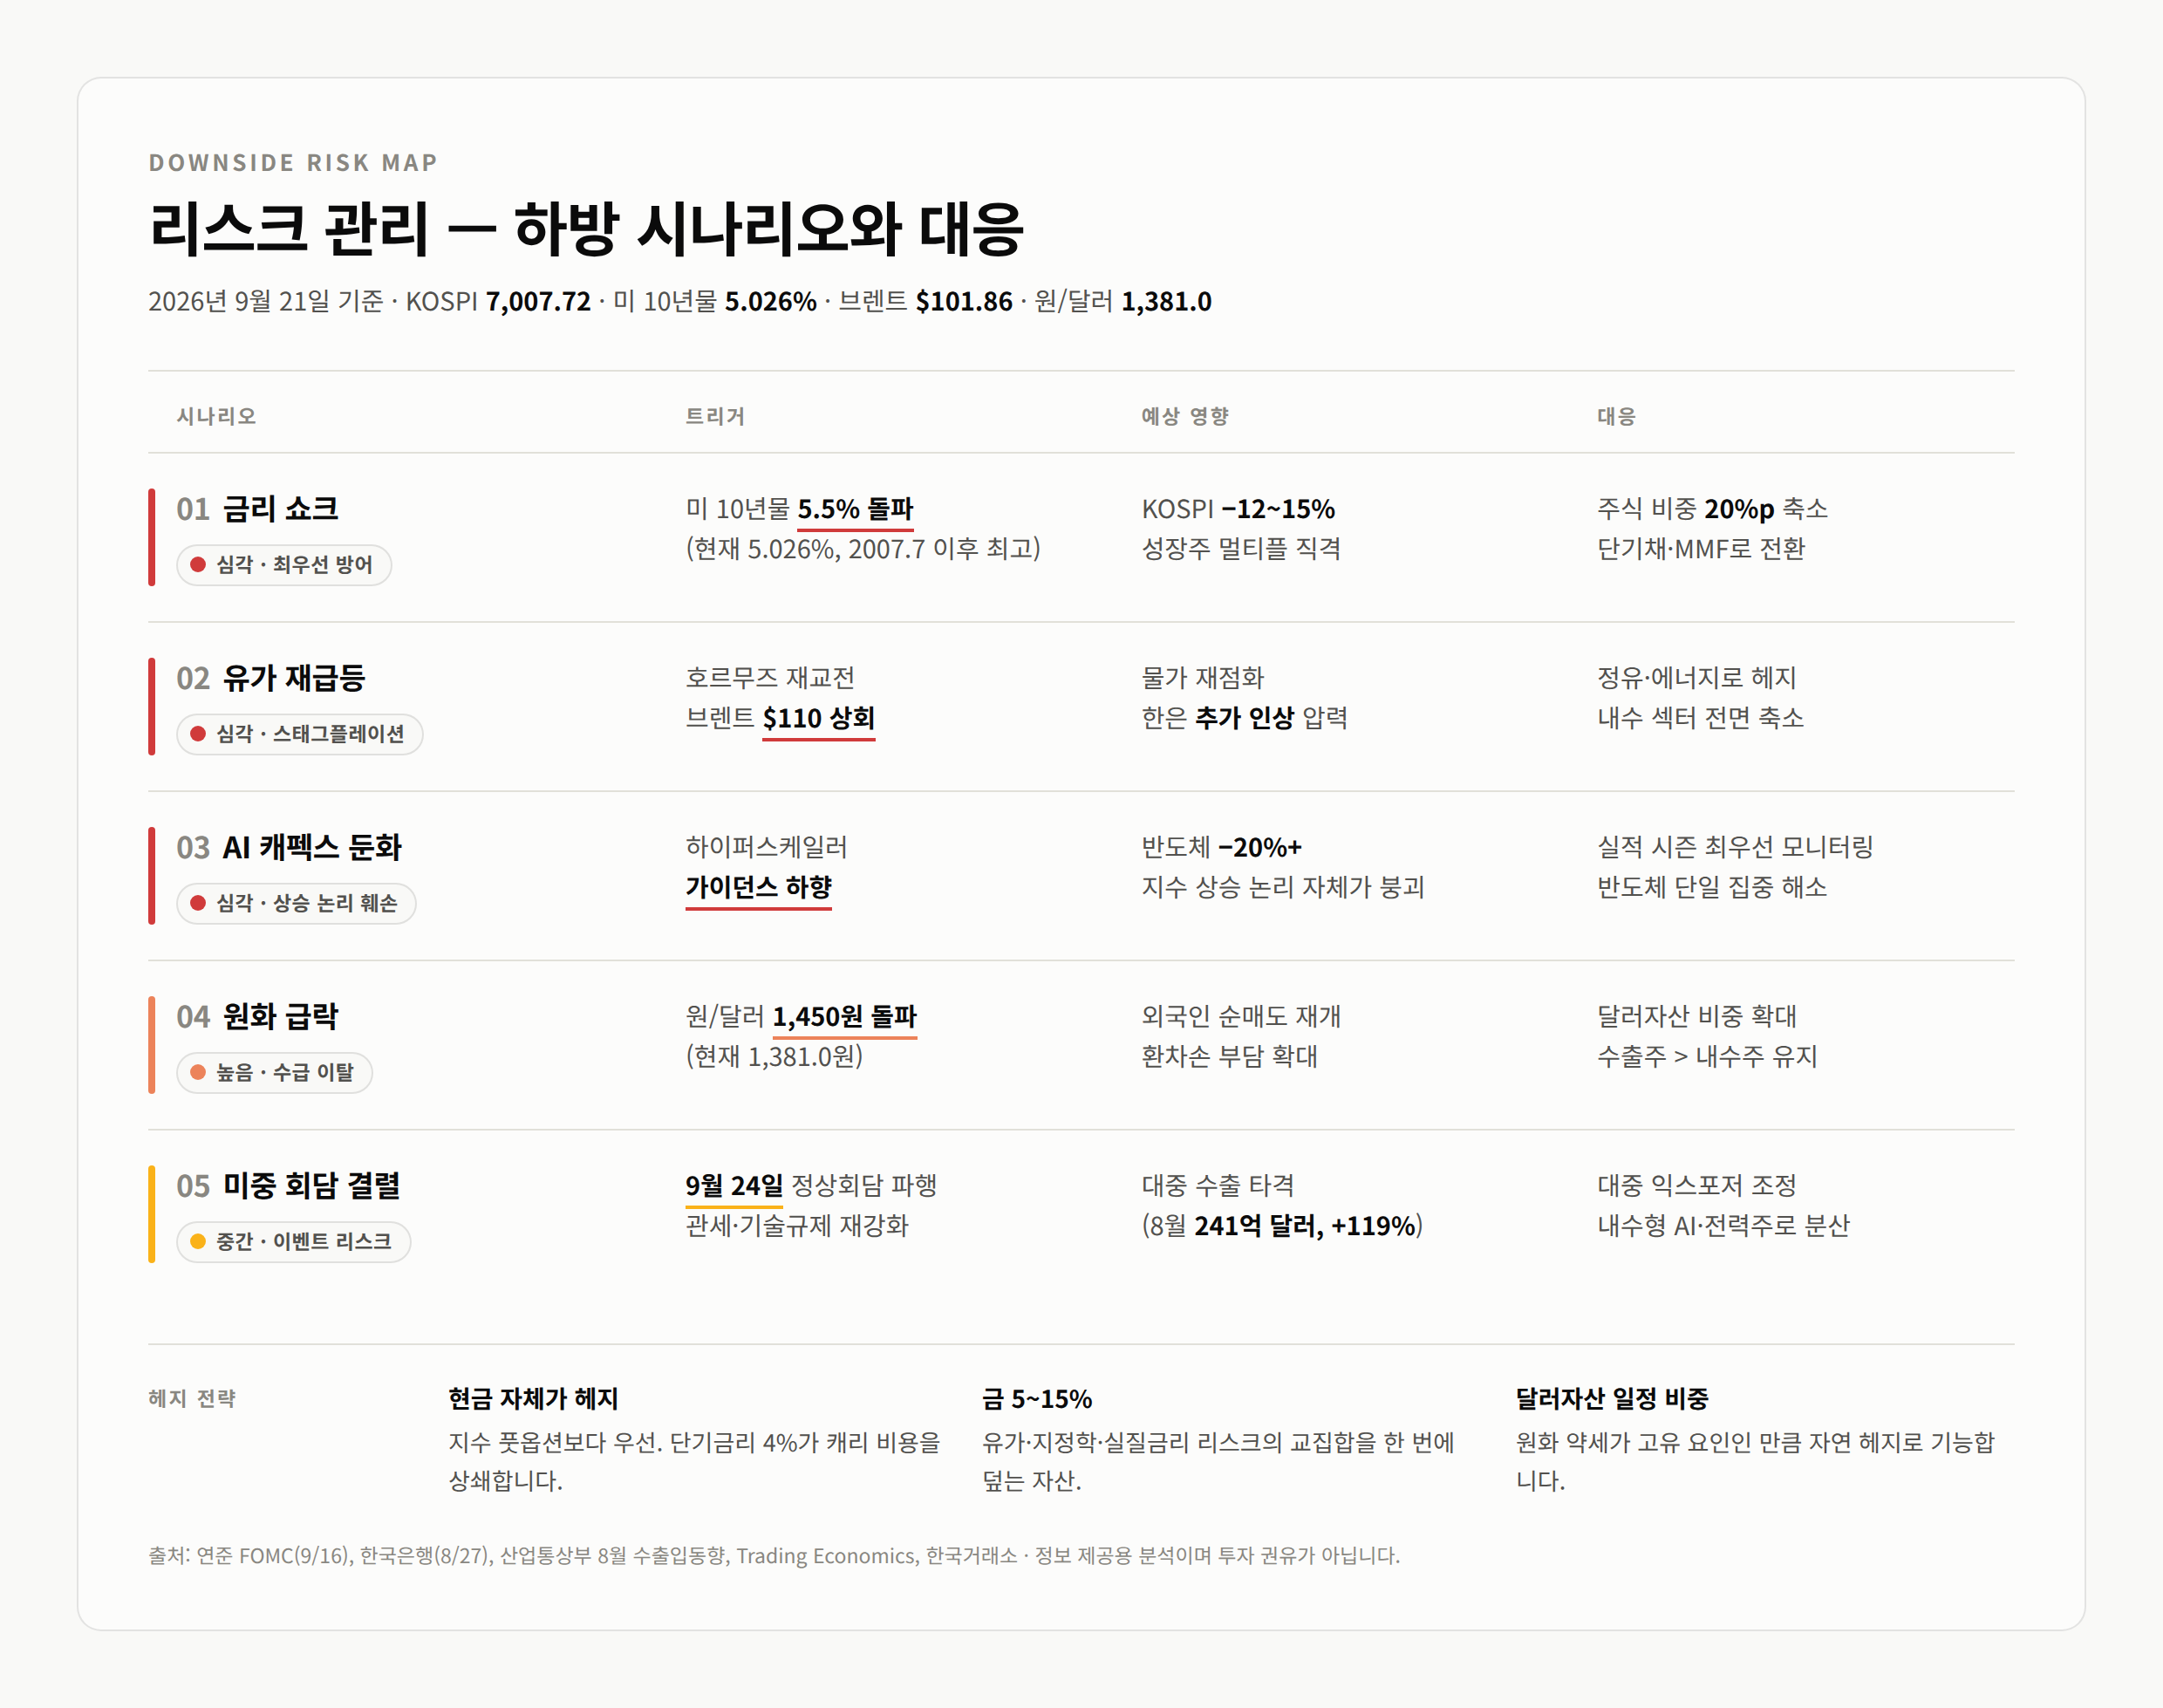
🌐 현재 경제 상황 및 최신 뉴스 분석 (2026년 9월 21일 기준)
스크립트의 내용과 실제 현재 시장 상황을 비교해 보면, 금리 인상이라는 변수가 발생했으나 유동성 장세에 대한 기대감은 여전히 유효한 것으로 분석됩니다.
1. 연준의 금리 인상과 시장 반응
- 사실 확인: 연준은 9월 16일(현지시간) FOMC에서 기준금리를 0.25%p 인상하여 3.75~4.00%로 결정했습니다. 이는 2023년 7월 이후 약 3년 2개월 만의 인상입니다.
- 시장 해석: 연준 위원 12명 전원이 만장일치로 인상에 동의했으며, 점도표상 2026년 말 금리 중간값이 4.1%로 제시되어 연내 한 차례 추가 인상 가능성을 시사했습니다.
- 스크립트와의 연관성: 문홍철氏が 우려했던 "9~10월 금리 인상으로 인한 혼란기"가 실제로 발생하고 있습니다. 다만, 시장에서는 이번 인상을 '예방적 조치'로 해석하며, 추가 인상이 제한적일 것이라는 기대감도 공존합니다.
2. 미국 재정 적자와 국채 발행 전략
- 재정 적자 추이: 미국의 GDP 대비 재정적자 비율은 감소 추세에 있다는 분석이 있습니다. 이는 스크립트에서 언급된 "부채 규모는 늘어도 GDP 대비 비율은 관리한다"는 논리와 일치합니다.
- 국채 발행: 재무부가 장기채 발행을 줄이고 단기채(T-bill) 발행을 늘리는 전략을 취하고 있다는 관측이 지배적입니다. 이는 시중 유동성을 흡수하지 않으면서 자금 조달을 가능하게 하는 전략입니다.
3. 중간선거와 주식 시장 패턴
- 역사적 패턴: 미국 중간선거 해에는 선거 전까지 시장이 횡보하거나 조정받는 경향이 있으나, 선거 이후에는 평균 12~17% 상승하는 패턴이 반복되어 왔습니다.
- 현재 전망: 2026년 중간선거를 앞두고 증시가 박스권 장세를 보일 것이라는 전망이 우세합니다. 이는 스크립트의 "선거 전까지는 쌓는 시간"이라는 의견과 부합합니다.
4. 미중 관계와 지정학적 리스크
- 미중 정상회담: 9월 24일 예정된 미중 정상회담을 앞두고 양국 간의 무역 및 기술 갈등 완화 가능성이 제기되고 있습니다.
- 유가: 원유 가격이 배럴당 100달러를 상회하며 인플레이션 우려를 키우고 있으나, 중동 지역의 실제 공급 차질은 제한적이라는 분석도 있습니다.
💡 투자 시사점 및 결론
스크립트와 최신 뉴스를 종합해 볼 때, 2026년 4분기 유동성 장세 가능성은 여전히 높지만, 9~10월에는 변동성이 확대될 수 있음을 시사합니다.
- 단기적 주의 (9~10월): 연준의 금리 인상과 추가 인상 가능성, 그리고 중간선거 전의 정치적 불확실성으로 인해 시장이 박스권에서 등락을 반복할 수 있습니다.
- 중장기적 기회 (11월 이후): 중간선거 이후 재정 지출 확대, 연준의 금리 인하 전환 기대감, 그리고 지정학적 리스크 완화 등이 맞물리며 유동성 장세가 펼쳐질 가능성이 높습니다.
- 섹터 전략:
- 반도체/AI: 스크립트에서 언급된 하이퍼스케일러의 CAPEX 지속과 미중 기술 패권 경쟁은 반도체 및 AI 관련 주식의 장기 성장 동력이 될 것입니다.
- 재정 수혜주: 인프라, 방산, 에너지 등 재정 지출 확대와 지정학적 리스크 해소에 수혜를 입을 섹터에 주목할 필요가 있습니다.
결론적으로, 현재의 금리 인상은 유동성 장세의 시작을 늦출 수는 있으나, 거스를 수 있는 흐름은 아닌 것으로 보입니다. 중간선거 이후를 목표로 분할 매수 전략을 통해 포트폴리오를 재편하는 것이 유효해 보입니다.
반응형
'부보고의 경제 > 골라보는 경제 유투브' 카테고리의 다른 글
| [유튜브 스크립트 분석] 자격증 따고 스펙 쌓던 시대는 끝났다? AI 시대에 달라진 '노력의 공식' - 샴프로TV <송길영 작가> (0) | 2026.09.28 |
|---|---|
| [유튜브 분석] 지금 자영업의 현실, 1억 팔면 3백 남는다 - 손에 잡히는 경제 (0) | 2026.09.23 |
| 빅테크들이 앞다퉈 SMR과 전력망을 사들이는 이유 (f. SK 이노베이션 에너지솔루션 유향근 팀장) (0) | 2026.09.09 |
| AI시대, '유능한 사람'[이 가장 먼저 무너지는 충격적인 이유 - 지식인 클래스 (유영만 교수) (0) | 2026.09.01 |
| 금리와 환율, 이제는 이해할 수 있다 — 오건영 단장의 경제 기초 강의 정리 (0) | 2026.08.26 |


